Berufshaftpflicht
Die IT-Haftpflicht zahlt Vermögensschäden Ihrer Kunden aus Ausfall, Datenverlust und Fehlkonfiguration und wehrt überzogene Forderungen ab.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / IT, Medien und Kreative
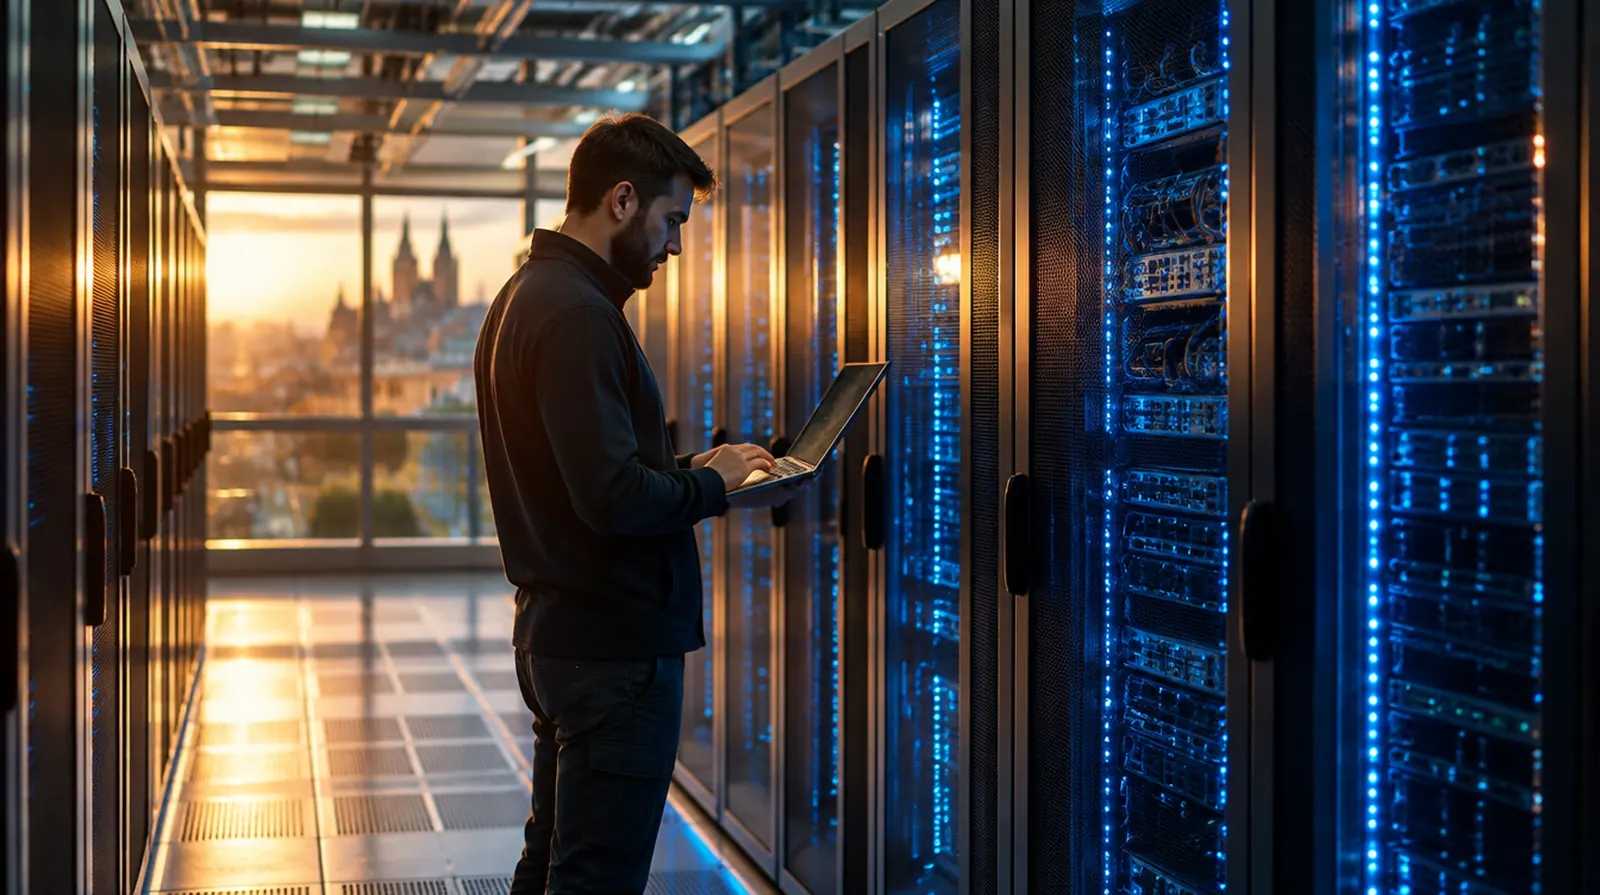
Wenn ein Hoster ausfällt, fallen alle seine Kunden mit aus: Shops verkaufen nicht, Praxen finden keine Termine, Mails kommen nicht an. Dazu kommen Risiken, die andere IT-Firmen nicht haben: Kühlung, Notstrom, Löschanlagen und Racks voller Server im Wert eines Einfamilienhauses. Hier steht, wie Sie das absichern und was es kostet.
Die Frage, die hier fast jeder zuerst stellt
Meist nicht. Pauschale Gutschriften und Vertragsstrafen für Verfügbarkeit sind vertragliche Zusagen und in fast allen Tarifen ausgeschlossen. Versichert ist der gesetzliche Schadenersatz, wenn Ihr Kunde durch einen Fehler von Ihnen nachweisbar Geld verliert. Formulieren Sie Ihre SLA deshalb so, dass Gutschriften der einzige Ausgleich für Ausfälle sind und die Haftung darüber hinaus begrenzt ist.
Ein fehlerhaftes Update am Hypervisor oder ein defekter Switch legt hunderte Kundensysteme gleichzeitig lahm. Die Forderungen addieren sich.
Ein Speicher-Cluster fällt aus, die Replikation war unvollständig. Wiederherstellung, Nacharbeit und Schadenersatz werden sehr teuer.
DDoS, Ransomware und übernommene Kundenkonten treffen Hoster täglich. Ein erfolgreicher Angriff ist zugleich ein Haftungsfall gegenüber allen Kunden.
Fällt die Klimaanlage im Sommer aus oder startet das Notstromaggregat nicht, drohen Überhitzung und Hardwareschäden in ganzen Reihen.
Ein Brand in einer USV-Batterie ist selten, aber verheerend. Auch das Auslösen der Löschanlage kann Geräte beschädigen und den Betrieb stoppen.
Kunden speichern rechtswidrige Inhalte auf Ihren Servern. Abmahnungen und Unterlassungsforderungen landen dann auch bei Ihnen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Die IT-Haftpflicht zahlt Vermögensschäden Ihrer Kunden aus Ausfall, Datenverlust und Fehlkonfiguration und wehrt überzogene Forderungen ab.
Deckt Forensik, Wiederherstellung, Meldepflichten und Ihren eigenen Ertragsausfall nach einem Angriff.
Dringend empfohlen
Versichert Server, Speicher, Netzwerktechnik und USV gegen Überspannung, Überhitzung, Bedienfehler und Löschwasser.
Zahlt Ertragsausfall und Mehrkosten für Ausweichrechenzentrum und Leihtechnik nach einem Sachschaden.
Versichert Klimaanlagen, Notstromaggregat und Kältetechnik gegen Maschinenbruch.
Sinnvoll je nach Betrieb
Für Büro, Lager und Ersatzteile gegen Feuer, Leitungswasser und Einbruch.
Wenn Ihnen das Rechenzentrumsgebäude gehört, sichert sie es gegen Feuer, Sturm und Leitungswasser ab.
Für die Geschäftsführung, die für IT-Sicherheit und die Umsetzung von NIS2 persönlich verantwortlich ist.
Maßgeblich sind Umsatz, Zahl und Art der Kunden, Sicherheitsniveau, Werte der Technik und die gewählten Summen. Zertifizierungen und gute Notfallpläne senken den Beitrag spürbar.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Berufshaftpflicht | Hoster mit 500.000 Euro Umsatz, 2 Mio. Euro Deckung | etwa 2.000 bis 6.000 Euro im Jahr |
| Cyberversicherung | Hoster mit 500.000 Euro Umsatz, 1 Mio. Euro Deckung | etwa 1.500 bis 5.000 Euro im Jahr |
| Elektronikversicherung | Server, Speicher und Netzwerk im Wert von 500.000 Euro | etwa 1.500 bis 4.000 Euro im Jahr |
| Betriebsunterbrechung | Mehrkosten und Ertragsausfall bis sechs Monate, zur Elektronikpolice | etwa 800 bis 2.500 Euro im Jahr |
| Maschinenversicherung | Klimatechnik und Notstromaggregat im Wert von 300.000 Euro | etwa 600 bis 1.500 Euro im Jahr |
Zum Vergleich: IT-Haftpflicht und Cyber eines kleinen Hosters kosten im Jahr ungefähr so viel wie die Colocation-Miete für ein Vollrack über sechs bis zwölf Monate.
Richtwerte ohne Versicherungsteuer, Stand September 2026, aus unserer Angebotspraxis und öffentlich genannten Tarifbeispielen für IT-Unternehmen. Größere Rechenzentren werden einzeln kalkuliert; das genaue Angebot holen wir für Sie ein.
01
Für: Webhosting und Managed Services auf fremder Infrastruktur
Zusammen etwa 2.000 bis 5.000 Euro im Jahr
Dieses Paket anfragen02
Für: Hoster mit eigenen Servern in angemieteten Racks
Zusammen etwa 6.000 bis 15.000 Euro im Jahr
Dieses Paket anfragen03
Für: Betreiber mit eigener Fläche, Kühlung und Notstrom
Zusammen ab etwa 20.000 Euro im Jahr, individuell kalkuliert
Dieses Paket anfragenSechs Dinge, die Hostern wirklich passieren. Hier alle an einem einzigen heißen Julitag. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Ein Firmware-Update am Speicher-Cluster schlägt fehl. 120 Kundensysteme sind sechs Stunden offline, drei Shops fordern Umsatzausfall.
Ein DDoS-Angriff mit Lösegeldforderung. Abwehrdienst, Forensik und zwei Tage Krisenbetrieb.
Bei 36 Grad fällt ein Klimagerät aus, der Kompressor ist hin.
Bis die Ersatzkühlung läuft, überhitzen zwei Racks. Netzteile und Festplatten fallen aus.
Für die Zeit der Reparatur mieten Sie Leihserver und Fläche in einem anderen Rechenzentrum.
Ein Kunde hat nach einer Fehlkonfiguration durch Ihr Team Daten verloren. Wiederherstellung und Nacherfassung.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Als Makler stimmen wir IT-Haftpflicht, Cyber, Elektronik und Maschinen so aufeinander ab, dass zwischen den Policen keine Lücke bleibt.
In der Bootsversicherung regulieren wir Schäden selbst. Wir wissen, wie man Ursache, Kosten und Ausfall so belegt, dass der Versicherer zügig zahlt.
Gerade bei Cyber sind Bedingungen und Annahmefragen sehr unterschiedlich. Wir holen mehrere Angebote ein und erklären die Unterschiede.
Für Sie kostenlos, die Vergütung zahlt der Versicherer. Sie erreichen feste Ansprechpartner, auch wenn es brennt.
Fragen und Antworten
Mindestens eine IT-Haftpflicht für Schäden bei Kunden und eine Cyberversicherung für eigene Kosten nach Angriffen. Wer eigene Technik betreibt, braucht zusätzlich Elektronik, Ertragsausfall und oft eine Maschinenversicherung.
IT-Haftpflicht und Cyber zusammen beginnen bei etwa 2.000 Euro im Jahr. Mit eigener Technik und Ausfallschutz sind 6.000 bis 15.000 Euro üblich.
Die Abwehr von Unterlassungs- und Schadenersatzforderungen ist bei vielen IT-Haftpflichttarifen eingeschlossen. Wichtig ist, dass Sie Hinweise zügig prüfen und handeln.
Nur wenn Überhitzung und Ausfall der Klimatechnik eingeschlossen sind. Das ist nicht überall Standard und gehört in den Vertrag.
Wenn Sie als Cloud-, Rechenzentrums- oder Hostingdienst die Schwellenwerte erreichen, ja. Die Geschäftsführung haftet dann für Sicherheitsmaßnahmen, eine D&O ist deshalb sinnvoll.
Gegenüber Ihren Kunden haften zunächst Sie. Ob Sie Rückgriff nehmen können, regelt Ihr Vertrag mit dem Anbieter; einen eigenen Ertragsausfall kann eine passende Cyberpolice decken.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Brauche ich IT-Haftpflicht und Cyberversicherung, oder reicht eine?
Haften wir, wenn unsere Kunden wegen einer Störung einen Tag kein Internet haben?
Wer zahlt, wenn mein Kunde wegen eines Bildes auf der Website abgemahnt wird?
Diese Seite gilt für folgende Wirtschaftszweige der WZ 2025:
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen