Betriebshaftpflicht
Zahlt Schäden Ihrer Mitarbeiter bei Kunden, wenn Arbeitnehmerüberlassung, Tätigkeitsschäden und Schlüsselverlust eingeschlossen sind.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Beratung und freie Berufe
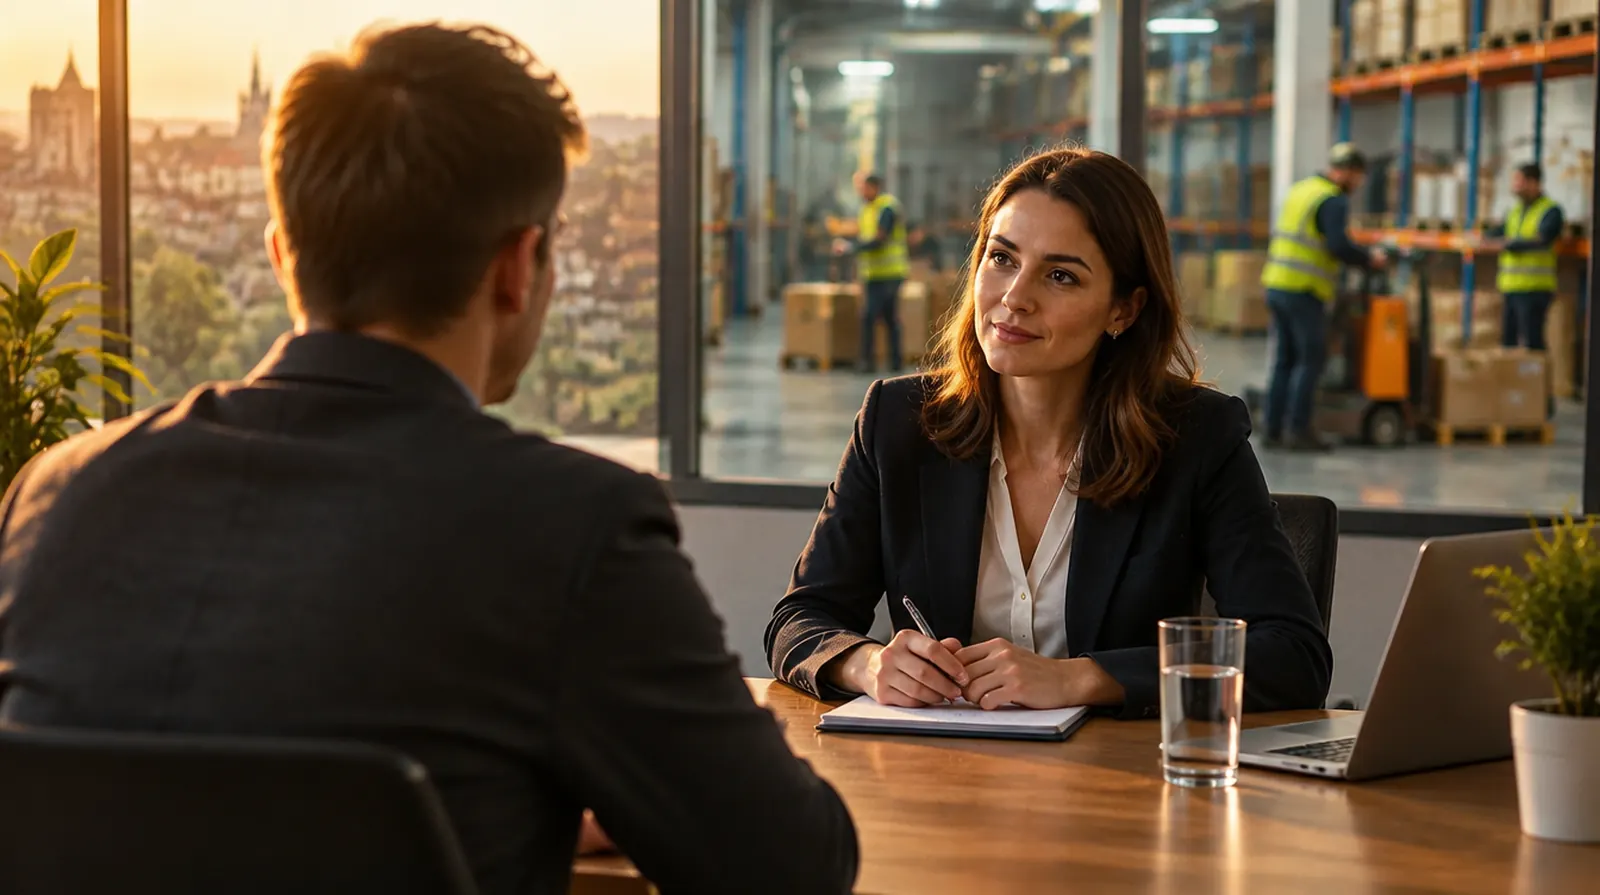
Ihre Mitarbeiter arbeiten in fremden Betrieben, an fremden Maschinen und mit fremden Schlüsseln. Wenn ein Leiharbeiter beim Kunden einen Gabelstapler in das Hochregal fährt oder ein vermittelter Kandidat sich als falsche Wahl herausstellt, landet die Frage schnell bei Ihnen. Hier steht, welche Versicherungen das abfangen und was sie kosten.
Die Frage, die hier fast jeder zuerst stellt
Grundsätzlich arbeitet der Leiharbeiter unter der Aufsicht des Kunden, und die Zeitarbeitsfirma haftet nur für eine sorgfältige Auswahl. In der Praxis verlangen Kunden aber, dass Sie Schäden übernehmen, und schreiben das in den Vertrag. Eine Betriebshaftpflicht mit ausdrücklichem Einschluss der Arbeitnehmerüberlassung zahlt dann berechtigte Forderungen und wehrt unberechtigte ab. Lesen Sie Haftungsklauseln Ihrer Kunden, bevor Sie unterschreiben.
Ein Helfer fährt mit dem Stapler gegen ein Regal, ein Elektriker beschädigt eine Anlage. Die Kunden fordern Reparatur und Ausfall von Ihnen.
Ein überlassener Buchhalter hatte die angegebene Qualifikation nicht, Fehler in der Buchhaltung folgen. Der Kunde wirft Ihnen mangelnde Prüfung vor.
Bei der Personalvermittlung verlangt ein Unternehmen Honorar und Folgekosten zurück, wenn der vermittelte Kandidat Angaben gefälscht hat.
Leiharbeiter sind häufig in Lager, Produktion und Bau eingesetzt, oft neu und ohne Ortskenntnis. Arbeitsunfälle sind entsprechend häufig.
Lebensläufe, Zeugnisse, Ausweise und Gehaltsdaten tausender Menschen liegen in Ihrer Datenbank. Ein Datenleck kostet Meldung, Anwalt und Ruf.
Equal Pay, Höchstüberlassungsdauer und Kündigungen führen regelmäßig zu Klagen. Nachzahlungen selbst sind nicht versicherbar, die Verfahrenskosten schon.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Zahlt Schäden Ihrer Mitarbeiter bei Kunden, wenn Arbeitnehmerüberlassung, Tätigkeitsschäden und Schlüsselverlust eingeschlossen sind.
Dringend empfohlen
Die Vermögensschadenhaftpflicht deckt Auswahlverschulden und Fehler in Personalvermittlung und Personalberatung.
Arbeitsrechtliche Verfahren sind in der Branche häufig; Rechtsschutz mit Arbeitsrecht zahlt Anwalt und Gericht.
Hilft bei Datenlecks und Angriffen auf Bewerberdatenbank und Lohnabrechnung.
Sinnvoll je nach Betrieb
Ergänzt die Berufsgenossenschaft um Leistungen auch in der Freizeit und ist ein Argument bei der Suche nach Personal.
Für Fahrzeuge, mit denen Mitarbeiter zu Einsatzorten gebracht werden oder Disponenten unterwegs sind.
Für Geschäftsführer, die für Pflichten aus dem Arbeitnehmerüberlassungsgesetz und Sozialabgaben persönlich einstehen.
Hilft, Stammpersonal und gute Disponenten zu halten, und wird steuerlich gefördert.
Der Beitrag hängt von Zahl und Tätigkeit der überlassenen Mitarbeiter, Lohnsumme und Branchen der Kunden ab. Gewerbliche Einsätze in Produktion und Bau kosten mehr als Büropersonal.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Zeitarbeit mit etwa 50 gewerblichen Mitarbeitern, 5 Mio. Euro Deckung | etwa 1.500 bis 4.000 Euro im Jahr |
| Betriebshaftpflicht | Personaldienstleister mit 20 Bürokräften im Einsatz | etwa 500 bis 1.500 Euro im Jahr |
| Berufshaftpflicht | Personalvermittlung oder Headhunter, 250.000 Euro Deckung | etwa 250 bis 700 Euro im Jahr |
| Cyberversicherung | Bewerberdatenbank und Lohnabrechnung, 250.000 Euro Deckung | etwa 600 bis 1.500 Euro im Jahr |
| Firmenrechtsschutz | Arbeitsrechtsschutz für 60 Beschäftigte | etwa 800 bis 2.000 Euro im Jahr |
Zum Vergleich: Die Betriebshaftpflicht einer kleinen Zeitarbeitsfirma kostet im Jahr ungefähr so viel wie der Rohertrag, den ein einziger überlassener Helfer in zwei bis vier Monaten bringt.
Richtwerte ohne Versicherungsteuer, Stand September 2026, aus unserer Angebotspraxis und öffentlich genannten Tarifbeispielen für Beratungs- und Vermittlungsberufe. Das genaue Angebot holen wir für Sie ein.
01
Für: Personalvermittler und Headhunter ohne Arbeitnehmerüberlassung
Zusammen etwa 700 bis 1.800 Euro im Jahr
Dieses Paket anfragen02
Für: Zeitarbeitsfirma mit gewerblichen und kaufmännischen Einsätzen
Zusammen etwa 3.000 bis 7.000 Euro im Jahr
Dieses Paket anfragen03
Für: Mehrere Niederlassungen, Fahrzeuge und Geschäftsführung
Zusammen etwa 8.000 bis 20.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Personaldienstleistern wirklich passieren. Hier alle an einem einzigen Montag. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Ein überlassener Lagerhelfer fährt beim Kunden mit dem Stapler in ein Hochregal. Regal und Ware sind beschädigt.
Ein Mitarbeiter verliert beim Kunden den Generalschlüssel. Die Schließanlage muss getauscht werden.
Ein vermittelter Controller hatte seine Abschlüsse erfunden. Der Kunde fordert Honorar und Kosten der Neubesetzung zurück.
Die Bewerberdatenbank wurde ausgelesen, 4.000 Datensätze sind betroffen. Forensik, Anwalt und Benachrichtigung.
Ein ehemaliger Mitarbeiter klagt auf Gleichstellung beim Lohn. Anwalt und Gericht in zwei Instanzen.
Der Disponent fährt auf dem Weg zu einem Kunden auf, beide Autos sind beschädigt.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Als Makler vergleichen wir mehrere Versicherer und prüfen, ob Ihre Police zu den Haftungsklauseln Ihrer großen Kunden passt.
In der Bootsversicherung regulieren wir Schäden selbst. Wir wissen, wie man einen Schaden beim Kunden aufnimmt, damit der Versicherer schnell entscheidet.
Haftpflicht, Rechtsschutz, Fahrzeuge, Gruppenunfall und Altersvorsorge für Ihr Team laufen bei uns zusammen.
Für Sie ohne Kosten, die Vergütung zahlt der Versicherer. Sie haben feste Ansprechpartner statt wechselnder Hotlines.
Fragen und Antworten
Nein, das Arbeitnehmerüberlassungsgesetz verlangt keine. Eine Betriebshaftpflicht mit Einschluss der Überlassung ist aber unverzichtbar, und Kunden verlangen den Nachweis fast immer.
Für etwa 50 gewerbliche Mitarbeiter liegt sie meist zwischen 1.500 und 4.000 Euro im Jahr. Bürokräfte sind deutlich günstiger zu versichern.
Ja, über die VBG als Ihre Berufsgenossenschaft. Der Kunde ist für den Arbeitsschutz im Einsatz mitverantwortlich.
Nein, Lohnnachzahlungen und Sozialabgaben sind nie versichert. Ein Rechtsschutz zahlt aber Anwalt und Gericht im Streit darüber.
Sie ist dringend zu empfehlen. Fehlbesetzungen durch mangelhafte Prüfung von Referenzen sind reine Vermögensschäden, die eine Betriebshaftpflicht nicht zahlt.
Das sind Tätigkeitsschäden, die viele Standardpolicen ausschließen. Achten Sie auf den ausdrücklichen Einschluss und eine ausreichende Summe.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Wie hoch muss meine Deckungssumme sein?
Was passiert, wenn meine Mitarbeiterin den Generalschlüssel eines Kunden verliert?
Reichen die gesetzlichen Mindestsummen für meine Bewachungshaftpflicht?
Diese Seite gilt für folgende Wirtschaftszweige der WZ 2025:
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen