Versicherungen für Schädlingsbekämpfer und Kammerjäger
Sie arbeiten mit Giften in Küchen, Lagern und Wohnungen. Wenn etwas schiefgeht, trifft es Menschen, Haustiere, Lebensmittel und Grundwasser. Der Rattenköder, den ein Hund frisst, die Begasung, die ein Lager unbrauchbar macht, der Bettwanzeneinsatz, nach dem das Sofa ruiniert ist. Hier steht, was Sie absichern müssen und was es kostet.
Wer zahlt, wenn ein Haustier des Kunden einen Köder frisst?
Ihre Betriebshaftpflicht, wenn Sie den Köder nicht sicher ausgelegt haben und das Vergiften von Tieren durch Bekämpfungsmittel im Vertrag eingeschlossen ist. Bei vielen allgemeinen Tarifen ist genau das ausgeschlossen, deshalb brauchen Sie einen Tarif für Schädlingsbekämpfer. Dokumentieren Sie jede Köderstelle mit Foto und Hinweis an den Kunden, das entscheidet oft über die Haftung.
Was in dieser Branche schiefgeht
01
Gift im falschen Magen
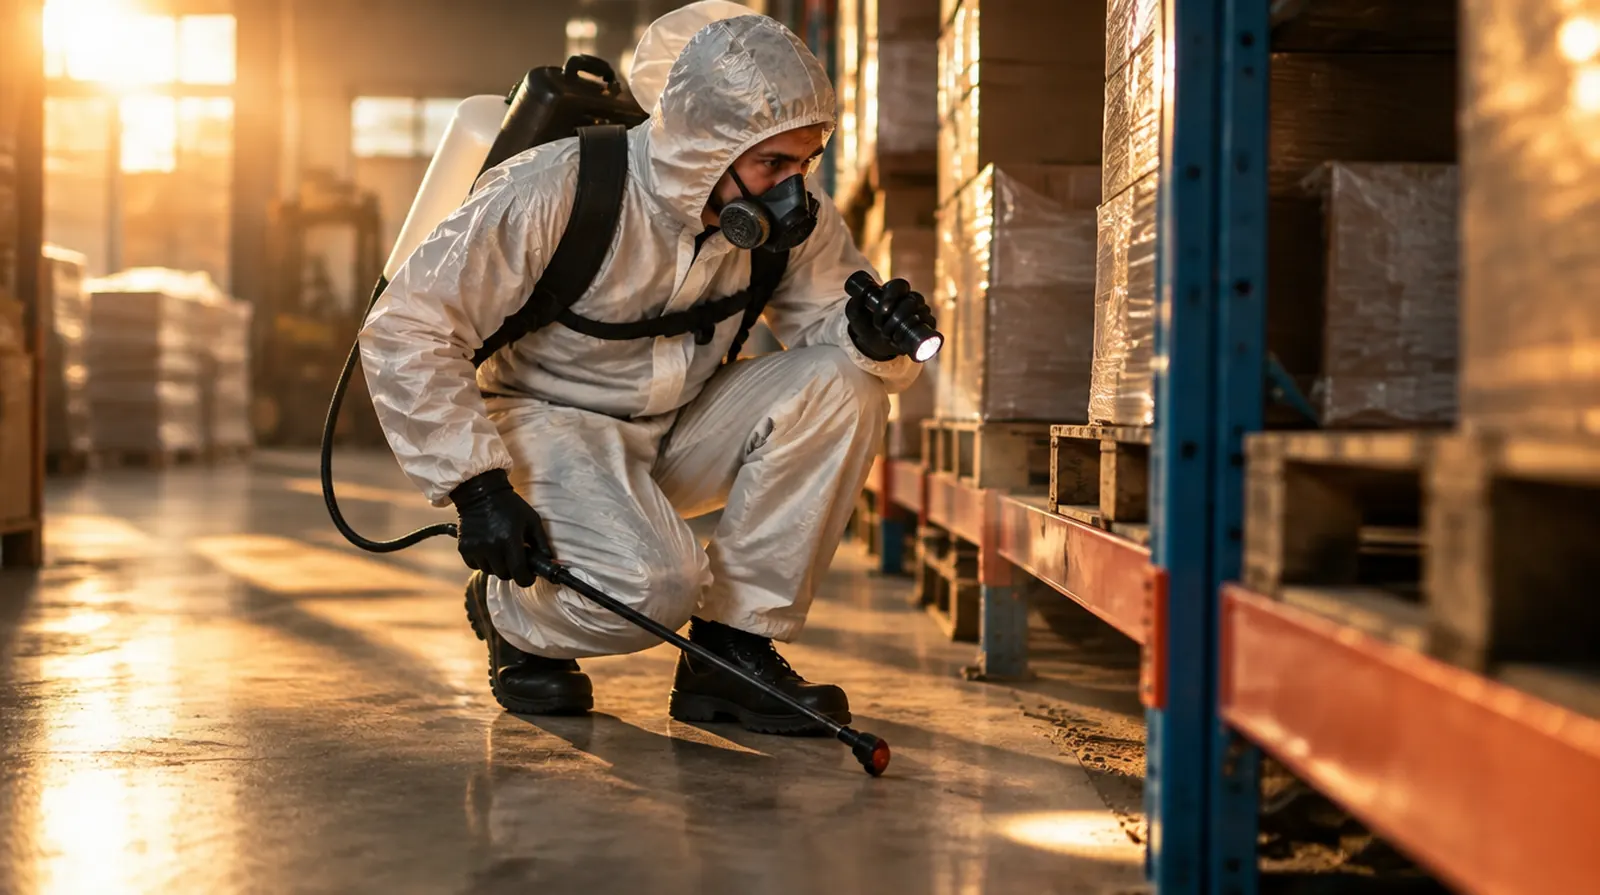
Ein Hund findet die Köderbox, ein Kind spielt im Keller. Vergiftungen von Tieren und Menschen sind das typische teure Risiko dieser Branche.
02
Begasung mit Folgen
Nach einer Begasung ist das Getreidelager nicht mehr verkehrsfähig oder Gas zieht in Nachbarräume. Der Schaden trifft ganze Warenbestände.
03
Lebensmittel verunreinigt
Sprühnebel in der Großküche oder Bäckerei, und die Ware muss vernichtet werden. Dazu kommt oft ein Betriebsausfall beim Kunden.
04
Schaden an Möbeln und Wänden
Hitzebehandlung gegen Bettwanzen verzieht Möbel, Bohrlöcher für Köder beschädigen Fliesen. Das sind Bearbeitungsschäden beim Kunden.
05
Umwelt und Wasser
Ausgelaufene Mittel gelangen in Boden oder Kanal. Sanierung und behördliche Auflagen kosten schnell sechsstellig.
06
Stiche, Dämpfe, enge Räume
Wespennester auf der Leiter, Arbeit in Kriechkellern, Umgang mit Giften: Das Gesundheitsrisiko für Sie und Ihre Leute ist hoch.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Sichert Ihr Einkommen, wenn Atemwege oder Haut den Umgang mit Mitteln nicht mehr erlauben.
Was es kostet: Beispielpreise
Schädlingsbekämpfung wird von Versicherern als erhöhtes Risiko eingestuft. Entscheidend sind Umsatz, Zahl der Beschäftigten, ob Sie begasen und ob Lebensmittelbetriebe zu Ihren Kunden gehören.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Kleiner Betrieb, rund 100.000 Euro Umsatz, 3 Mio. Euro Deckung
etwa 300 bis 600 Euro im Jahr
Betriebshaftpflicht
Betrieb mit fünf Beschäftigten, Umweltschaden und Lebensmittelkunden
etwa 800 bis 2.000 Euro im Jahr
Betriebshaftpflicht
Mit Begasungen und Holzschutz, 5 Mio. Euro Deckung
etwa 1.500 bis 3.500 Euro im Jahr
Inhaltsversicherung
Lager, Sprühtechnik und Wärmegeräte im Wert von 40.000 Euro
etwa 180 bis 450 Euro im Jahr
Unfallversicherung
Inhaber, 150.000 Euro Grundsumme mit Progression
etwa 200 bis 450 Euro im Jahr
Zum Vergleich: Die Betriebshaftpflicht eines kleinen Schädlingsbekämpfers kostet im Jahr ungefähr so viel wie zwei Bettwanzenbehandlungen in einer Wohnung.
Richtwerte ohne Versicherungsteuer, Stand September 2026.
Der kleine Betrieb entspricht öffentlich genannten Tarifen eines Spezialkonzepts,
größere Betriebe, Inhalt und Unfall schätzen wir aus unserer Angebotspraxis.
Sechs Dinge, die Schädlingsbekämpfern wirklich passieren. Hier alle an einem einzigen Donnerstag. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Schaden bis jetzt92.200 Euro
Der Hund einer Mieterin frisst einen Rattenköder, den ein Mitarbeiter ungesichert im Hof ausgelegt hat. Tierklinik, mehrere Tage Intensivstation.
4.200 Euro · Zahlt: Betriebshaftpflicht
Nach einer Sprühbehandlung in einer Großküche findet die Lebensmittelkontrolle Rückstände. Ware vernichtet, Küche zwei Tage zu.
22.000 Euro · Zahlt: Betriebshaftpflicht
Die Hitzebehandlung gegen Bettwanzen verzieht Parkett und Einbauschrank in einer Altbauwohnung.
9.000 Euro · Zahlt: Betriebshaftpflicht
Auf dem Weg zum Kunden kippt ein Kanister im Fahrzeug, Mittel läuft auf den Parkplatz und in einen Gully. Sanierung durch eine Fachfirma.
18.000 Euro · Zahlt: Betriebshaftpflicht
Beim Entfernen eines Wespennestes stürzen Sie von der Leiter. Wirbelbruch, drei Monate Ausfall.
25.000 Euro · Zahlt: Unfallversicherung
Einbruch ins Lager: Wärmegeräte und Sprühtechnik sind weg.
14.000 Euro · Zahlt: Inhaltsversicherung
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 92.200 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Wählen Sie einen Tarif für Schädlingsbekämpfer, in dem Vergiftungen von Menschen und Tieren durch Bekämpfungsmittel ausdrücklich gedeckt sind.
Schließen Sie Umwelthaftpflicht und Umweltschadenversicherung ein, mit eigener Summe für Grundwasser und Boden.
Lassen Sie Schäden an behandelten Sachen und begasten Räumen einschließen, wenn Sie Hitze oder Gas einsetzen.
Prüfen Sie Produkt- und Rückrufkosten, wenn Sie in der Lebensmittelindustrie arbeiten; manche Auftraggeber verlangen das im Vertrag.
Passen Sie die Versicherungssumme bei der BGW an Ihr tatsächliches Einkommen an, sonst fällt das Verletztengeld zu niedrig aus.
Führen Sie für jeden Einsatz eine Dokumentation mit Mittel, Menge, Ort und Hinweis an den Kunden. Das ist im Schadenfall Ihr wichtigster Beleg.
Warum NAMMERT für Ihren Betrieb
Wir finden die passenden Spezialtarife
Allgemeine Haftpflichttarife schließen Vergiftungen und Begasung oft aus. Als Makler vergleichen wir Spezialkonzepte mehrerer Versicherer und zeigen Ihnen die Unterschiede.
Wir wissen, wie Schadenbearbeitung läuft
In der Bootsversicherung bearbeiten wir Schäden selbst. Nach einem Umweltschaden mit Behörde und Sanierungsfirma hilft diese Erfahrung, den Überblick zu behalten.
Betrieb, Fahrzeug, Gesundheit zusammen
Haftpflicht, Gefahrgutfahrzeug, Unfall und Berufsunfähigkeit betreuen wir aus einer Hand, mit einem Ansprechpartner.
Familienbetrieb seit 1989
Die Beratung ist für Sie kostenlos, die Vergütung zahlt der Versicherer. Und Sie erreichen uns auch, wenn es brennt.
Häufige Fragen
Fragen und Antworten
Ist eine Haftpflicht für Schädlingsbekämpfer Pflicht?
Gesetzlich nicht.
Großkunden wie Lebensmittelbetriebe,
Kliniken und Wohnungsunternehmen verlangen sie aber fast immer, oft mit Umweltbaustein.
Was kostet die Betriebshaftpflicht für einen Kammerjäger?
Für kleine Betriebe beginnt sie bei etwa 300 Euro im Jahr.
Mit Umweltschaden, Lebensmittelkunden und Beschäftigten liegen Sie meist zwischen 800 und 2.000
Euro.
Deckt die Haftpflicht Umweltschäden?
Die Umwelthaftpflicht zahlt, wenn Dritte geschädigt werden.
Für öffentlich-rechtliche Sanierungspflichten an Boden,
Wasser und geschützten Arten brauchen Sie zusätzlich die Umweltschadenversicherung.
Bin ich als Inhaber bei der Berufsgenossenschaft versichert?
Ja, in der Schädlingsbekämpfung sind auch Unternehmer bei der BGW pflichtversichert.
Prüfen Sie, ob die Versicherungssumme zu Ihrem Einkommen passt.
Wer zahlt, wenn der Befall nach der Behandlung wiederkommt?
Das ist kein Haftpflichtschaden, sondern eine Frage der Gewährleistung.
Nachbehandlungen tragen Sie selbst; ein Rechtsschutz hilft,
wenn der Kunde deshalb die Zahlung verweigert.
Muss ich Transporte von Mitteln melden?
Ihrem Kfz-Versicherer sollten Sie sagen, dass Sie Gefahrstoffe transportieren.
Für kleine Mengen gelten Erleichterungen im Gefahrgutrecht,
die Ladung muss trotzdem gesichert sein.
NAMMERT Versicherungsmakler
Angebote für Schädlingsbekämpfung anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.