Alles zur Versicherung: Fahrrad und E-Bike
Brauche ich für mein E-Bike eine eigene Versicherung?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und MessenIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Fahrrad und E-Bike
Kurz gesagt
Ist der Akku in der E-Bike-Versicherung mitversichert? Meist ja: Diebstahl, Sturz, Wasser und Elektronikschäden am Akku deckt eine eigene E-Bike-Versicherung in der Regel. Verschleiß zahlt sie oft erst, wenn die Kapazität dauerhaft unter 50 oder 60 Prozent fällt. Die Hausrat zahlt den Akku meist nur mit dem ganzen Rad. Ein neuer Akku kostet etwa 600 bis 1.000 Euro.
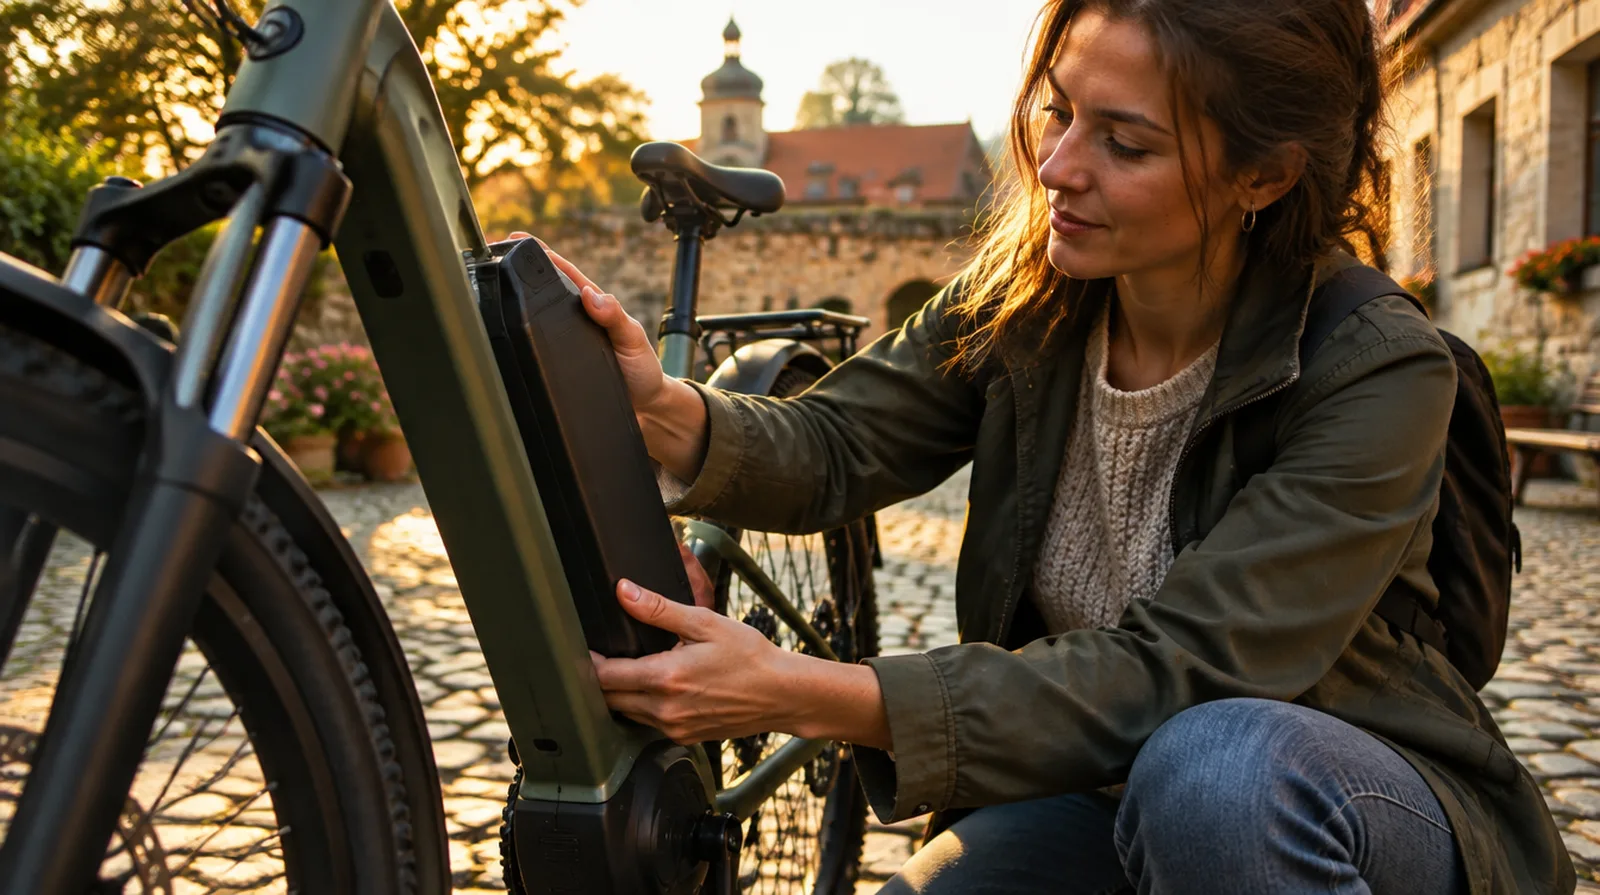
Preise für Ersatzakkus und für E-Bike-Versicherungen aus öffentlich genannten Zahlen, Stand Oktober 2026.
| Beispiel | Richtwert |
|---|---|
| Ersatzakku für ein E-Bike, übliche Spanne | etwa 600 bis 1.000 Euro |
| Rahmenakku mit 750 Wattstunden eines verbreiteten Herstellers, neu | etwa 540 bis 780 Euro |
| E-Bike mit 1.500 Euro Wert, Diebstahl oder Kasko | etwa 30 bis 70 Euro oder 50 bis 90 Euro im Jahr |
| E-Bike mit 3.000 Euro Wert, Diebstahl oder Kasko | etwa 60 bis 120 Euro oder 80 bis 150 Euro im Jahr |
| E-Bike mit 5.000 Euro Wert, Diebstahl oder Kasko | etwa 100 bis 180 Euro oder 130 bis 220 Euro im Jahr |
Richtwerte, Stand Oktober 2026, aus Händlerpreisen und veröffentlichten Tarifbeispielen.
Ob Verschleiß und Teilediebstahl am Akku gedeckt sind, steht allein in Ihren Bedingungen;
das passende Angebot holen wir ein.
Rechenbeispiel
Das Rad war mit einem Bügelschloss an einem Fahrradständer angeschlossen, der Akku wurde aus der Halterung gebrochen. Ersatz kostet 750 Euro.
| Neuer Akku | 750 Euro |
| Hausrat mit Fahrradbaustein, Teilediebstahl nicht eingeschlossen | 0 Euro |
| E-Bike-Versicherung mit Teilediebstahl | 750 Euro |
| Selbstbeteiligung im Tarif | 100 Euro |
| Auszahlung E-Bike-Versicherung | 650 Euro |
Über die Hausrat gehen Sie leer aus, mit eigener E-Bike-Versicherung bleiben 100 Euro bei Ihnen. Rechenbeispiel mit Richtwerten.
Beim Akku gibt es vier Schadenarten: Diebstahl, Beschädigung durch Sturz oder Unfall, Schäden durch Wasser oder Elektronik und das langsame Nachlassen der Kapazität. Eine eigene E-Bike-Versicherung mit Kaskoschutz deckt die ersten drei in der Regel, beim vierten unterscheiden sich die Tarife stark.
Die Hausratversicherung denkt anders. Sie versichert Ihre Sachen gegen Einbruch, Feuer und Leitungswasser. Das E-Bike ist darin ein Fahrrad unter vielen, mit dem Fahrradbaustein auch draußen gegen Diebstahl. Einen Akku, der beim Sturz bricht oder nach Regen ausfällt, zahlt sie nicht.
| Schaden am Akku | Hausrat mit Fahrradbaustein | E-Bike-Versicherung mit Kasko |
|---|---|---|
| Ganzes Rad samt Akku gestohlen | ja, bis zur vereinbarten Grenze | ja, meist bis zum Neuwert |
| Nur der Akku vom abgestellten Rad gestohlen | oft nein | meist ja, Schloss am Rad vorausgesetzt |
| Akku aus der verschlossenen Wohnung gestohlen | ja, als Einbruchdiebstahl | je nach Tarif |
| Akku beim Sturz gebrochen | nein | ja |
| Feuchtigkeit oder Kurzschluss | nein | meist ja |
| Kapazität nach Jahren gesunken | nein | nur in manchen Tarifen, mit Grenzwert |
| Akku entzündet sich beim Laden | Schaden an der Wohnung ja, am Akku selbst offen | Akku je nach Tarif |
Jeder Lithium-Akku verliert mit den Jahren Kapazität. Viele Tarife sehen darin normalen Verschleiß und zahlen nicht. Tarife mit Verschleißschutz verlangen häufig, dass die Kapazität dauerhaft unter einen festen Wert fällt, meist 50 oder 60 Prozent. Belegen müssen Sie das in der Regel mit einem Auslesebericht aus der Fachwerkstatt.
Dazu kommen Altersgrenzen: Manche Verträge decken Verschleiß nur für Räder bis zu einem bestimmten Alter oder nur, wenn die Versicherung kurz nach dem Kauf abgeschlossen wurde. Lesen Sie diese Stelle genau, sie entscheidet über mehrere Hundert Euro.
Abnehmbare Akkus sind ein beliebtes Ziel, weil sie leicht und teuer sind. Ob ein Tarif den Diebstahl einzelner Teile zahlt, steht unter dem Stichwort Teilediebstahl. Häufig muss das Rad dabei mit einem Schloss an einem festen Gegenstand gesichert gewesen sein, manche Tarife verlangen zusätzlich ein abschließbares Akkuschloss.
Ein Akku, den Sie mit in die Wohnung nehmen, ist dort als Hausrat gegen Einbruch versichert. Unterwegs, etwa im Rucksack oder im Auto, gelten die Regeln der Außenversicherung oder des Tarifs für das Rad.
Offen gesagt: Ist das Rad älter als fünf bis sechs Jahre und der Akku ohnehin bald fällig, zahlt sich eine teure Kaskopolice selten aus. Für Mängel in den ersten zwei Jahren haftet zuerst der Händler aus der Gewährleistung, dafür brauchen Sie keine Versicherung.
Wer das Rad nur zu Hause im verschlossenen Keller lädt und abstellt, ist beim Diebstahl über die Hausrat oft ausreichend geschützt. Für neue Räder ab etwa 2.000 Euro, die täglich draußen stehen, ist eine E-Bike-Versicherung mit Akku und Teilediebstahl dagegen meist sinnvoll.
Fragen und Antworten
Aus der verschlossenen Wohnung ja, als Einbruchdiebstahl. Wird nur der Akku vom abgestellten Rad gestohlen, zahlt die Hausrat meist nicht, auch nicht mit Fahrradbaustein.
In Tarifen mit Verschleißschutz meist erst, wenn die Kapazität dauerhaft unter 50 oder 60 Prozent fällt. Viele Tarife schließen Verschleiß ganz aus.
Nur wenn er in der Versicherungssumme enthalten oder ausdrücklich als Zubehör genannt ist. Melden Sie ihn mit Kaufbeleg an.
Schäden an der Wohnung zahlt die Hausrat als Feuerschaden, am Gebäude die Wohngebäudeversicherung. Ob der Akku selbst ersetzt wird, hängt vom E-Bike-Tarif ab.
Meist 600 bis 1.000 Euro, je nach Hersteller und Kapazität. Damit ist er das teuerste Ersatzteil am Rad.
Eigene Akkupolicen sind selten. Sinnvoller ist eine E-Bike-Versicherung, die Akku, Teilediebstahl und Sturz zusammen deckt.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns. Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Fahrrad und E-Bike
Brauche ich für mein E-Bike eine eigene Versicherung?
Lohnt sich eine E-Bike-Versicherung?
Für ein E-Bike ab etwa 2.000 Euro, das Sie oft draußen abstellen, lohnt sich meist eine eigen …
Was kostet eine Fahrradversicherung?
Für ein Fahrrad mit 1.000 Euro Wert zahlen Sie über den Fahrradbaustein der Hausrat oft nur r …
Hausrat oder eigene Fahrradversicherung: Was ist besser?
Bis etwa 1.000 Euro Radwert reicht meist der Fahrradbaustein der Hausratversicherung. Er kost …
Was ist der Unterschied zwischen E-Bike und Pedelec?
Zwischen beiden liegt der Antrieb: Ein Pedelec unterstützt nur beim Treten, mit höchstens 250 …
NAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen