Versicherungen für Vereine, Verbände, Stiftungen und Kirchengemeinden
Das Sommerfest, der Kuchenstand, die Jugendfreizeit, die Kasse des Vorstands: Im Verein arbeiten meist Ehrenamtliche, die Haftung ist trotzdem echt. Ein vergessener Förderantrag oder ein Sturz auf dem Vereinsgelände landet schnell beim Vorstand persönlich. Hier steht, was Vereine, Verbände und Gemeinden wirklich brauchen und was es kostet.
Ehrenamtliche Vorstände, die höchstens die Ehrenamtspauschale bekommen, haften nach § 31a BGB dem Verein gegenüber nur bei Vorsatz und grober Fahrlässigkeit. Gegenüber Finanzamt und Sozialversicherung gilt das nicht, etwa bei nicht abgeführten Lohnsteuern oder Beiträgen. Eine Vermögensschadenhaftpflicht oder D&O für den Vorstand schützt genau dort und kostet für kleine Vereine oft nur wenige hundert Euro im Jahr.
Was in dieser Branche schiefgeht
01
Veranstaltungen
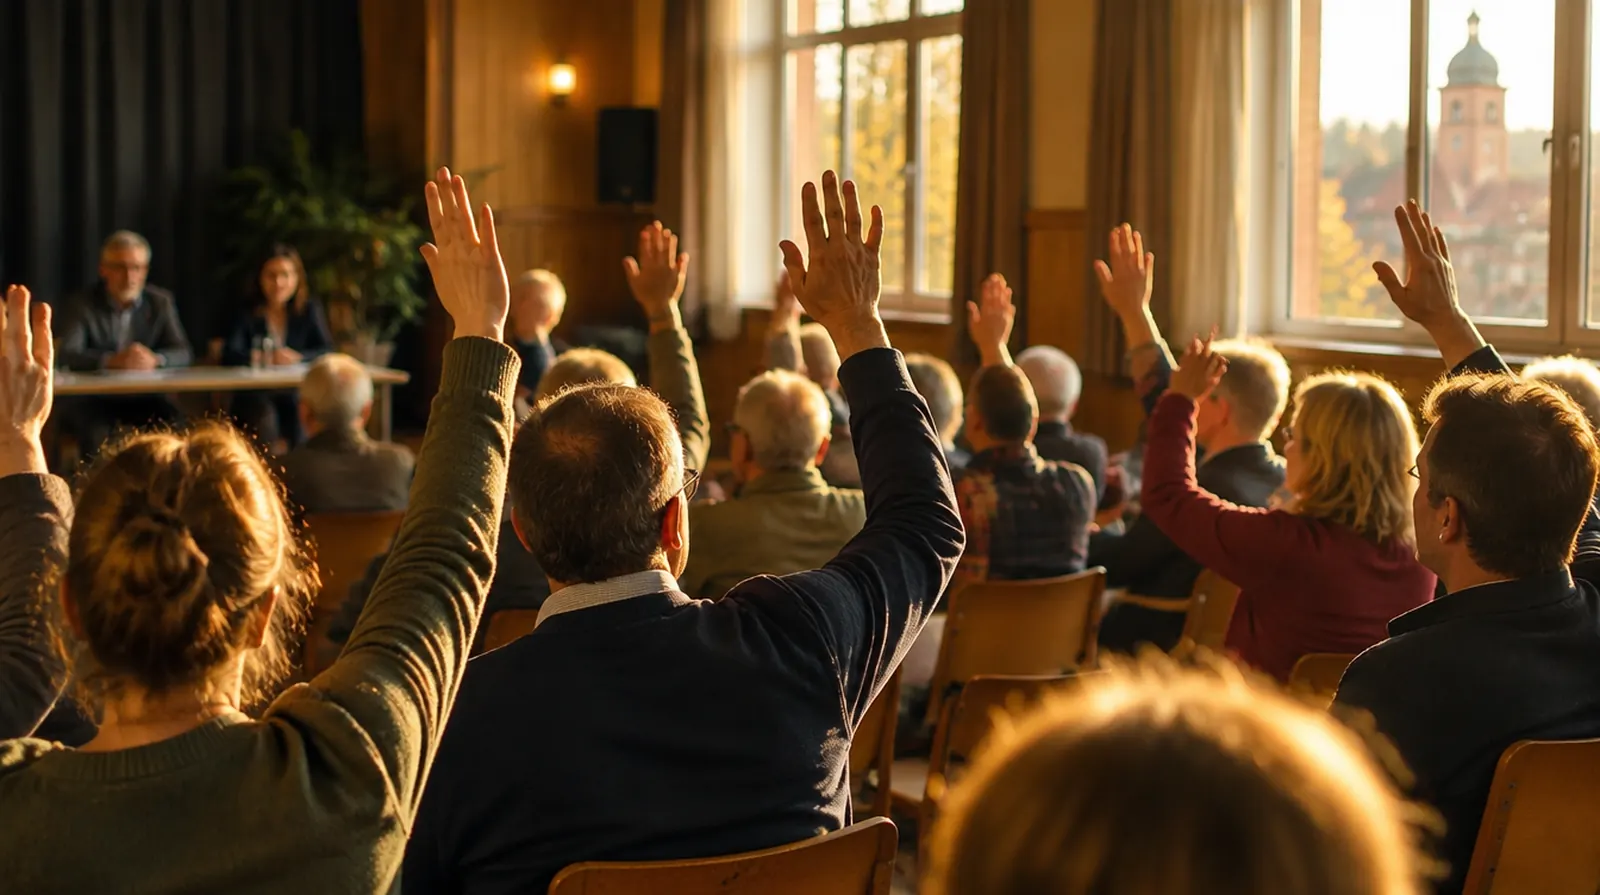
Beim Sommerfest stürzt ein Gast über ein Kabel, beim Laternenumzug verbrennt sich ein Kind. Der Verein haftet als Veranstalter.
02
Vereinsgelände und Gebäude
Glatteis auf dem Weg zum Vereinsheim, ein loser Ast am Sportplatz, ein Dachziegel an der Kirche: Die Verkehrssicherungspflicht liegt beim Verein.
03
Fehler des Vorstands
Ein Förderantrag wird zu spät gestellt, die Gemeinnützigkeit geht wegen fehlerhafter Mittelverwendung verloren, Steuern werden nicht abgeführt.
04
Kasse und Vertrauen
Veruntreuung durch Kassierer gehört zu den häufigen Schäden in Vereinen. Oft fällt sie erst bei der Kassenprüfung auf.
05
Ehrenamtliche
Helferinnen und Helfer fahren mit dem eigenen Auto, tragen Bänke, stehen auf Leitern. Nicht jeder Unfall ist gesetzlich abgesichert.
06
Mitgliederdaten
Mitgliederlisten mit Kontodaten und Geburtsdaten liegen oft auf privaten Rechnern. Ein Datenleck löst Meldepflichten aus.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Für Streit mit Beschäftigten, Vermietern oder ausgeschlossenen Mitgliedern.
Was es kostet: Beispielpreise
Der Beitrag hängt von Mitgliederzahl, Veranstaltungen, Gebäuden und hauptamtlichen Beschäftigten ab. Viele Landessportbünde und Dachverbände haben Sammelverträge, die eine Grunddeckung schon enthalten.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Kleiner Verein mit etwa 100 Mitgliedern und einem Fest im Jahr
etwa 100 bis 300 Euro im Jahr
Betriebshaftpflicht
Verband mit Geschäftsstelle, zehn Beschäftigten und Tagungen
etwa 400 bis 1.200 Euro im Jahr
Berufshaftpflicht
Vermögensschadenhaftpflicht für den Vorstand, 250.000 Euro
etwa 150 bis 500 Euro im Jahr
Gewerbegebäude
Vereinsheim oder Gemeindehaus mit 1 Mio. Euro Neuwert
etwa 800 bis 2.500 Euro im Jahr
Gruppenunfallversicherung
Ehrenamtliche Helfer, pauschal je Person
etwa 3 bis 10 Euro im Jahr je Person
Zum Vergleich: Die Haftpflicht eines kleinen Vereins kostet im Jahr ungefähr so viel wie die Mitgliedsbeiträge von drei bis zehn Mitgliedern.
Richtwerte ohne Versicherungsteuer, Stand September 2026,
aus öffentlich genannten Tarifbeispielen und unserer Angebotspraxis.
Prüfen Sie vorher, was ein Sammelvertrag Ihres Dachverbands schon abdeckt;
Sechs Dinge, die Vereinen und Gemeinden wirklich passieren. Hier alle an einem einzigen Festsamstag. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Schaden bis jetzt111.700 Euro
Beim Aufbau kippt ein Pavillon im Wind auf das Auto eines Nachbarn.
4.200 Euro · Zahlt: Betriebshaftpflicht
Eine Besucherin stolpert über ein Stromkabel und bricht sich das Handgelenk.
9.000 Euro · Zahlt: Betriebshaftpflicht
Ein Helfer rutscht von der Leiter, als er Lichterketten aufhängt. Er fällt länger im Beruf aus.
8.000 Euro · Zahlt: Gruppenunfallversicherung
Der Kassenwart merkt: Der Antrag auf Landesförderung für die neue Flutlichtanlage ist nicht fristgerecht eingegangen.
25.000 Euro · Zahlt: Berufshaftpflicht
In der Küche des Vereinsheims fängt eine Fritteuse Feuer. Küche und Saal sind verrußt.
60.000 Euro · Zahlt: Gewerbegebäude
Nach dem Fest brechen Unbekannte in den Geräteraum ein, Musikanlage und Kasse sind weg.
5.500 Euro · Zahlt: Inhaltsversicherung
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 111.700 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Fragen Sie zuerst beim Landessportbund oder Dachverband nach, was der Sammelvertrag abdeckt, und schließen Sie nur die Lücken.
Achten Sie darauf, dass alle satzungsgemäßen Aktivitäten, Feste, Ausflüge und Jugendfreizeiten im Vertrag stehen.
Versichern Sie den Vorstand gegen Vermögensschäden, besonders wenn der Verein Beschäftigte, Fördermittel oder Zweckbetriebe hat.
Ergänzen Sie eine Vertrauensschadendeckung, wenn mehrere Personen Zugriff auf Kasse und Konten haben.
Klären Sie, ob Ehrenamtliche über die VBG oder die Unfallkasse Ihres Landes gesetzlich versichert sind, und schließen Sie Lücken mit einer Gruppenunfallversicherung.
Lassen Sie sich von der Gemeinde vor großen Veranstaltungen schriftlich geben, welche Deckung sie erwartet.
Warum NAMMERT für Ihren Betrieb
Wir kennen das Vereinsleben
Aus der Bootsversicherung kennen wir Segel- und Wassersportvereine mit ihren Häfen, Regatten und Ehrenamtlichen. Wir wissen, wie Vorstand und Veranstaltungen zusammenhängen.
Wir vergleichen mit dem Sammelvertrag
Als Makler prüfen wir, was Ihr Dachverband schon abdeckt, holen Angebote mehrerer Versicherer ein und schließen nur die echten Lücken.
Schadenpraxis aus eigener Bearbeitung
In der Bootsversicherung bearbeiten wir Schäden selbst. Wir helfen dem Vorstand, einen Schaden sauber zu melden.
Familienbetrieb seit 1989
Für den Verein kostenlos, die Vergütung zahlt der Versicherer. Der Vorstand wechselt, Ihr Ansprechpartner bei uns bleibt.
Häufige Fragen
Fragen und Antworten
Braucht ein Verein eine Haftpflichtversicherung?
Gesetzlich nicht, praktisch ja.
Der Verein haftet als Veranstalter und für sein Gelände,
und ohne Versicherung zahlt er aus der Vereinskasse, im schlimmsten Fall haftet der Vorstand.
Was kostet eine Vereinshaftpflicht?
Für kleine Vereine etwa 100 bis 300 Euro im Jahr.
Verbände mit Geschäftsstelle und Tagungen zahlen eher 400 bis 1.200 Euro.
Sind unsere Ehrenamtlichen unfallversichert?
Viele Ehrenamtliche in gemeinnützigen Organisationen,
Kirchen und Kommunen sind gesetzlich unfallversichert, gewählte Vorstände aber oft nur freiwillig.
Eine Gruppenunfallversicherung schließt die Lücken.
Brauchen wir für das Vereinsfest eine eigene Veranstaltungshaftpflicht?
Meist nicht, wenn Feste in der Vereinshaftpflicht eingeschlossen sind.
Bei großen oder öffentlichen Veranstaltungen lohnt die Nachfrage,
weil es oft Grenzen bei der Besucherzahl gibt.
Was ist eine D&O für Vereine?
Sie schützt Vorstände und Geschäftsführer gegen Forderungen wegen Managementfehlern.
Für größere Verbände und Stiftungen mit Hauptamtlichen ist sie sinnvoll,
kleinen Vereinen reicht oft eine Vermögensschadenhaftpflicht.
Gilt das auch für Kirchengemeinden?
Viele Kirchengemeinden sind über Sammelverträge der Landeskirche oder des Bistums versichert.
Prüfen Sie, ob Veranstaltungen,
Gebäude und eigene Einrichtungen wie Kitas darin vollständig enthalten sind.
NAMMERT Versicherungsmakler
Angebote für Verband und Verein anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.