Auto beim Slippen im Wasser: welche Versicherung was bezahlt
Die Rampe ist glatt, die Handbremse hält nicht, und das Zugfahrzeug rollt dem Trailer hinterher. Wer dann was bezahlt, ist nicht eine Frage, sondern vier.
11. Oktober 20267 min LesezeitNAMMERT Assekuradeur GmbH
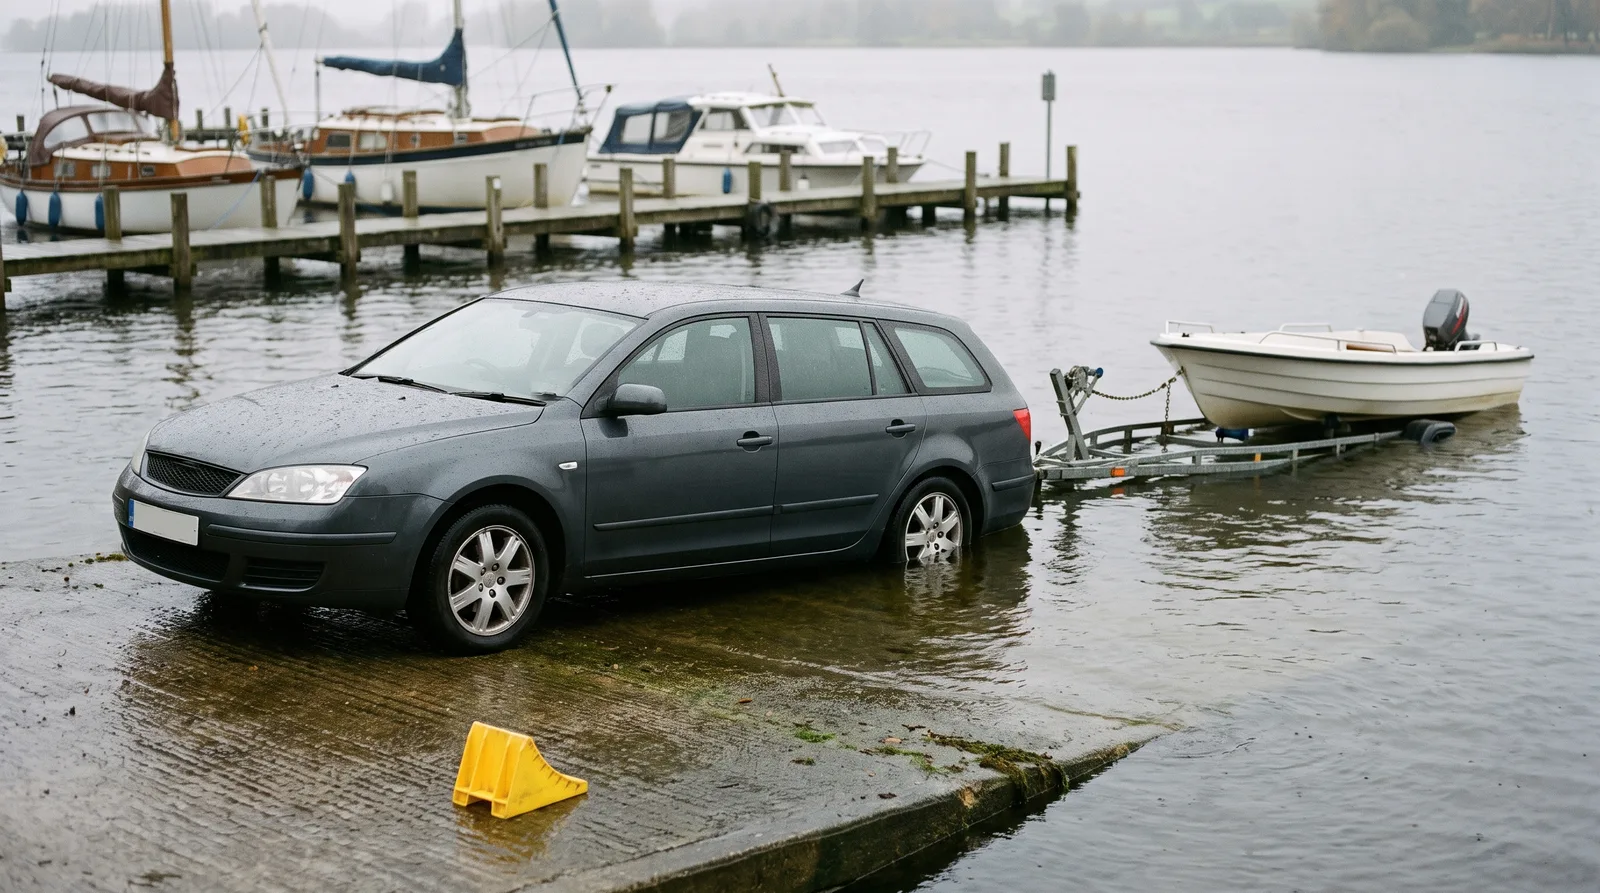
Das Bild kennt jeder, der im Herbst an einer Slipanlage gestanden hat: Die Rampe ist nass und mit Algen belegt, der Trailer steht schon tief im Wasser, und dann rutscht das Auto hinterher, bis die Hinterräder im See stehen oder gleich das ganze Heck. Solche Aufnahmen gehen jedes Jahr durch die Nachrichten, meist mit einem Schmunzeln. Für den Eigner ist es kein Witz, denn auf einen Schlag sind vier Dinge betroffen: das Auto, der Trailer, das Boot und alles, was dabei zu Schaden kommt, vom Steg bis zum Öl im Hafenbecken. Welche Versicherung welchen Teil bezahlt, ist bei jedem davon eine eigene Frage.
Am wenigsten hat die Bootsversicherung mit dem Auto selbst zu tun. Was am Zugfahrzeug kaputtgeht, ist Sache der Kfz-Versicherung, und dort in der Regel nur der Vollkasko. Die Teilkasko zahlt nach üblichen Bedingungen bei Sturm, Hochwasser, Brand oder Diebstahl, aber nicht dafür, dass ein Wagen nach einem Bedienfehler die Rampe hinunterrollt. Auch das Herausziehen mit Kran oder Abschleppwagen rechnet der Kfz-Versicherer ab, soweit sein Vertrag das vorsieht. Wer für sein Auto nur die Haftpflicht hat, trägt Bergung und Reparatur des eigenen Wagens selbst.
Die eigentliche Überraschung steckt in der Haftpflicht. Beschädigt das rutschende Gespann den Steg, ein fremdes Boot am Anleger oder die Slipanlage selbst, denken viele zuerst an die Bootshaftpflicht. Die steht dafür ausdrücklich nicht ein: Nach A-6.1.4 ist in allen drei Haftpflichttarifen die Haftpflicht wegen Schäden ausgenommen, die durch den Gebrauch eines Kraftfahrzeugs oder Kfz-Anhängers entstehen. Wer mit dem Auto slippt, gebraucht das Auto. Zuständig ist deshalb die Kfz-Haftpflicht des Zugfahrzeugs, und dorthin gehört in aller Regel auch das Öl, das aus dem Wagen ins Hafenbecken läuft.
Beim Trailer kommt es auf zwei Dinge an. Für Schäden, die der Anhänger anderen zufügt, steht zuerst ebenfalls die Kfz-Haftpflicht des ziehenden Fahrzeugs ein. Die Haftpflicht Basis Plus und Premium erweitert den Schutz in A-1.4 auf den nicht versicherungspflichtigen Bootsanhänger, aber nur, soweit die Kfz-Haftpflicht nicht zahlt; die Haftpflicht Basis kennt diese Erweiterung nicht. Den Trailer selbst ersetzt die Kasko nur, wenn er beantragt ist und mit eigener Summe im Versicherungsschein steht (A-1.3 b). In Basis Plus gilt das nur für die in A-6.4 genannten Ereignisse, eine Selbstbeteiligung fällt beim Trailer in Basis Plus und Premium nicht an (A-4.2).
Für das Boot selbst ist die Kasko zuständig, und der Ort ist dabei kein Problem: Nach A-2.1.2 besteht der Schutz ausdrücklich auch beim Zu-Wasser-Lassen und An-Land-Ziehen. Entscheidend ist das Ereignis. Basis Plus und Premium versichern in A-3.1.1 den Unfall des Fahrzeugs, dazu gehören die Kollision mit festen und schwimmenden Gegenständen und das Sinken. Die Basis-Kasko kennt den Unfall nicht, sie leistet nach A-3.1 nur bei Naturgewalten, Brand und Explosion sowie beim Diebstahl des ganzen Fahrzeugs. Für das Trailerboot, die Jolle oder das kleine Motorboot, das an der Rampe gegen den Steg schlägt, ist das der Unterschied zwischen Zahlung und Ablehnung. In allen drei Tarifen ausgeschlossen sind Schäden durch nicht sachgerechte Verladung und Befestigung während des Transports (A-6.2 l, in der Basis A-5.2 l).
Ein Außenborder, der mit untergetaucht ist, braucht schnelle Hilfe: mit Süßwasser spülen, Öl wechseln und nicht starten, bevor ein Fachmann draufgesehen hat. Das ist keine Kür, sondern Pflicht. Nach B-3.2.2 müssen Sie aus eigener Initiative alles Zumutbare tun, um den Schaden zu mindern, und die Kosten dafür werden ersetzt, auch wenn die Mühe erfolglos bleibt (A-5.1, in der Basis A-4.1). Der Außenborder selbst ist in der Kasko nur versichert, wenn er beantragt und im Versicherungsschein dokumentiert ist (A-1.3 c). Die Bergung des Bootes trägt die Kasko nach A-5.2 (Basis A-4.2) zusätzlich dann, wenn eine Behörde sie angeordnet oder veranlasst hat.
Die Reihenfolge nach dem Schreck ist deshalb klar. Erst Menschen in Sicherheit bringen und die Hafenverwaltung verständigen, wenn Öl austritt, dann fotografieren, bevor irgendetwas bewegt wird. Danach zwei Meldungen statt einer: an den Kfz-Versicherer für Auto, Steg und fremde Boote, an die Bootsversicherung für Boot, Trailer und Motor. Für das nächste Mal gilt: Handbremse anziehen, Gang oder Parkstellung einlegen, Unterlegkeile auf der Wasserseite an die Räder und eine zweite Person am Wagen. Was beim Trailern sonst zählt, steht im Beitrag über das Trailern und Slippen.
Zum Abhaken
Häufige Fragen
Zahlt die Bootshaftpflicht, wenn mein Auto beim Slippen einen Steg beschädigt?
Nein. Schäden durch den Gebrauch eines Kraftfahrzeugs oder Kfz-Anhängers sind in allen drei Haftpflichttarifen nach A-6.1.4 ausgenommen. Zuständig ist die Kfz-Haftpflicht des Zugfahrzeugs.
Ist mein Boot versichert, wenn es beim Slippen beschädigt wird?
In Basis Plus und Premium ja, wenn ein Unfall des Fahrzeugs vorliegt, etwa eine Kollision oder das Sinken (A-3.1.1). Die Basis-Kasko leistet nur bei Naturgewalten, Brand, Explosion und Diebstahl des ganzen Fahrzeugs.
Ersetzt die Bootsversicherung meinen Trailer?
Nur, wenn er beantragt ist und mit eigener Versicherungssumme im Versicherungsschein steht (A-1.3 b). In Basis Plus und Premium fällt beim Trailer keine Selbstbeteiligung an (A-4.2).
Wer zahlt, wenn mein Auto an der Slipanlage im See versinkt?
Die eigene Kfz-Vollkasko, sofern Sie eine haben. Die Teilkasko greift bei einem Bedienfehler in der Regel nicht, und die Bootsversicherung ist für das Auto nicht zuständig.
Dazu passt