Alles zur Versicherung: Bauleistung
Brauche ich als Bauunternehmer eine Bauleistungsversicherung, wenn der Bauherr schon eine hat?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Bauleistung
Kurz gesagt
Lohnt sich eine Bauleistungsversicherung bei Sanierung und Umbau? Ja, sobald in Tragwerk, Dach oder Außenwand eingegriffen wird, aber nur mit Einschluss des Altbaus. Ohne diesen Baustein ist nur die neue Leistung versichert, nicht das bestehende Haus. Bei 100.000 bis 250.000 Euro Bausumme kostet der Grundschutz meist einige hundert Euro. Für ein neues Bad oder neue Böden brauchen Sie sie nicht.
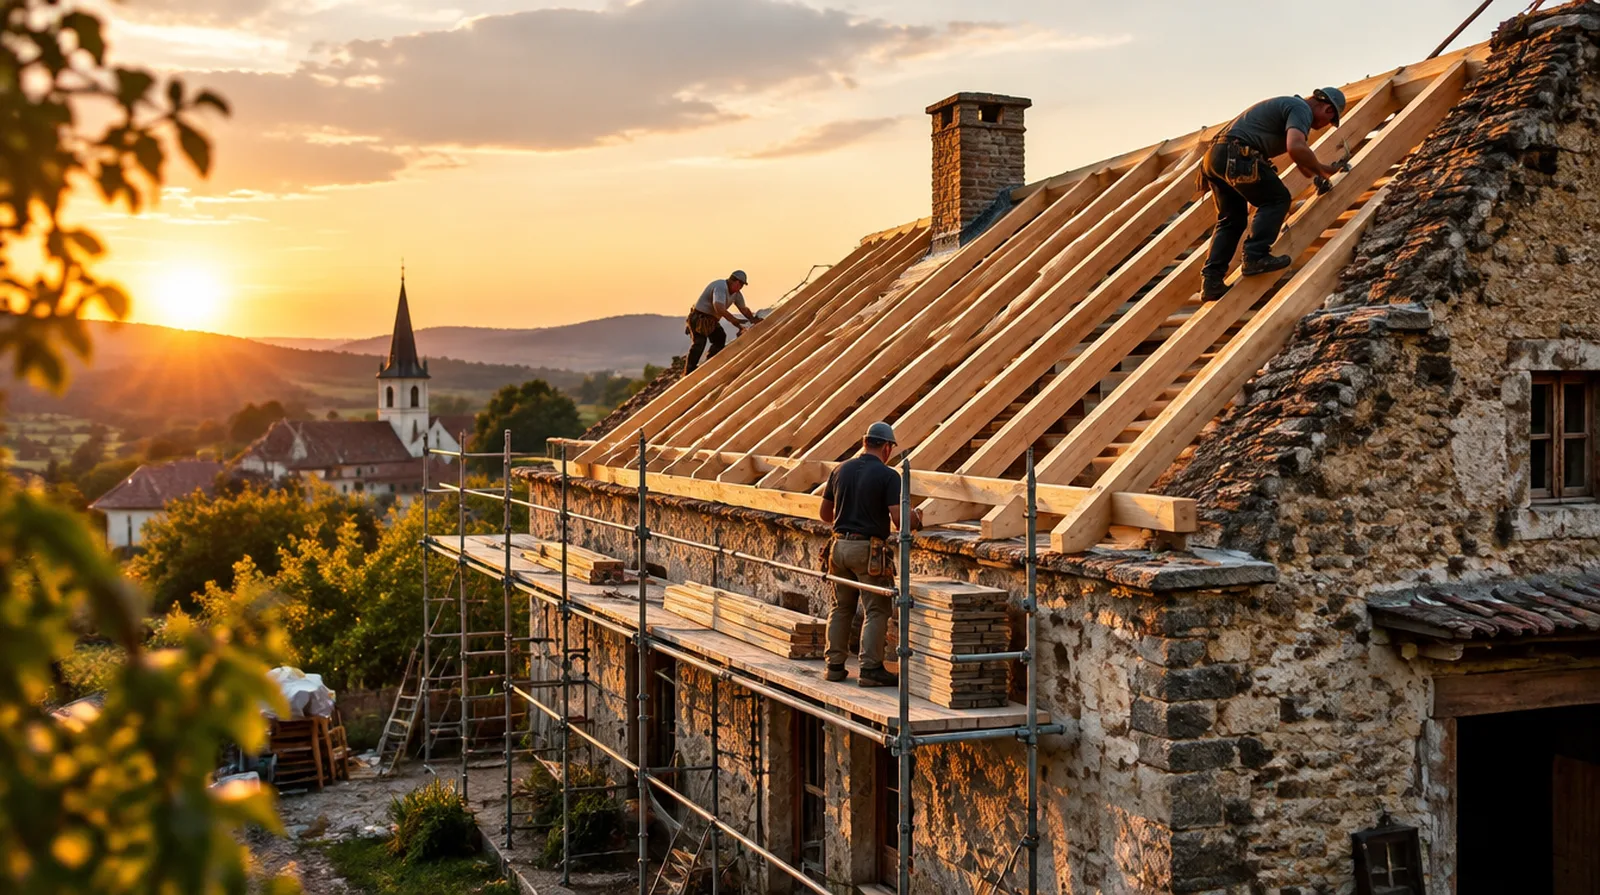
Beiträge aus veröffentlichten Beispielen und Tarifunterlagen in Deutschland, Stand Oktober 2026. Für Umbauten gibt es kaum öffentliche Preisbeispiele.
| Beispiel | Richtwert |
|---|---|
| Vergleichswert Neubau, Bausumme 250.000 bis 400.000 Euro | etwa 170 bis 500 Euro einmalig |
| Vergleichswert Neubau, Bausumme 250.000 Euro, günstiger Tarif | ab etwa 220 Euro einmalig |
| Umbau, Bausumme 100.000 Euro, ohne Altbau | etwa 150 bis 300 Euro einmalig |
| Zuschlag für den Altbau-Einschluss, je nach Stufe und Summe | etwa 100 bis 400 Euro |
| Selbstbehalt für Altbauschäden in einem Tarifbeispiel | 10 oder 20 Prozent, mindestens 500 Euro |
Die Werte für den Umbau mit 100.000 Euro,
den Zuschlag für den Altbau und das Rechenbeispiel sind Richtwerte aus der Angebotspraxis.
Die übrigen Werte stammen aus den genannten Quellen.
Ihr Beitrag hängt von Eingriffen, Bausumme und Altbausumme ab; das genaue Angebot holen wir ein.
Rechenbeispiel
Im November reißt ein Sturm die Notabdeckung vom offenen Dach. Regen läuft in die neue Dämmung und weiter in Decken und Böden des Obergeschosses.
| Schaden an der neuen Dämmung | angenommen 4.000 Euro |
| Schaden am Altbau, Decken und Böden im Obergeschoss | angenommen 18.000 Euro |
| Selbstbehalt neue Leistung | 500 Euro |
| Selbstbehalt Altbau, 10 Prozent | 1.800 Euro |
| Zahlung mit Altbau-Einschluss | 19.700 Euro |
Ohne Altbau-Einschluss hätte die Bauleistungsversicherung nur die Dämmung bezahlt, also 3.500 Euro. Die 18.000 Euro am Altbau wären am Bauherrn hängen geblieben, wenn der Dachdecker die Abdeckung ordentlich gesichert hatte.
Beim Neubau steht nur das neue Haus im Risiko. Beim Umbau ist das bestehende Gebäude meist viel mehr wert als die neue Bauleistung. Reißt beim Dachausbau die Notabdeckung und läuft Regen zwei Etagen tief in Decken und Böden, ist der Schaden am Altbau oft fünfstellig, der an der neuen Dämmung klein.
Eine Bauleistungsversicherung ohne Altbau-Einschluss zahlt in diesem Fall nur die neue Dämmung. Bei Sanierung und Umbau entscheidet deshalb nicht der Abschluss an sich, sondern ob und wie der Altbau mitversichert ist.
Versicherer bieten den Altbau als Zusatzbaustein in mehreren Stufen an. Die Summe wird meist auf Erstes Risiko vereinbart: Bis zu diesem Betrag wird ohne Prüfung einer Unterversicherung gezahlt, darüber nichts.
| Stufe | Was versichert ist | Sinnvoll bei |
|---|---|---|
| Einsturz | Teil- oder Ganzeinsturz des Altbaus, auch eines Nachbarhauses bei Eingriff in dessen Statik | Unterfangung, Durchbrüchen in tragenden Wänden |
| Einsturz plus Sachschäden | zusätzlich Schäden durch die Bauarbeiten sowie Leitungswasser, Sturm und Hagel | Dachausbau, geöffneter Außenhaut |
| Umfassender Altbauschutz | zusätzlich sonstige unvorhergesehene Schäden am Altbau, außer Feuer | Kernsanierung, wertvoller Ausstattung |
Je nach Umfang der Arbeiten kann der Schutz der Wohngebäudeversicherung während der Bauzeit eingeschränkt sein, etwa wenn das Haus unbewohnt ist oder das Dach offen steht. Für Bauarbeiten selbst ist sie ohnehin nicht gemacht. Genau diese Lücke soll der Altbau-Einschluss in der Bauleistungsversicherung schließen.
Klären Sie deshalb vor Baubeginn mit beiden Versicherern, wer welchen Schaden trägt. Feuer bleibt in der Regel Sache der Gebäudeversicherung, die dafür auch höhere Summen für Lösch- und Aufräumkosten hat.
Bei Arbeiten im Innenraum ohne Eingriff in Statik, Dach oder Fassade ist das Risiko klein: neues Bad, neue Fenster im Austausch, Böden, Elektrik. Schäden, die ein Betrieb dabei an Ihrem Haus verursacht, sind Sache seiner Betriebshaftpflicht, und seine eigene Leistung trägt er bis zur Abnahme selbst.
Auch bei einer geringen Bausumme mit kurzer Bauzeit steht der Aufwand oft in keinem Verhältnis. Ein Gebäude, das ohnehin abgerissen wird, lässt sich nicht als Altbau mitversichern.
Für den Altbau fragen Versicherer nach Art der Eingriffe, etwa Unterfangung, Durchbrüche in tragenden Wänden oder Öffnen des Dachs, nach Baujahr und Ausstattung und danach, ob ein Statiker plant. Manche verlangen Fotos, Lageplan und Baubeschreibung.
Häufig wird gefragt, ob vor Baubeginn ein Beweissicherungsgutachten erstellt wurde. Das lohnt sich auch ohne Versicherung: Es hält den Zustand von Altbau und Nachbarhaus fest und verhindert später Streit darüber, welche Risse neu sind.
Die Altbausumme muss nicht den Wert des ganzen Hauses abdecken. Überlegen Sie, was im schlimmsten realistischen Fall beschädigt würde: beim Dachausbau meist Dachgeschoss und das Stockwerk darunter, bei einer Unterfangung die betroffene Gebäudeseite. Diesen Wiederherstellungswert setzen Sie mit Reserve an.
Fragen und Antworten
Nein.
Versichert ist nur die neue Bauleistung.
Das bestehende Gebäude braucht einen eigenen Einschluss mit eigener Summe.
Der Versicherer zahlt bis zur vereinbarten Summe, ohne zu prüfen,
ob der ganze Altbau mehr wert ist.
Was über die Summe hinausgeht, zahlen Sie selbst.
Ja, wenn Ihre private Haftpflicht die Bausumme nicht abdeckt.
Die Bauleistungsversicherung zahlt keine Schäden an Dritten, etwa an Passanten oder Nachbarn.
Einsturz eines Nachbarhauses lässt sich bei Eingriff in dessen Statik mitversichern.
Andere Schäden beim Nachbarn sind Sache der Haftpflicht.
Bei Fassadendämmung mit Gerüst über längere Zeit kann sie sinnvoll sein,
vor allem gegen Sturm und Vandalismus.
Ohne Eingriff in Dach oder Statik ist der Altbau-Einschluss weniger wichtig.
Vor dem ersten Eingriff.
Schäden, die vor Beginn des Vertrags entstanden sind, sind nicht versichert.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Bauleistung
Brauche ich als Bauunternehmer eine Bauleistungsversicherung, wenn der Bauherr schon eine hat?
Was kostet eine Bauleistungsversicherung beim Hausbau?
Was kostet eine Bauleistungsversicherung beim Hausbau? Bei 250.000 bis 400.000 Euro Bausumme …
Darf die Bauleistungsversicherung auf die Handwerker umgelegt werden?
Darf die Bauleistungsversicherung auf die Handwerker umgelegt werden? Ja, wenn der Bauvertrag …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen