Alles zur Versicherung: Kfz-Versicherung
Welche Kfz-Versicherung brauche ich wirklich?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Kfz-Versicherung
Kurz gesagt
Wenn ein Baum oder Ast auf mein Auto fällt, zahlt bei Sturm ab Windstärke 8 die Teilkasko, ohne Rückstufung. Fällt ein morscher Ast bei ruhigem Wetter, haftet der Eigentümer des Baums, wenn er ihn nicht ordentlich kontrolliert hat; bei Straßenbäumen ist das die Stadt. Gelingt dieser Nachweis nicht, bleibt nur die Vollkasko mit Rückstufung, oft für Schäden von einigen Tausend Euro.
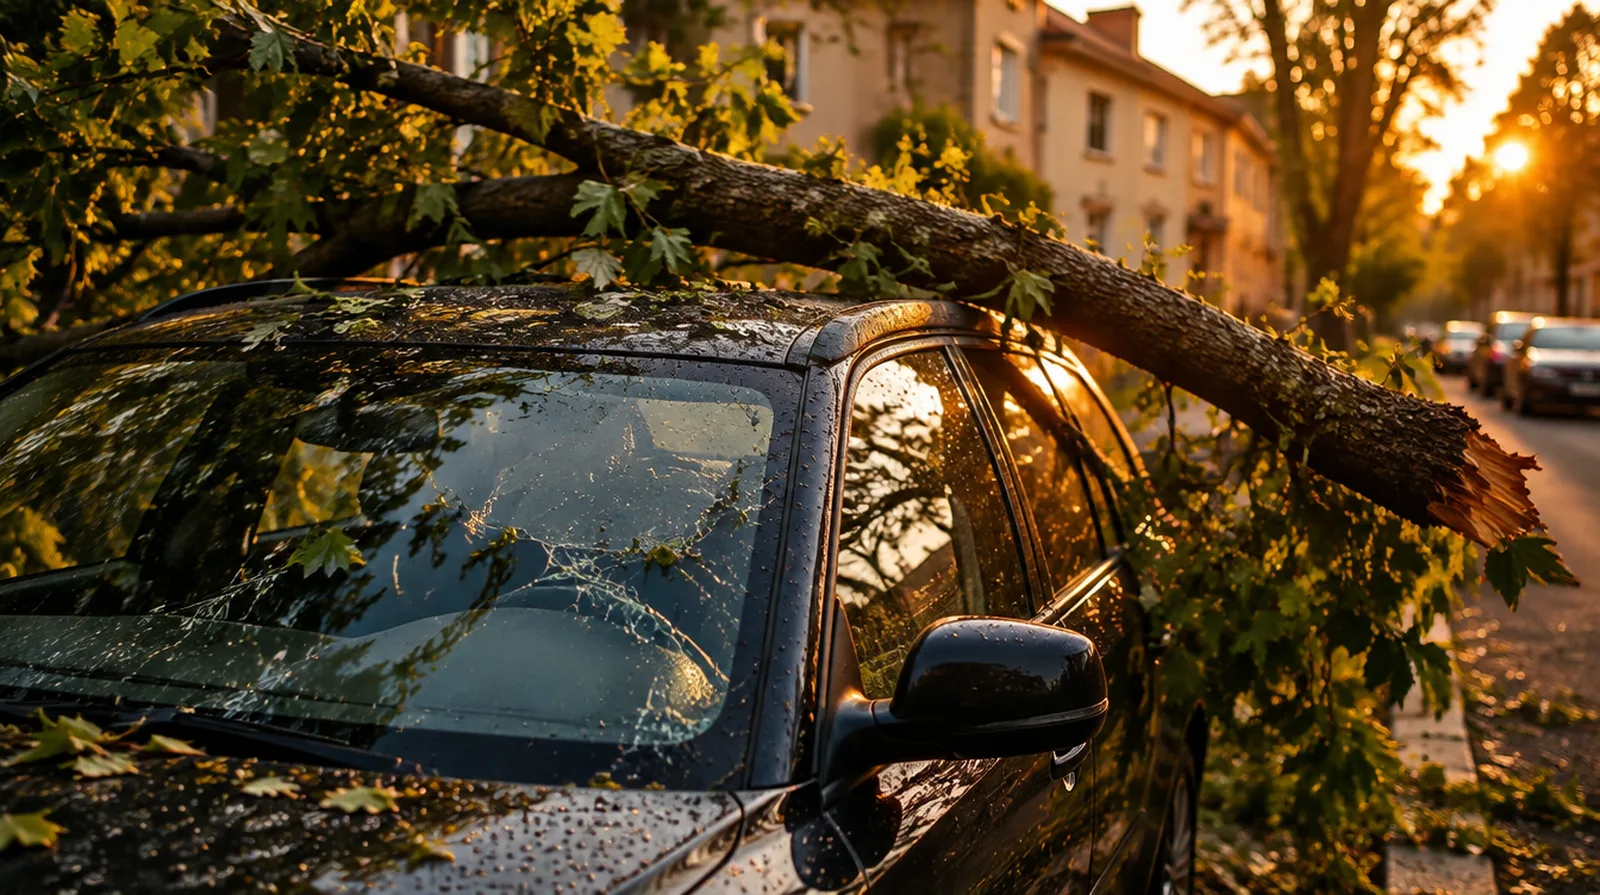
Was ein Baum oder Ast am Auto kosten kann.
| Beispiel | Richtwert |
|---|---|
| Delle im Dach ohne Lackschaden, ausgebeult | etwa 150 bis 500 Euro |
| Frontscheibe mit Kamera nach Asttreffer | unter 1.000 bis über 2.400 Euro je Modell |
| Dach, Motorhaube und Scheibe nach schwerem Ast | etwa 3.000 bis 8.000 Euro |
| Teilkasko, Selbstbeteiligung üblich | 150 bis 300 Euro je Schaden |
Scheibenpreise aus einer Markterhebung eines Automobilclubs vom Februar 2026.
Übrige Werte sind Richtwerte aus der Angebotspraxis, Stand Oktober 2026;
das genaue Angebot holen wir ein.
Rechenbeispiel
Ein Ast beschädigt Motorhaube und Frontscheibe eines Kompaktwagens, Reparatur 3.500 Euro. Die Halterin hat Vollkasko mit 300 Euro und Teilkasko mit 150 Euro Selbstbeteiligung.
| Bei Sturm mit Windstärke 9: Teilkasko | 3.350 Euro, keine Rückstufung |
| Bei Windstille, morscher Ast der Stadt: Amtshaftung | 3.500 Euro, wenn der Nachweis gelingt |
| Bei Windstille, gesunder Baum: Vollkasko | 3.200 Euro, mit Rückstufung |
Dasselbe Ereignis kostet je nach Wetter und Zustand des Baums nichts oder eine höhere Prämie für einige Jahre.
Die Musterbedingungen AKB 2015 versichern in der Teilkasko die unmittelbare Einwirkung von Sturm, also Wind ab Windstärke 8. Ausdrücklich eingeschlossen sind Schäden durch Gegenstände, die der Sturm auf das Fahrzeug wirft. Ein umgestürzter Baum oder ein abgerissener Ast bei Sturm gehört genau dazu.
Die Teilkasko zahlt die Reparatur abzüglich Selbstbeteiligung, und Ihre Schadenfreiheitsklasse bleibt unverändert. Ob es Windstärke 8 war, lässt sich mit Wetterdaten für Ihren Ort und die Uhrzeit belegen.
Fällt ein Ast bei ruhigem Wetter, liegt kein Sturmschaden vor. Dann kann der Eigentümer des Baums nach § 823 BGB haften, wenn er seine Pflicht verletzt hat, den Baum regelmäßig zu kontrollieren und kranke Teile zu entfernen. Für Straßen- und Parkbäume ist das meist die Stadt oder Gemeinde; dort greift die Amtshaftung nach § 839 BGB.
Der Haken: Sie müssen zeigen, dass der Schaden bei ordentlicher Kontrolle erkennbar gewesen wäre, etwa ein abgestorbener Ast oder ein hohler Stamm. Ein gesunder Baum, der unerwartet einen Ast verliert, begründet in der Regel keine Haftung.
| Situation | Wer zahlt |
|---|---|
| Sturm ab Windstärke 8 | Ihre Teilkasko |
| Morscher Ast, keine Kontrolle | Eigentümer des Baums oder dessen Haftpflicht |
| Straßenbaum mit erkennbarem Schaden | Stadt oder Gemeinde |
| Gesunder Baum, kein Sturm | Ihre Vollkasko, sonst Sie selbst |
| Baum fällt auf fahrendes Auto | wie oben, zusätzlich Unfall in der Vollkasko |
Ein Baum oder Ast wird nach einem Schaden oft schnell zersägt und abgefahren. Fotografieren Sie deshalb Auto, Ast und Bruchstelle von nahen und weiten Punkten, besonders morsches Holz oder Pilzbefall am Stamm.
Notieren Sie Datum, Uhrzeit und Wetter. Zeugen und ein kurzer Bericht der Polizei oder Feuerwehr helfen, wenn Sie später gegen einen Eigentümer vorgehen.
Bei Sturm melden Sie den Schaden direkt Ihrer Teilkasko. Ohne Sturm kann sich ein Anspruch gegen den Baumeigentümer lohnen, weil seine Haftpflicht ohne Selbstbeteiligung und ohne Rückstufung zahlt.
Lehnt der Eigentümer ab und haben Sie Vollkasko, zahlt diese, und Ihr Versicherer kann sich das Geld später vom Eigentümer holen. Erstattet der Eigentümer oder seine Haftpflicht Ihrem Versicherer die Entschädigung in vollem Umfang, gilt Ihr Vertrag nach den Musterbedingungen als schadenfrei.
Ist Ihr Auto alt und wenig wert, zahlt die Kasko höchstens den Wiederbeschaffungswert. Ein Ast, der ein Auto für 1.500 Euro trifft, macht dann einen wirtschaftlichen Totalschaden, und die Teilkasko zahlt wenig.
Wer unter alten Bäumen parkt und ein Auto mit mittlerem Wert fährt, sollte die Teilkasko aber behalten. Sie kostet weit weniger als eine Vollkasko.
Fragen und Antworten
Ja.
Es kommt nur darauf an, dass der Sturm den Baum oder Ast auf das Auto geworfen hat.
In der Teilkasko nicht.
In der Vollkasko schon, außer der Versicherer holt sich das Geld vollständig beim Eigentümer
zurück.
Wenn er erkennbare Schäden am Baum ignoriert hat, ja.
Seine Haftpflicht zahlt dann.
Dann zahlt die Teilkasko nicht.
Es bleiben der Eigentümer, wenn er schuld ist, und die Vollkasko.
Dann kann Ihnen ein Mitverschulden angerechnet werden, und der Eigentümer zahlt weniger.
Hagel ja.
Dachlawinen nur, wenn Ihr Tarif sie ausdrücklich einschließt.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Kfz-Versicherung
Welche Kfz-Versicherung brauche ich wirklich?
Wer zahlt, wenn eine Dachlawine auf das Auto fällt?
Wenn eine Dachlawine auf das Auto fällt, zahlt meist Ihre Teilkasko, sofern der Tarif Dachlaw …
Welche Versicherung zahlt bei Hagelschaden am Auto?
Einen Hagelschaden am eigenen Auto zahlt die Teilkasko, in der Vollkasko ist sie enthalten. A …
Was ist der Unterschied zwischen Teilkasko und Vollkasko?
Die Teilkasko zahlt Schäden, die Sie nicht selbst verursachen: Diebstahl, Sturm, Hagel, Brand …
Zahlt die Versicherung bei Vandalismus am Auto?
Bei Vandalismus am Auto zahlt die Versicherung nur, wenn Sie Vollkasko haben: Sie ersetzt zer …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen