Alles zur Versicherung: Kfz-Versicherung
Welche Kfz-Versicherung brauche ich wirklich?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Gefahrenstellen Fahrtgebiet und Standort Gestohlen gemeldet Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Kfz-Versicherung
Kurz gesagt
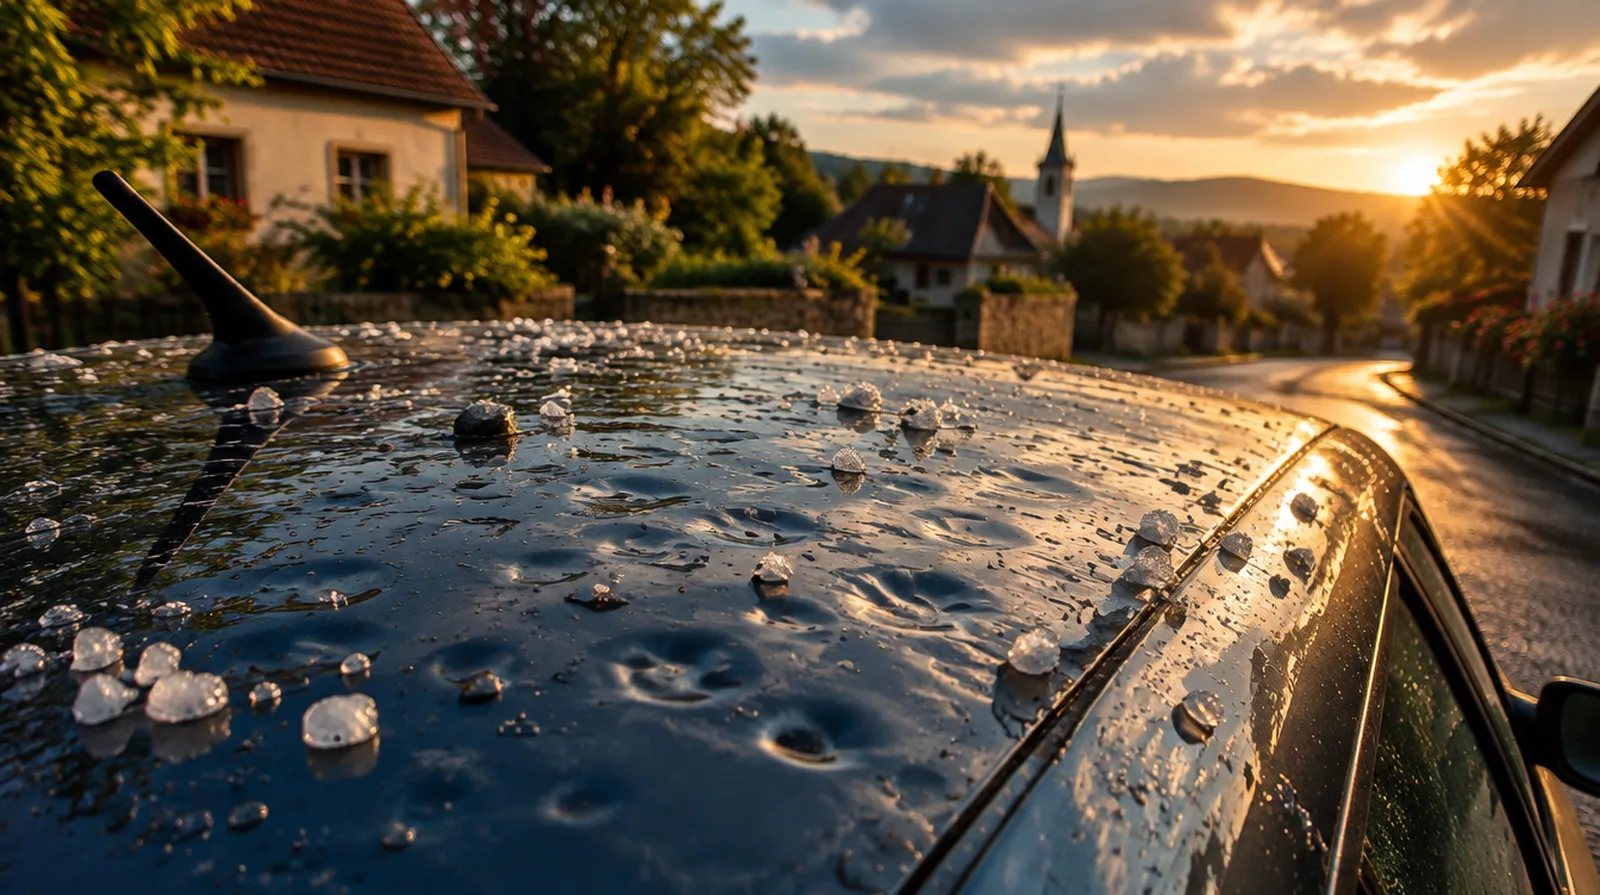
Einen Hagelschaden am eigenen Auto zahlt die Teilkasko, in der Vollkasko ist sie enthalten. Abgezogen wird Ihre Selbstbeteiligung, die Schadenfreiheitsklasse bleibt unberührt. Mit nur einer Haftpflicht zahlen Sie selbst. 2025 kostete ein Naturgefahrenschaden an Autos im Schnitt rund 3.400 Euro, ein leichter Hagelschaden lässt sich oft für einige Hundert Euro ausbeulen.
Öffentlich genannte Zahlen zu Naturgefahrenschäden an Autos in Deutschland und Richtwerte für das Ausbeulen ohne Lackieren.
| Beispiel | Richtwert |
|---|---|
| Naturgefahrenschäden an versicherten Autos 2025 | rund 190.000 Schäden, zusammen etwa 650 Millionen Euro |
| Durchschnitt je Schaden durch Sturm, Hagel, Blitz und Wasser 2025 | rund 3.400 Euro |
| Eine kleine Delle bis 2 cm ausbeulen | etwa 70 Euro |
| Dach mit 50 Dellen bis 3 cm | etwa 380 bis 510 Euro |
| Übliche Selbstbeteiligung in der Teilkasko | etwa 150 bis 300 Euro |
Zahlen aus öffentlichen Angaben der Versicherungswirtschaft und aus veröffentlichten Werkstattpreisen, Stand September 2026. Der Durchschnitt umfasst alle Naturgefahren, nicht nur Hagel. Die Beträge im Rechenbeispiel sind Richtwert aus der Angebotspraxis.
Rechenbeispiel
Rund 60 kleine Dellen an Dach und Motorhaube, Lack unbeschädigt. So teilt sich die Rechnung mit Teilkasko.
| Ausbeulen ohne Lackieren, Dach und Haube | etwa 1.200 Euro |
| Ihre Selbstbeteiligung | 150 Euro |
| Zahlung der Teilkasko bei Reparatur | etwa 1.050 Euro |
| Bei fiktiver Abrechnung ohne Mehrwertsteuer | etwa 860 Euro |
| Auswirkung auf die Schadenfreiheitsklasse | keine |
Mit Reparatur tragen Sie 150 Euro. Ohne Kasko zahlen Sie alles selbst. Rechnung mit Richtwerten.
Hagel ist ein Naturereignis und gehört zum Grundschutz jeder Teilkasko, genau wie Sturm, Blitz und Überschwemmung. Gezahlt werden Dellen an Blech und Dach, gesprungene Scheiben, kaputte Scheinwerfer und Spiegel, abzüglich Ihrer Selbstbeteiligung.
Weil die Teilkasko keine Schadenfreiheitsklasse kennt, verlieren Sie keinen Rabatt. Wer nur eine Haftpflicht hat, bekommt für das eigene Auto nichts, auch wenn der Hagel niemandem anzulasten ist.
| Schaden durch Hagel | Nur Haftpflicht | Teilkasko | Vollkasko |
|---|---|---|---|
| Dellen an Dach, Haube und Türen | nein | ja | ja |
| Gesprungene Windschutzscheibe | nein | ja | ja |
| Kaputte Scheinwerfer und Spiegel | nein | ja | ja |
| Ast fällt im Hagelsturm aufs Auto | nein | ja, als Sturmschaden ab Windstärke 8 | ja |
| Ihr Auto beschädigt dadurch ein anderes | ja | ja, über die Haftpflicht | ja, über die Haftpflicht |
Ist der Lack heil, drückt ein Fachbetrieb die Dellen von innen heraus, ohne zu lackieren. Einzelne kleine Dellen kosten dann etwa 70 bis 100 Euro, bei vielen Dellen wird pro Bauteil oder als Paket gerechnet. Ein Dach mit 50 kleinen Dellen liegt so eher bei 400 bis 500 Euro als bei mehreren Tausend.
Teuer wird es, wenn der Lack reißt oder Aluminiumteile betroffen sind. Dann muss gespachtelt und lackiert oder das Teil getauscht werden. Flächige Schäden über Dach, Haube und Heckklappe erreichen schnell vierstellige Beträge.
Sie dürfen den Schaden auch fiktiv abrechnen, also das Geld nach Gutachten nehmen und nicht reparieren lassen. Dann zahlt der Versicherer den Nettobetrag ohne Mehrwertsteuer, abzüglich Selbstbeteiligung. Die Dellen bleiben und mindern später den Verkaufspreis.
Übersteigen die Reparaturkosten den Wert des Autos, liegt ein wirtschaftlicher Totalschaden vor. Das passiert bei älteren Autos nach schwerem Hagel häufiger, als viele denken. Gezahlt wird dann der Wiederbeschaffungswert abzüglich Restwert und Selbstbeteiligung.
Die Teilkasko zahlt den Zeitwert, nicht den Neupreis, es sei denn, Ihr Tarif hat für junge Autos eine Neuwertregelung. Eine Wertminderung, weil das Auto nun einen Hagelschaden in der Geschichte hat, ersetzt sie meist nicht.
Ließen Sie das Auto trotz Unwetterwarnung mit offenem Schiebedach stehen und Wasser läuft hinein, kann der Versicherer wegen grober Fahrlässigkeit kürzen, sofern Ihr Tarif darauf nicht verzichtet.
Steht Ihr Auto fast immer in einer Garage oder Tiefgarage und ist es älter mit geringem Wert, können Sie das Hagelrisiko oft selbst tragen. Ein paar Dellen an einem alten Auto müssen Sie auch nicht reparieren lassen.
Parken Sie auf der Straße, besonders in Regionen mit häufigen Gewittern, oder ist das Auto finanziert oder geleast, gehört eine Teilkasko dazu. Eine Hagelschutzplane hilft zusätzlich, ersetzt aber keine Versicherung.
Fragen und Antworten
Nein, wenn die Teilkasko zahlt. Sie hat keine Schadenfreiheitsklasse, auch bei einer Vollkasko läuft Hagel über den Teilkaskoanteil.
Nein. Sie können das Geld nach Gutachten ohne Mehrwertsteuer nehmen. Bei Leasing oder Finanzierung verlangt der Vertrag aber meist die Reparatur.
Melden Sie ihn so schnell wie möglich, viele Bedingungen nennen eine Woche. Wer lange wartet, riskiert Streit darüber, woher die Dellen stammen.
Ja, aber erst oberhalb der Selbstbeteiligung. Liegen die Kosten darunter, lohnt die Meldung nicht.
Dann zahlt die Teilkasko den Wiederbeschaffungswert abzüglich Restwert und Selbstbeteiligung. Sie können das beschädigte Auto oft auch behalten.
Gegen kleine und mittlere Körner ja. Sie senkt aber nicht den Beitrag und ersetzt keine Teilkasko.
NAMMERT Versicherungsmakler
Wir vergleichen mehrere Versicherer und melden uns mit einem Vorschlag. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Kfz-Versicherung
Welche Kfz-Versicherung brauche ich wirklich?
Was ist der Unterschied zwischen Teilkasko und Vollkasko?
Die Teilkasko zahlt Schäden, die Sie nicht selbst verursachen: Diebstahl, Sturm, Hagel, Brand, Glasbruch und Wildunfal …
Zahlt die Teilkasko bei Marderbiss?
Ja, fast jede Teilkasko zahlt den direkten Marderbiss an Kabeln, Schläuchen und Dämmmatten, abzüglich Ihrer Selbstbete …
Was zahlt die Versicherung bei einem Totalschaden?
In der Regel bekommen Sie den Wiederbeschaffungswert abzüglich Restwert, also den Preis eines gleichwertigen Gebraucht …
Welche Versicherung zahlt bei Steinschlag?
Einen Steinschlag in der Scheibe zahlt die Teilkasko, und damit auch jede Vollkasko. Eine Reparatur für etwa 50 bis 15 …
NAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen