Alles zur Versicherung: Kfz-Versicherung
Welche Kfz-Versicherung brauche ich wirklich?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Kfz-Versicherung
Kurz gesagt
Brennt Ihr Auto, zahlt die Teilkasko den Schaden, egal ob ein technischer Defekt, Brandstiftung oder ein Unfall das Feuer auslöste, abzüglich Selbstbeteiligung und ohne Rückstufung. Greift das Feuer auf Nachbarautos oder eine Garage über, zahlt Ihre Kfz-Haftpflicht, wenn der Brand von einer Einrichtung des Autos ausging. Mit reiner Haftpflicht zahlen Sie Ihr eigenes Auto selbst.
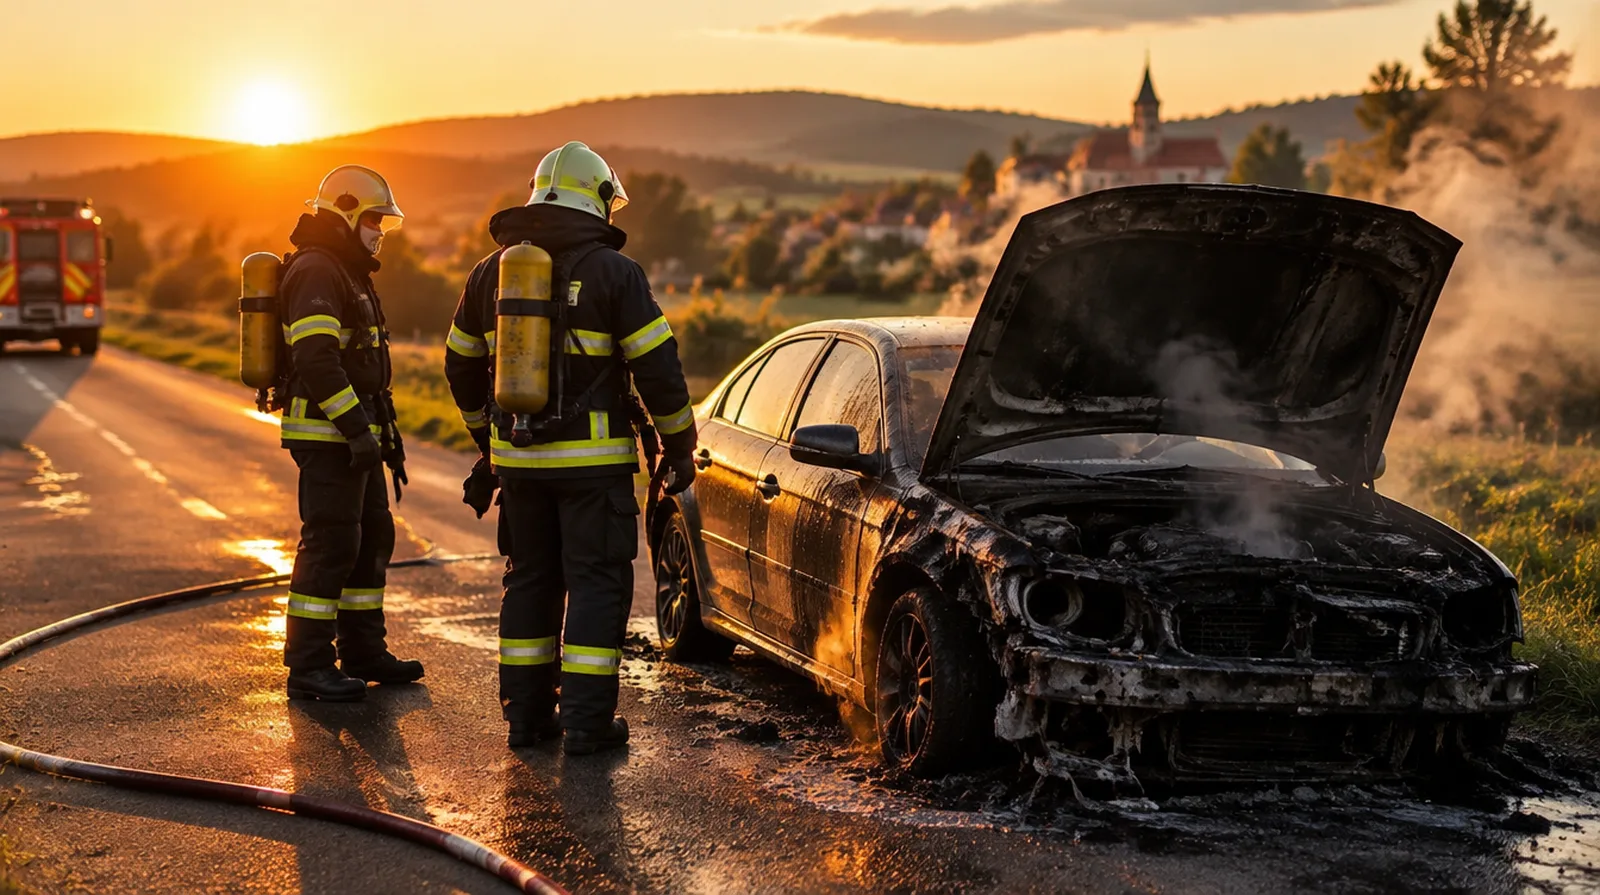
Durchschnittliche Jahresbeiträge in Deutschland, an denen Sie sehen, was der Brandschutz über die Kasko kostet.
| Beispiel | Richtwert |
|---|---|
| Nur Kfz-Haftpflicht, Durchschnitt | etwa 256 bis 290 Euro im Jahr |
| Haftpflicht mit Teilkasko, Durchschnitt | etwa 450 Euro im Jahr |
| Haftpflicht mit Vollkasko, Durchschnitt | etwa 590 Euro im Jahr |
Durchschnittswerte aus veröffentlichten Marktübersichten, Stand Oktober 2026.
Ihr Beitrag hängt von Auto, Wohnort und Schadenfreiheitsklasse ab.
Die Beträge im Rechenbeispiel sind Richtwert aus der Angebotspraxis.
Rechenbeispiel
Das Auto brennt nachts aus, das Feuer beschädigt das Nachbarauto und die Garagendecke.
| Wiederbeschaffungswert Ihres Autos | 18.000 Euro |
| Restwert und Selbstbeteiligung Teilkasko | 300 Euro und 150 Euro |
| Zahlung Ihrer Teilkasko | 17.550 Euro, ohne Rückstufung |
| Nachbarauto und Garage | etwa 12.000 Euro aus Ihrer Kfz-Haftpflicht, mit Rückstufung |
Sie tragen 150 Euro und eine Rückstufung in der Haftpflicht. Ohne Teilkasko wären die 18.000 Euro für Ihr Auto verloren.
Brand und Explosion sind in der Teilkasko versichert, die Vollkasko enthält die Teilkasko immer mit. Als Brand gilt ein Feuer mit Flammen, das sich aus eigener Kraft ausbreiten kann. Woher das Feuer kam, spielt keine Rolle: Kabelbrand, heißer Katalysator auf trockenem Gras, Brandstiftung durch Fremde oder ein Feuer nach einem Unfall.
Nicht als Brand gelten Schmor- und Sengschäden, etwa ein angekokeltes Kabel ohne offene Flamme. Kurzschlussschäden an der Verkabelung zahlt die Teilkasko gesondert, aber nur die Kabel, nicht die Folgeschäden. Bei Totalschaden erhalten Sie den Wiederbeschaffungswert abzüglich Restwert und Selbstbeteiligung.
| Brandursache | Ihr Auto | Fremde Schäden |
|---|---|---|
| Technischer Defekt im geparkten Auto | Teilkasko | Ihre Kfz-Haftpflicht |
| Brandstiftung durch Unbekannte | Teilkasko | Haftpflicht meist nicht, der Täter haftet |
| Feuer nach einem Unfall | Teilkasko | Haftpflicht des Unfallverursachers |
| Feuer greift vom Nachbarauto über | Haftpflicht des anderen Autos, sonst Teilkasko | nicht Ihr Fall |
| Absichtlich selbst angezündet | nichts, Vorsatz ist ausgeschlossen | Strafverfahren |
Brennt Ihr geparktes Auto in der Tiefgarage und beschädigt Nachbarautos oder das Gebäude, haften Sie als Halter, wenn der Schaden beim Betrieb des Autos entstand. Der Bundesgerichtshof hat am 21. Januar 2014 entschieden, dass auch der Brand eines geparkten Autos dazu zählt, wenn er mit einer Betriebseinrichtung zusammenhängt, etwa der Elektrik. Ihre Kfz-Haftpflicht zahlt dann.
Anders bei Brandstiftung durch Fremde: Dann hat sich nicht die Gefahr des Autos verwirklicht, und die Geschädigten müssen sich an den Täter oder ihre eigenen Versicherungen halten. Eine Haftpflichtzahlung führt bei Ihnen in der Regel zur Rückstufung, auch wenn Sie nichts falsch gemacht haben.
Bringen Sie sich und alle Mitfahrer in Sicherheit und rufen Sie die Feuerwehr unter 112. Versuchen Sie nicht, einen Brand im Motorraum durch Öffnen der Haube zu löschen, der Sauerstoff facht ihn an. Melden Sie den Brand der Polizei: Nach den Musterbedingungen müssen Sie einen Brandschaden ab einer im Vertrag genannten Höhe unverzüglich polizeilich anzeigen.
Melden Sie den Schaden sofort dem Versicherer und lassen Sie das Wrack bis zur Besichtigung stehen. Bei Elektroautos gilt dasselbe, die Feuerwehr entscheidet über Kühlung und Abtransport. Fotos und Zeugen helfen, die Ursache zu klären.
Haben Sie den Brand grob fahrlässig verursacht, etwa mit einem Heizlüfter im Innenraum, darf der Versicherer kürzen, wenn Ihr Tarif darauf nicht verzichtet. Gegenstände im Auto wie Laptop oder Reisegepäck sind über die Kasko nicht versichert, hier kann die Hausratversicherung helfen.
Fest eingebaute Teile und Zubehör sind mitversichert, nachträgliche Umbauten oft nur bis zu einer Grenze. Bei sehr alten Autos mit geringem Wert kann es sein, dass die Selbstbeteiligung den größten Teil des Schadens auffrisst.
Ist Ihr Auto nur noch wenige hundert Euro wert, lohnt die Teilkasko allein wegen des Brandrisikos selten. Den Schaden an fremden Autos und Gebäuden zahlt ohnehin die Pflicht-Haftpflicht.
Bei neueren und finanzierten Autos ist die Teilkasko dagegen wichtig, denn ein Totalschaden durch Feuer trifft Sie sonst mit dem vollen Fahrzeugwert. Bei Leasing ist Kasko meist vorgeschrieben.
Fragen und Antworten
Nicht für Ihr eigenes Auto, wenn die Teilkasko zahlt.
Zahlt Ihre Haftpflicht für Nachbarautos, stuft sie in der Regel zurück.
Ja, Brandstiftung durch Fremde zahlt die Teilkasko.
Erstatten Sie Anzeige bei der Polizei.
Ein Schaden durch Hitze ohne offene Flamme, etwa ein angeschmortes Kabel.
Er gilt nach den Musterbedingungen nicht als Brand.
Nein, der Brand ist schon in der Teilkasko enthalten.
Die Vollkasko zahlt dasselbe, kann aber eine andere Selbstbeteiligung haben.
Geht der Brand von dessen Technik aus, haftet dessen Kfz-Haftpflicht.
Ist der Verursacher unklar, zahlt Ihre Teilkasko und holt sich das Geld wenn möglich zurück.
Für den Versicherungsschutz macht das keinen Unterschied,
Brand ist bei allen Antrieben gleich versichert.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Kfz-Versicherung
Welche Kfz-Versicherung brauche ich wirklich?
Was ist der Unterschied zwischen Teilkasko und Vollkasko?
Die Teilkasko zahlt Schäden, die Sie nicht selbst verursachen: Diebstahl, Sturm, Hagel, Brand …
Was zahlt die Versicherung bei einem Totalschaden?
In der Regel bekommen Sie den Wiederbeschaffungswert abzüglich Restwert, also den Preis eines …
Was kostet die Versicherung für ein Elektroauto?
Mit Haftpflicht und Vollkasko zahlen Sie für ein Elektroauto meist etwa 500 bis 900 Euro im J …
Welche Selbstbeteiligung ist bei der Autoversicherung sinnvoll?
Welche Selbstbeteiligung passt, hängt vor allem von Ihrer Rücklage ab. Bewährt hat sich bei d …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen