Alles zur Versicherung: Privathaftpflicht
Was kostet eine Privathaftpflichtversicherung?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Privathaftpflicht
Kurz gesagt
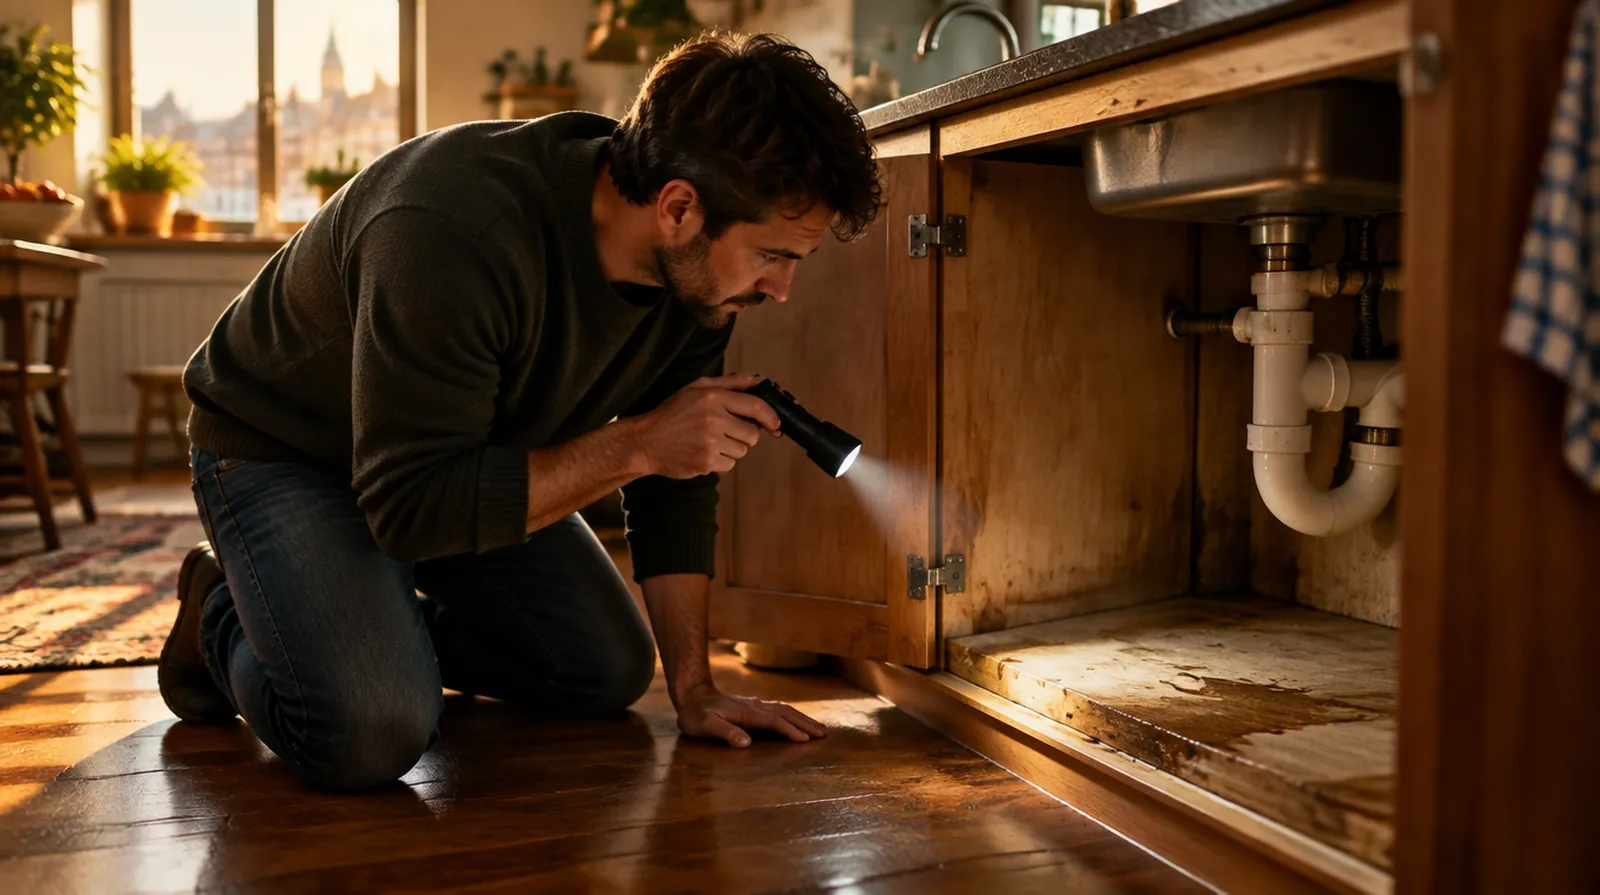
In vielen neueren Tarifen ja: Die Haftpflicht zahlt auch bei Schäden, die langsam über längere Zeit entstanden sind, etwa wenn Feuchtigkeit aus Ihrer Wohnung über Monate die Decke beim Nachbarn durchnässt. Das heißt Allmählichkeitsschaden. Ältere Verträge schließen ihn oft aus, Verschleiß ist nie versichert. Ein Tarif kostet etwa 40 bis 120 Euro im Jahr.
Allmählichkeitsschäden kosten keinen eigenen Beitrag, sie stecken im Tarif. Veröffentlichte Beispiele für die Privathaftpflicht:
| Beispiel | Richtwert |
|---|---|
| Single, übliche Tarife | etwa 40 bis 120 Euro im Jahr |
| Paar oder Familie | etwa 60 bis 180 Euro im Jahr |
| Single, 28 Jahre, mindestens 10 Millionen Euro Deckung, Vergleich mehrerer Tarife | etwa 30 bis 93 Euro im Jahr |
Richtwerte, Stand Mai bis Oktober 2026, aus öffentlich genannten Tarifbeispielen.
Die Beträge im Rechenbeispiel sind Richtwerte aus der Angebotspraxis.
Ob Allmählichkeitsschäden eingeschlossen sind, steht in den Bedingungen Ihres Tarifs;
das genaue Angebot holen wir ein.
Rechenbeispiel
Ein Anschluss unter Ihrer Spüle tropft seit Monaten. Sie hatten Feuchtigkeit im Schrank bemerkt, aber nichts unternommen. In der Wohnung darunter zeigt sich ein großer Wasserfleck.
| Trocknung und Malerarbeiten beim Nachbarn | etwa 4.500 Euro |
| Älterer Tarif mit Allmählichkeitsausschluss | keine Zahlung, Sie tragen den Schaden selbst |
| Neuerer Tarif mit Einschluss, 150 Euro Selbstbeteiligung | Versicherung zahlt etwa 4.350 Euro |
| Hätten Sie die Feuchtigkeit nicht bemerken können | Versicherung prüft, ob Sie überhaupt haften, und wehrt sonst ab |
Mit einem aktuellen Tarif tragen Sie nur die Selbstbeteiligung. Mit einem alten Vertrag kann derselbe Fall Tausende Euro kosten.
Ein Allmählichkeitsschaden entsteht nicht durch einen Knall, sondern schleichend. Der Gesamtverband der Versicherer beschreibt ihn als Sachschaden, der sich über einen längeren Zeitraum entwickelt, von einigen Tagen bis zu Jahren, und lange unbemerkt bleibt.
Beispiele sind Feuchtigkeit, die aus einer undichten Leitung in die Wand des Nachbarn zieht, Ruß, der eine fremde Fassade verfärbt, oder Kochdampf, der in der Mietwohnung Decken vergilben lässt. Weil man den Schaden spät entdeckt, sind die Sanierungskosten oft hoch.
| Fall | Allmählichkeitsschaden? | Was meist gilt |
|---|---|---|
| Schlauch tropft monatelang, Decke beim Nachbarn feucht | ja | in neueren Tarifen versichert, wenn Sie haften |
| Rohr platzt, Wasser läuft sofort durch | nein, plötzlicher Schaden | üblicher Haftpflichtfall |
| Ruß aus dem Kaminofen verfärbt die Nachbarwand | ja | abhängig vom Tarif |
| Schimmel nach Feuchtigkeit in der Mietwohnung | oft ja | manche Tarife schließen Schimmel gesondert aus |
| Teppich in der Mietwohnung abgelaufen | nein, Abnutzung | nie versichert |
Früher waren Allmählichkeitsschäden in der privaten Haftpflicht ausgeschlossen. Viele heutige Tarife nehmen sie ausdrücklich mit hinein. Wer einen Vertrag aus älteren Jahren hat, sollte in den Bedingungen nach den Wörtern Allmählichkeit, allmähliche Einwirkung oder Feuchtigkeit suchen.
Steht dort ein Ausschluss, lohnt der Wechsel in einen aktuellen Tarif. Achten Sie dabei auch auf Mietsachschäden: Der Schaden an der eigenen Mietwohnung ist ein eigener Baustein, der Schaden in der Wohnung darunter ein gewöhnlicher Drittschaden.
Abnutzung und Verschleiß sind kein Allmählichkeitsschaden. Abgelaufene Böden, ausgeblichene Tapeten oder gewöhnliche Gebrauchsspuren zahlt keine Haftpflicht.
Außerdem zahlt die Haftpflicht nur, wenn Sie für den Schaden einstehen müssen. Nach § 823 BGB setzt das Vorsatz oder Fahrlässigkeit voraus. Lag die Ursache in einer verdeckten Leitung des Vermieters, die Sie nicht bemerken konnten, haften Sie meist nicht. Dann wehrt Ihre Versicherung die Forderung ab, statt zu zahlen.
Wer keine Wasser führenden Geräte betreibt, keinen Ofen hat und in einem frei stehenden Haus ohne Nachbarn direkt nebenan wohnt, hat ein kleines Risiko. Für Mieter in Mehrfamilienhäusern ist der Einschluss dagegen fast immer sinnvoll, weil Wasser und Feuchtigkeit hier die häufigste Ursache großer Schäden beim Nachbarn sind.
Schäden am eigenen Haus deckt die Privathaftpflicht ohnehin nie. Dafür ist die Wohngebäudeversicherung zuständig.
Fragen und Antworten
Ein Sachschaden,
der nicht plötzlich, sondern schleichend über längere Zeit entsteht, etwa durch Feuchtigkeit,
Dampf, Ruß oder Gase.
Häufig ja.
Manche Tarife schließen Schimmel aber gesondert aus.
Ob gezahlt wird, entscheidet der Einzelfall und der Wortlaut Ihrer Bedingungen.
Suchen Sie in den Bedingungen nach Allmählichkeit oder allmählicher Einwirkung.
Steht das Wort bei den Ausschlüssen, sind Sie nicht versichert.
Im Zweifel fragen Sie schriftlich nach.
Nein.
Abnutzung, Verschleiß und übermäßige Beanspruchung sind kein Allmählichkeitsschaden und nicht
versichert.
Die Privathaftpflicht nie, sie deckt nur Schäden bei anderen.
Für das eigene Gebäude ist die Wohngebäudeversicherung zuständig,
deren Bedingungen eigene Regeln haben.
Ursache stoppen, Fotos machen und den Schaden innerhalb einer Woche Ihrer Versicherung melden,
so verlangt es § 104 VVG.
Sagen Sie keine Zahlung zu.
Für einen bereits eingetretenen Schaden meist nicht.
Der Wechsel schützt vor künftigen Fällen.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Privathaftpflicht
Was kostet eine Privathaftpflichtversicherung?
Sind Schäden an der Mietwohnung über die Haftpflicht versichert?
Meist ja, wenn Ihr Tarif Mietsachschäden einschließt: Schäden an Boden, Wänden, Türen, Bad od …
Haftet meine Haftpflicht, wenn meine Waschmaschine ausläuft?
Ihre Haftpflicht zahlt, wenn Ihre Waschmaschine ausläuft und das Wasser beim Nachbarn oder am …
Wann zahlt die Haftpflichtversicherung nicht?
Die private Haftpflicht zahlt nicht bei Vorsatz, bei Schäden an eigenen Sachen, bei Schäden d …
Was zahlt die private Haftpflichtversicherung?
Die private Haftpflicht zahlt, wenn Sie einem anderen schuldhaft einen Personen-, Sach- oder …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen