Alles zur Versicherung: Fahrrad und E-Bike
Brauche ich für mein E-Bike eine eigene Versicherung?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Fahrrad und E-Bike
Kurz gesagt
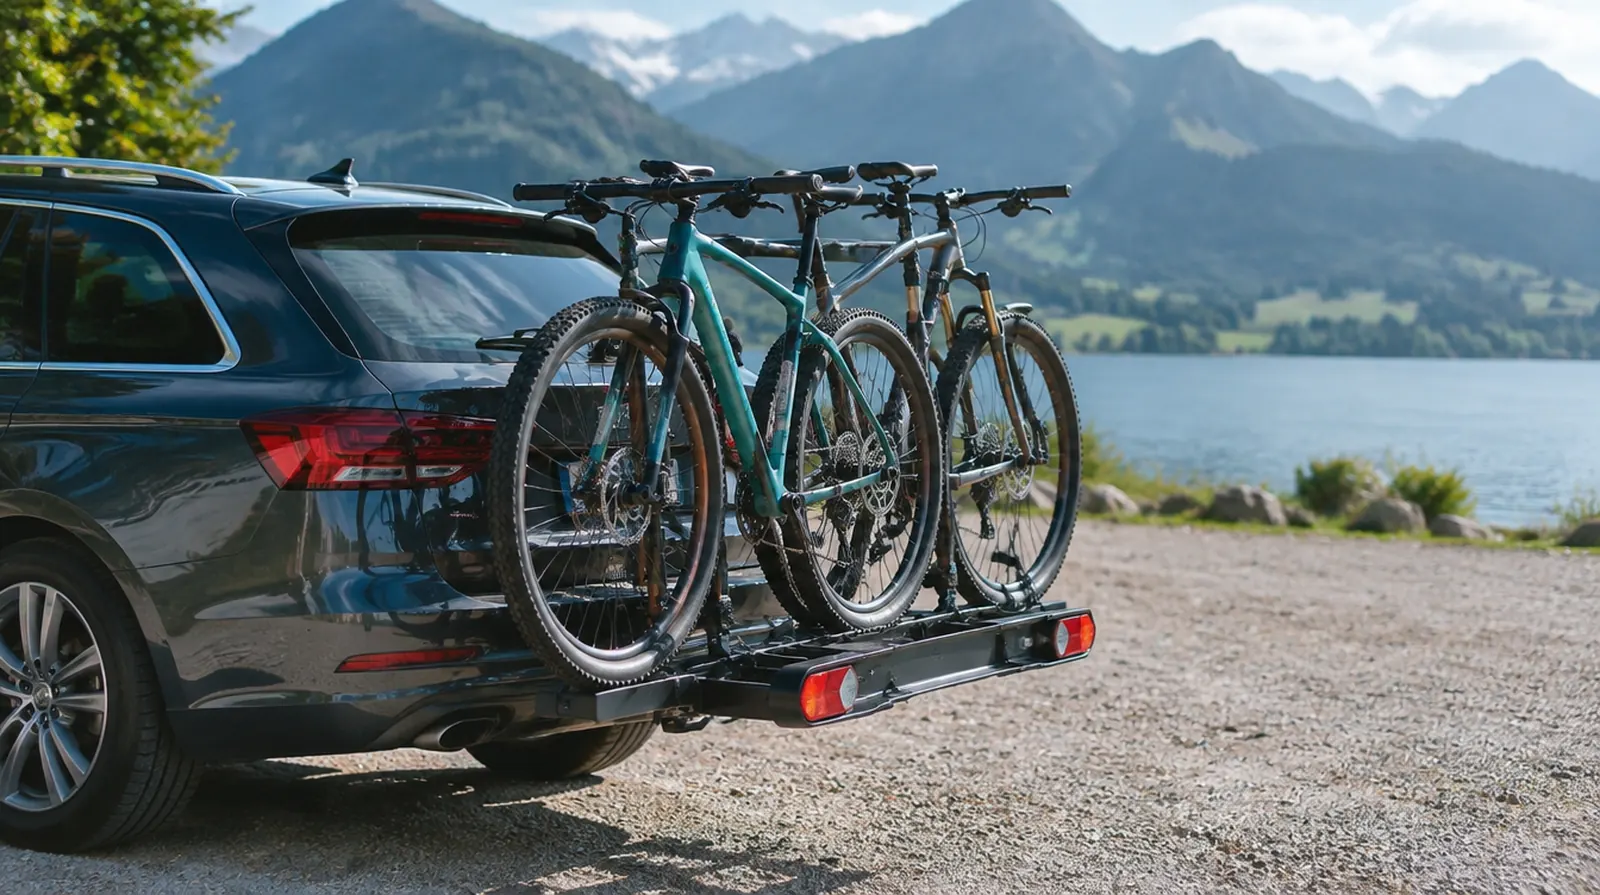
Ist das Fahrrad auf dem Fahrradträger am Auto versichert? Über die Autoversicherung meist nicht. Die Kasko schützt oft den Träger, aber nicht das Rad, und die Kfz-Haftpflicht zahlt nur Schäden anderer. Gegen Diebstahl vom Träger hilft eine Fahrradversicherung oder der Fahrradbaustein der Hausrat, gegen Unfallschäden nur eine Fahrradkasko, ab etwa 70 Euro im Jahr.
Veröffentlichte Jahresbeiträge für Fahrradschutz in Deutschland, Stand 2026.
| Beispiel | Richtwert |
|---|---|
| Eigene Fahrradversicherung für ein Rad mit 1.500 Euro | etwa 48 bis 370 Euro im Jahr |
| Reine Diebstahlpolice für ein Alltagsrad | meist deutlich unter 50 Euro im Jahr |
| Diebstahlpolice für ein E-Bike | ab etwa 50 Euro im Jahr |
| Police mit Schäden und weiteren Leistungen | ab etwa 70 Euro, teils über 250 Euro im Jahr |
| Fahrradbaustein in der Hausrat | etwa 20 bis 50 Euro Aufpreis im Jahr |
Richtwerte, Stand Oktober 2026, aus veröffentlichten Beitragsbeispielen.
Der Aufpreis für den Fahrradbaustein und das Rechenbeispiel sind Richtwerte aus der Angebotspraxis.
Ihr Beitrag hängt von Radwert, Wohnort und Umfang ab; das genaue Angebot holen wir ein.
Rechenbeispiel
So unterschiedlich zahlen die Verträge, wenn unterwegs etwas passiert.
| Zwei E-Bikes, Neuwert zusammen | 6.000 Euro |
| Diebstahl vom abgeschlossenen Träger, Hausrat mit Fahrradbaustein bis 1.000 Euro | höchstens 1.000 Euro |
| Gleicher Diebstahl, eigene Fahrradversicherung zum Neuwert | bis 6.000 Euro |
| Auffahrunfall, Räder zerdrückt, Sie sind schuld, ohne Fahrradkasko | 0 Euro |
| Fahrradkasko für beide Räder | ab etwa 140 Euro im Jahr |
Mit dem Fahrradbaustein bleiben beim Diebstahl 5.000 Euro offen, beim selbst verschuldeten Unfall der ganze Schaden. Eine Fahrradkasko schließt beide Lücken.
Für die Versicherung ist das Fahrrad auf dem Träger Ladung. Die Kasko versichert das Auto mit fest angebauten Teilen und Zubehör. Viele Bedingungen zählen Dach- und Heckträger ausdrücklich dazu, Gegenstände, die nicht dem Gebrauch des Autos dienen, aber nicht. Das Rad fällt durch dieses Raster.
Die Kfz-Haftpflicht zahlt Schäden, die Sie anderen mit dem Auto zufügen. Fällt das Rad bei der Fahrt herunter und trifft den Wagen hinter Ihnen, ist das ein solcher Fall. Für Ihr eigenes Rad zahlt sie nie.
Weniger bekannt: Viele Kfz-Bedingungen schließen auch Schäden an Sachen aus, die mit dem Auto befördert werden. Ausgenommen sind nur Dinge, die Insassen üblicherweise bei sich haben, etwa Kleidung, Brille oder Reisegepäck. Nehmen Sie das Rad eines Freundes mit und verursachen einen Unfall, zahlt Ihre Kfz-Haftpflicht sein Rad also nicht. Ist der andere Fahrer schuld, zahlt dessen Kfz-Haftpflicht auch Ihre Räder.
| Was passiert | Wer zahlt |
|---|---|
| Rad wird vom abgeschlossenen Träger gestohlen | Fahrradversicherung oder Fahrradbaustein der Hausrat |
| Rad wird beim Auffahrunfall zerdrückt, Sie sind schuld | nur eine Fahrradkasko |
| Rad wird beim Unfall zerdrückt, der andere ist schuld | die Kfz-Haftpflicht des Unfallgegners |
| Rad fällt herunter und beschädigt ein anderes Auto | Ihre Kfz-Haftpflicht |
| Träger wird gestohlen oder bei einem Unfall beschädigt | oft die Teil- oder Vollkasko des Autos |
| Rad verrutscht und zerkratzt den eigenen Lack | meist niemand, das gilt oft als Betriebsschaden |
Ohne Zusatz zahlt die Hausrat ein gestohlenes Rad nur nach einem Einbruch in Wohnung, Keller oder Garage. Auf dem Träger an der Raststätte ist das ein einfacher Diebstahl, und dafür brauchen Sie den Fahrradbaustein. Er ersetzt oft nur bis zu einem festen Betrag, etwa 1.000 Euro, oder bis zu einem Prozentsatz der Versicherungssumme.
Eigene Fahrradversicherungen nennen den Träger teils ausdrücklich: versichert ist der Diebstahl vom Fahrradträger am Auto, wenn die Halterung abgeschlossen war. Manche zahlen auch den Diebstahl aus dem verschlossenen Auto. Steht im Vertrag eine Nachtzeitklausel, kann ein Diebstahl in der Nacht trotzdem leer ausgehen.
Ein Auffahrunfall mit zwei E-Bikes auf dem Heckträger kostet schnell mehrere tausend Euro. Die Hausrat zahlt hier nie, denn sie versichert keinen Unfall. Auch eine reine Diebstahlpolice hilft nicht.
Zahlen kann nur eine Fahrradkasko, die Unfälle ausdrücklich einschließt, auch den Unfall des Transportmittels. Achten Sie darauf, dass der Akku und der Bordcomputer mitversichert sind.
Nach § 22 Absatz 1 StVO muss Ladung so gesichert sein, dass sie selbst bei einer Vollbremsung nicht verrutscht oder herabfällt. Spanngurte und die Halter am Rahmen gehören deshalb vor jeder Fahrt geprüft.
Verdeckt der Träger oder das Rad das hintere Kennzeichen, muss es nach § 12 Absatz 10 FZV am Fahrzeug oder am Träger wiederholt werden. Dieses dritte Kennzeichen braucht keinen Stempel. Ragt die Ladung mehr als einen Meter über die Rückstrahler hinaus, muss sie nach § 22 Absatz 4 StVO gekennzeichnet sein.
Fahren Sie ein günstiges Rad nur kurz zum Badesee und lassen das Auto nie unbeobachtet stehen, reicht oft der Fahrradbaustein der Hausrat oder gar kein Zusatz.
Wer mit teuren E-Bikes in den Urlaub fährt, unterwegs Pause macht und über Nacht im Hotel parkt, hat ein anderes Risiko. Dann lohnt eine Fahrradversicherung mit Diebstahl vom Träger und Unfallschutz.
Fragen und Antworten
Nein.
Die Teilkasko zahlt den Diebstahl des Autos und mitversicherter Teile.
Der Träger selbst gehört oft dazu, das Rad nicht.
Schäden an anderen Autos oder Personen zahlt Ihre Kfz-Haftpflicht.
Ihr eigenes Rad ersetzt nur eine Fahrradkasko.
Ja, wenn der Träger oder die Räder das hintere Kennzeichen ganz oder teilweise verdecken.
Das schreibt § 12 Absatz 10 FZV vor, einen Stempel braucht es nicht.
Gegen Diebstahl manchmal, denn manche Fahrradversicherungen zahlen auch aus dem verschlossenen
Auto.
Bei einem Unfall gilt dasselbe wie auf dem Träger: Das Rad zahlt nur eine Fahrradkasko.
Manche Fahrradversicherungen gelten weltweit rund um die Uhr.
Wo genau, steht im Geltungsbereich der Bedingungen, vor einer Reise lohnt dieser Blick.
Für den Diebstahlschutz fast immer.
Viele Verträge verlangen eine abgeschlossene Halterung oder ein eigenes Fahrradschloss.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Fahrrad und E-Bike
Brauche ich für mein E-Bike eine eigene Versicherung?
Hausrat oder eigene Fahrradversicherung: Was ist besser?
Bis etwa 1.000 Euro Radwert reicht meist der Fahrradbaustein der Hausratversicherung. Er kost …
Was kostet eine Fahrradversicherung?
Für ein Fahrrad mit 1.000 Euro Wert zahlen Sie über den Fahrradbaustein der Hausrat oft nur r …
Was muss ich tun, wenn mein Fahrrad gestohlen wurde?
Zeigen Sie den Diebstahl noch am selben Tag bei der Polizei an, spätestens innerhalb von 48 S …
Was bedeutet die Nachtzeitklausel bei der Fahrradversicherung?
Was bedeutet die Nachtzeitklausel bei der Fahrradversicherung? Steht sie im Vertrag, zahlt di …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen