Alles zur Versicherung: Kfz-Versicherung
Welche Kfz-Versicherung brauche ich wirklich?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Kfz-Versicherung
Kurz gesagt
Ja. Kann die Kasko zahlen, ohne dass Sie reparieren? Nach den Musterbedingungen ja: Sie lassen sich einen Kaskoschaden auszahlen statt reparieren und bekommen die nötigen Reparaturkosten laut Gutachten, aber ohne Mehrwertsteuer von 19 Prozent und höchstens bis zum Wiederbeschaffungswert minus Restwert. Die Selbstbeteiligung geht ab. Bei Leasing oder Finanzierung braucht es meist die Zustimmung des Eigentümers.
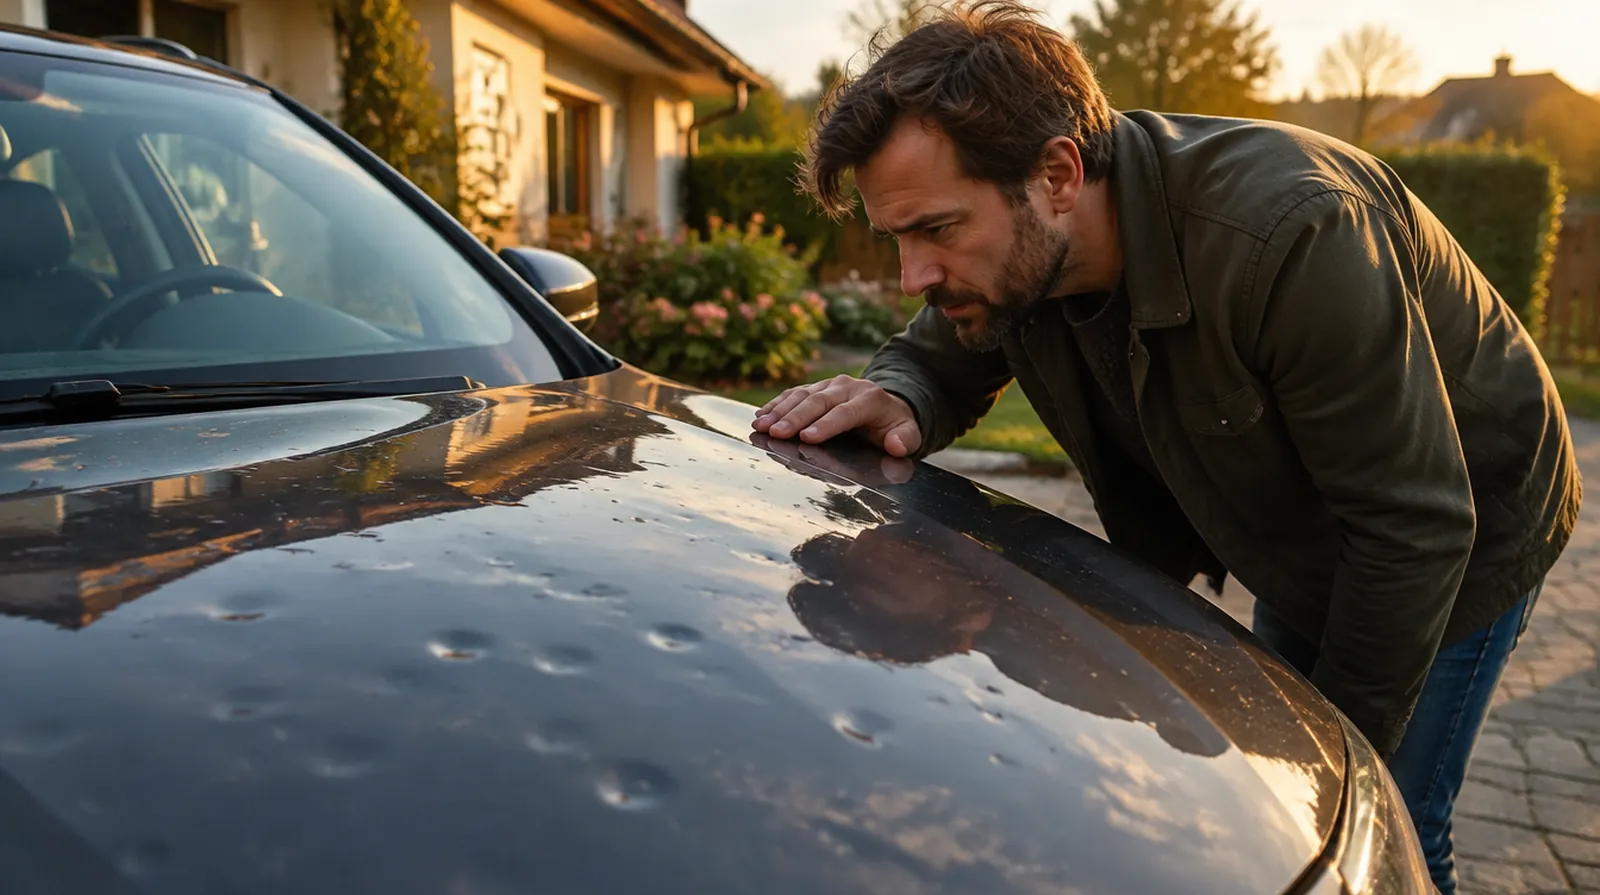
Rechenwerte nach Musterbedingungen und Steuersatz, Stand Oktober 2026.
| Beispiel | Richtwert |
|---|---|
| Reparatur laut Gutachten 4.760 Euro brutto, ohne Reparatur ausgezahlt | 4.000 Euro netto vor Selbstbeteiligung |
| Mehrwertsteuer auf Werkstattrechnungen in Deutschland | 19 Prozent, nur bei Reparatur mit Rechnung erstattet |
| Obergrenze ohne Reparatur, Wiederbeschaffungswert 12.000 Euro, Restwert 7.000 Euro | höchstens 5.000 Euro |
| Neupreisentschädigung über den Wiederbeschaffungswert hinaus | nur bei Verwendung innerhalb von 2 Jahren |
Die Beträge sind Rechenbeispiele und Richtwerte aus der Angebotspraxis.
Regeln aus den Musterbedingungen AKB 2015; Ihr Vertrag kann abweichen,
das genaue Angebot holen wir ein.
Rechenbeispiel
Das Gutachten nennt 4.760 Euro brutto. Wiederbeschaffungswert 12.000 Euro, Restwert im beschädigten Zustand 7.000 Euro, Selbstbeteiligung 300 Euro.
| Reparaturkosten netto laut Gutachten | 4.000 Euro |
| Obergrenze ohne Reparatur (12.000 minus 7.000 Euro) | 5.000 Euro, also nicht erreicht |
| Selbstbeteiligung | minus 300 Euro |
| Auszahlung ohne Reparatur | 3.700 Euro |
| Zum Vergleich: Reparatur mit Rechnung | 4.460 Euro |
Die Auszahlung bringt 760 Euro weniger, genau die Mehrwertsteuer. In beiden Fällen wird die Vollkasko für das Jahr zurückgestuft.
In den Musterbedingungen für die Kfz-Versicherung (AKB 2015) gibt es zwei Wege. Wird das Auto vollständig und fachgerecht repariert und weisen Sie das mit einer Rechnung nach, zahlt die Kasko die Kosten bis zum Wiederbeschaffungswert. Wird nicht oder nicht vollständig repariert, zahlt sie die erforderlichen Kosten einer vollständigen Reparatur, aber höchstens bis zum Wiederbeschaffungswert minus Restwert.
Wiederbeschaffungswert ist der Preis eines gleichwertigen Gebrauchtwagens am Schadentag. Restwert ist, was das beschädigte Auto noch bringt. Ihr Versicherer kann von den Musterbedingungen abweichen, deshalb gilt am Ende der Text in Ihrem Vertrag.
| Weg | Was die Kasko zahlt | Mehrwertsteuer |
|---|---|---|
| Reparatur mit Rechnung | Reparaturkosten bis zum Wiederbeschaffungswert | ja, soweit bezahlt |
| Auszahlung ohne Reparatur | Reparaturkosten laut Gutachten, höchstens Wiederbeschaffungswert minus Restwert | nein |
| Teilreparatur, Rest ausbezahlt | wie ohne Reparatur | nur auf das, was wirklich bezahlt wurde |
| Totalschaden | Wiederbeschaffungswert minus Restwert | nur bei Ersatzkauf mit ausgewiesener Steuer, je nach Bedingungen |
| Vorsteuerabzug möglich | Nettobeträge | nie |
Die Musterbedingungen erstatten Mehrwertsteuer nur, wenn und soweit sie bei der von Ihnen gewählten Schadenbeseitigung tatsächlich angefallen ist. Wer sich das Geld auszahlen lässt, bekommt also den Nettobetrag. Bei 19 Prozent sind das von 4.760 Euro brutto 760 Euro weniger.
Wer vorsteuerabzugsberechtigt ist, zum Beispiel mit einem Firmenwagen, bekommt die Steuer ohnehin nie ersetzt.
Ohne Rechnung wird nach einem Gutachten oder Kostenvoranschlag abgerechnet. Der Bundesgerichtshof hat 2015 entschieden (IV ZR 426/14), dass der Versicherer dabei nicht einfach die Sätze einer von ihm ausgesuchten freien Werkstatt ansetzen darf. Die Sätze einer Markenwerkstatt zählen etwa, wenn das Auto neuer ist oder bisher immer in der Markenwerkstatt gewartet wurde.
Haben Sie einen Tarif mit Werkstattbindung, lesen Sie den Absatz dazu besonders genau. Dort steht oft eigens, was gezahlt wird, wenn das Auto nicht in der Partnerwerkstatt repariert wird.
Bei einem Leasingauto gehört das Fahrzeug dem Leasinggeber. Er ist in der Kasko mitversichert. Nach dem Versicherungsvertragsgesetz darf der Versicherer an Sie als Versicherungsnehmer nur zahlen, wenn Sie den Versicherungsschein besitzen oder der Mitversicherte zustimmt. Bei einem Sicherungsschein liegt der beim Leasinggeber oder der Bank.
Leasing- und Kreditverträge verlangen außerdem oft eine fachgerechte Reparatur. Wer sich trotzdem auszahlen lässt, riskiert bei der Rückgabe einen Abzug für den unreparierten Schaden, der höher sein kann als das ausgezahlte Geld.
Sinnvoll ist sie bei älteren Autos mit optischen Schäden, die Sie behalten und nicht perfekt brauchen, oder wenn Sie günstig selbst reparieren können. Auch wer das Auto ohnehin bald verkauft, kann rechnen: Der Abschlag beim Verkauf ist manchmal kleiner als der Nettobetrag.
Nicht sinnvoll ist sie bei Schäden, die die Sicherheit betreffen, bei jungen Autos mit Neupreisentschädigung und bei Leasing. Die Neupreisentschädigung über den Wiederbeschaffungswert hinaus zahlen die Musterbedingungen nur, wenn das Geld innerhalb von zwei Jahren für Reparatur oder ein anderes Auto verwendet wird.
Hat ein anderer den Unfall verursacht, zahlt seine Haftpflicht. Auch dort dürfen Sie fiktiv abrechnen, die Umsatzsteuer gibt es nach § 249 Abs. 2 BGB aber nur, wenn sie tatsächlich angefallen ist. Mischen dürfen Sie nicht: Wer fiktiv abrechnet, kann nach einem Urteil des Bundesgerichtshofs von 2022 (VI ZR 7/21) nicht zusätzlich die Steuer einer Teilreparatur verlangen.
Ihre Kasko brauchen Sie in diesem Fall meist nicht. Das schont Ihre Schadenfreiheitsklasse.
Fragen und Antworten
Ja, nach den Musterbedingungen zahlt die Kasko auch ohne Reparatur,
dann aber netto und höchstens bis zum Wiederbeschaffungswert minus Restwert.
Nach den Musterbedingungen wird sie erstattet,
soweit sie bei der gewählten Schadenbeseitigung tatsächlich anfällt.
Reichen Sie die Rechnung ein und fragen Sie vorher, wie Ihr Versicherer das handhabt.
Ja, in der Vollkasko zählt jede Zahlung.
Schäden, die unter die Teilkasko fallen, wie Hagel oder Wild, lassen die Einstufung unberührt.
Ja.
Sie bekommen die Nettokosten laut Gutachten.
Was Sie selbst günstiger schaffen, bleibt bei Ihnen.
Ja, die Regeln für Beschädigung gelten für Teil- und Vollkasko gleich.
Dann rechnen Sie ohne Reparatur ab.
Der Käufer zahlt weniger, Sie behalten die Auszahlung.
Nein,
die Musterbedingungen schließen Wertminderung, Nutzungsausfall und Mietwagen ausdrücklich aus.
Das unreparierte Auto bleibt bei Ihnen.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Kfz-Versicherung
Welche Kfz-Versicherung brauche ich wirklich?
Was zahlt die Versicherung bei einem Totalschaden?
In der Regel bekommen Sie den Wiederbeschaffungswert abzüglich Restwert, also den Preis eines …
Wann sollte ich einen Schaden selbst bezahlen?
Selbst zahlen lohnt sich, wenn der Schaden kleiner ist als der Mehrbeitrag, den die Rückstufu …
Was tun, wenn die Versicherung die Werkstattrechnung kürzt?
Was tun, wenn die Versicherung die Werkstattrechnung kürzt? Nach einem fremdverschuldeten Unf …
Wie versichere ich ein Leasingauto richtig?
Wie versichere ich ein Leasingauto? Sie versichern es selbst, mit Haftpflicht und fast immer …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen