Betriebshaftpflicht
Deckt Personen- und Sachschäden von Kunden. Für Schneidereien entscheidend: Bearbeitungsschäden an Kundenware mit ausreichender Summe.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Dienstleistungen
In einer Schneiderei hängt fast immer mehr fremde Kleidung als eigene. Ein Brautkleid, ein Maßanzug, eine Lederjacke vom Kunden: Wird sie beim Kürzen verschnitten, beim Bügeln versengt oder nachts gestohlen, haften Sie. Ob Maßschneider, Änderungsschneiderei oder Nähatelier: Hier steht, welche Versicherungen sinnvoll sind, was sie kosten und wo die typischen Lücken liegen.
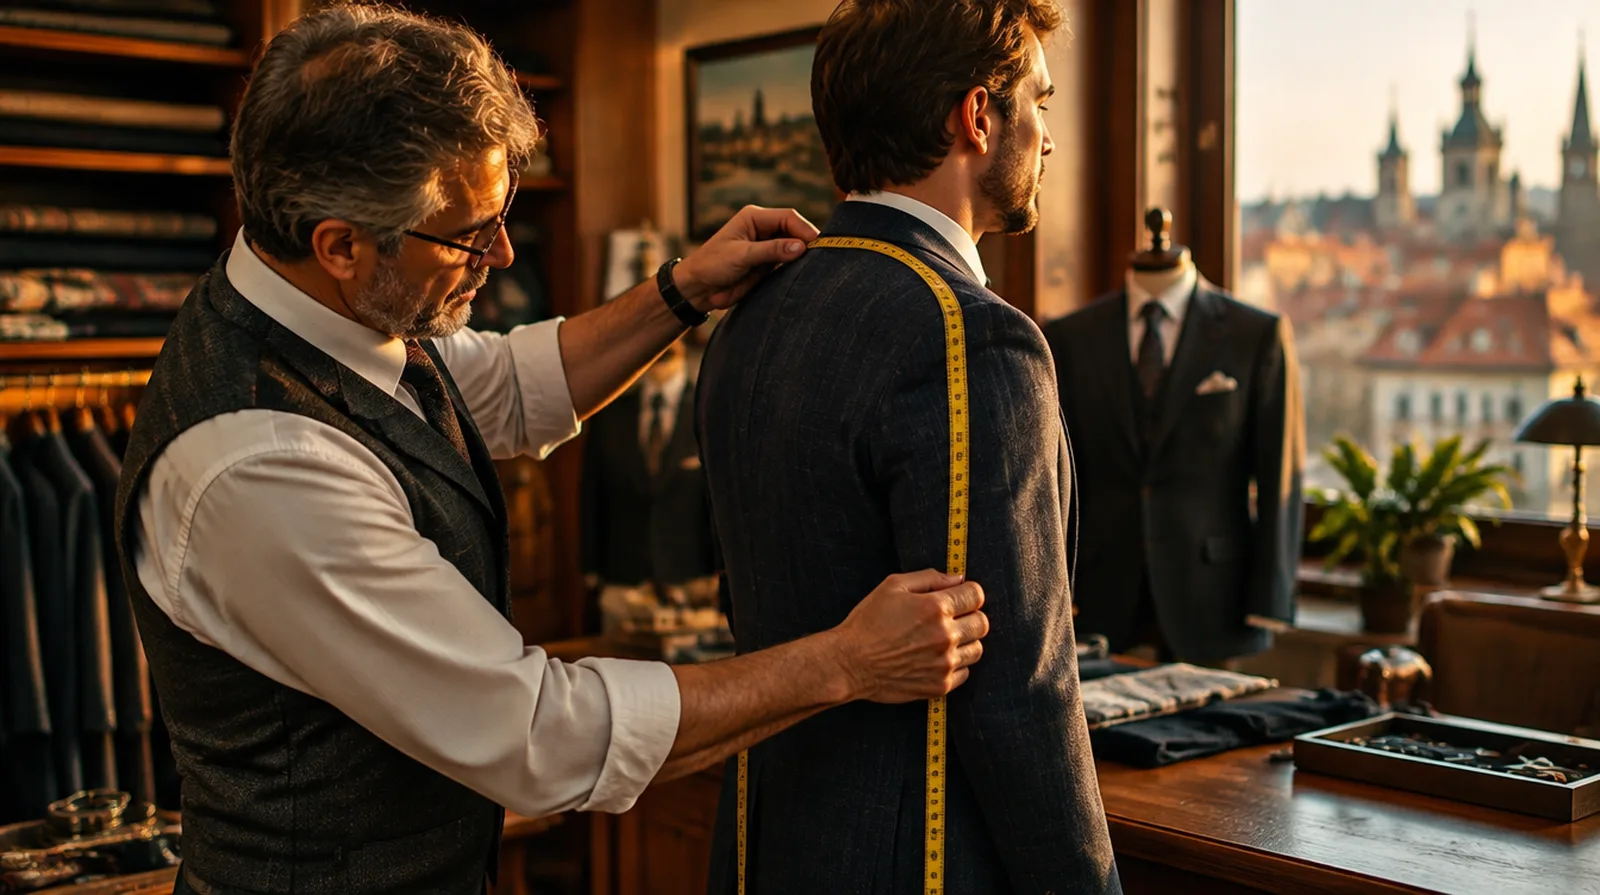
Die Frage, die hier fast jeder zuerst stellt
Nur wenn Bearbeitungsschäden ausdrücklich mitversichert sind. Schäden an Sachen, die Sie gerade bearbeiten, sind in vielen Haftpflichttarifen ausgeschlossen oder nur bis zu einer kleinen Summe gedeckt. Für eine Schneiderei ist genau dieser Baustein der wichtigste. Achten Sie auf die Summe und auf die Selbstbeteiligung je Schaden.
Verschnitten oder versengt
Die Hose wird zu kurz, das Bügeleisen ist zu heiß, die Seide verfärbt sich beim Dämpfen. Die Kundin verlangt den Neuwert.
Brautkleid kurz vor der Hochzeit
Ein Schaden an einem Stück mit festem Termin kostet nicht nur den Stoff, sondern oft auch Ersatzbeschaffung unter Zeitdruck.
Einbruch und Feuer im Laden
Auf den Stangen hängen Dutzende Kundenstücke. Ohne passende Inhaltsversicherung zahlen Sie fremde Kleidung aus eigener Tasche.
Maschinenausfall
Die Industrienähmaschine oder die Overlock fällt mitten in der Hochsaison aus, Aufträge stauen sich.
Kunden im Laden
Eine Kundin stolpert in der Umkleide über ein Kabel oder verletzt sich an einer Stecknadel.
Die eigene Hand
Wer von Augen, Rücken und feinmotorischer Arbeit lebt, verliert bei längerer Krankheit sein Einkommen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Personen- und Sachschäden von Kunden. Für Schneidereien entscheidend: Bearbeitungsschäden an Kundenware mit ausreichender Summe.
Dringend empfohlen
Für Maschinen, Stoffe, Zubehör und fremde Kleidung im Laden gegen Feuer, Einbruch und Leitungswasser. Kundenware muss ausdrücklich eingeschlossen sein.
Sichert Ihr Einkommen, wenn Hände, Augen oder Rücken die Arbeit dauerhaft nicht mehr zulassen.
Sinnvoll je nach Betrieb
Ersetzt Miete und laufende Kosten, wenn der Laden nach einem Brand oder Wasserschaden wochenlang schließt.
Für teure Industrie-, Stick- oder Zuschneidemaschinen, auch bei Bedienfehlern und Kurzschluss.
Für Streit mit Kunden über Mängel und Preise, mit dem Vermieter und mit Angestellten.
Der Beitrag richtet sich nach Umsatz, Zahl der Mitarbeitenden und vor allem nach der Summe für Bearbeitungsschäden und dem Wert der Kundenware im Laden.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Änderungsschneiderei, eine Inhaberin, 3 Mio. Euro Deckung, Bearbeitungsschäden bis 10.000 Euro | etwa 80 bis 200 Euro im Jahr |
| Betriebshaftpflicht | Maßschneiderei mit drei Mitarbeitenden, Bearbeitungsschäden bis 25.000 Euro | etwa 180 bis 450 Euro im Jahr |
| Inhaltsversicherung | Ladengeschäft, Inventar und Kundenware zusammen 40.000 Euro | etwa 150 bis 400 Euro im Jahr |
| Maschinenversicherung | Stick- und Industrienähmaschinen im Wert von 25.000 Euro | etwa 150 bis 350 Euro im Jahr |
| Betriebsunterbrechung | Kleiner Laden, 12 Monate Haftzeit, 60.000 Euro Ertrag | etwa 120 bis 300 Euro im Jahr |
Zum Vergleich: Die Haftpflicht einer kleinen Änderungsschneiderei kostet im Jahr etwa so viel wie zehn gekürzte Hosen.
Alle Werte sind Richtwerte aus der Angebotspraxis ohne Versicherungsteuer, Stand Oktober 2026.
Öffentliche Tarifbeispiele speziell für Schneidereien haben wir nicht gefunden;
die Quellen belegen die Rechtslage.
Das genaue Angebot holen wir für Sie ein.
01
Atelier
Für: Änderungsschneidereien und Nähateliers ohne Angestellte
Zusammen etwa 250 bis 600 Euro im Jahr
Dieses Paket anfragen02
Laden
Für: Maßschneiderei mit Ladengeschäft und Mitarbeitenden
Zusammen etwa 600 bis 1.500 Euro im Jahr
Dieses Paket anfragen03
Rundum
Für: Inhaberin oder Inhaber, die das eigene Einkommen mit absichern wollen
Zusammen etwa 900 bis 2.000 Euro im Jahr ohne Berufsunfähigkeit
Dieses Paket anfragenSechs Dinge, die Schneidereien wirklich passieren, alle an einem Samstag im Mai. Tippen Sie sich durch und sehen Sie, wer zahlt.
Beim Kürzen eines Brautkleids wird die Spitze zu kurz geschnitten. Ersatz und Eilanfertigung werden fällig.
Das Dampfbügeleisen hinterlässt einen glänzenden Abdruck auf einem Maßanzug.
Ein Kunde stolpert in der Umkleide über eine lose Teppichkante und bricht sich das Handgelenk.
Die Stickmaschine bleibt mit Motorschaden stehen.
Die Kundin will den Preis für die Änderung nicht zahlen und droht mit dem Anwalt.
Einbruch über die Hoftür: Lederjacken und Mäntel von Kunden verschwinden.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Bearbeitungsschäden im Blick
Als Versicherungsmakler vergleichen wir mehrere Versicherer und achten auf genau den Baustein, der für Schneidereien zählt: Schäden an der Ware, die Sie gerade bearbeiten.
Laden und Werkstatt zusammen
Haftpflicht, Inventar, Kundenware und Maschinen gehören zusammen geprüft, damit keine Lücke zwischen den Verträgen bleibt.
Betrieb und privat in einer Hand
Norman Nammert betreut als Versicherungsmakler Ihren Betrieb und Ihre eigene Vorsorge zusammen, mit einem festen Ansprechpartner.
Familienbetrieb, vermittelt seit 1989
Unsere Arbeit ist für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Nein, eine gesetzliche Pflichtversicherung gibt es nicht.
Eine Betriebshaftpflicht mit Bearbeitungsschäden ist trotzdem der wichtigste Schutz,
weil Sie täglich mit fremden Sachen arbeiten.
Schäden an einer Sache,
die Sie gerade bearbeiten, etwa ein verschnittenes oder versengtes Kleidungsstück.
Viele Haftpflichttarife schließen sie aus, deshalb muss der Baustein ausdrücklich enthalten sein.
Nur wenn die Inhaltsversicherung fremdes Eigentum einschließt und die Summe den Wert der
Kundenware im Laden abdeckt.
Die Haftpflicht beginnt bei etwa 80 Euro im Jahr.
Mit Inhaltsversicherung liegen kleine Betriebe meist zwischen 250 und 600 Euro,
alles Richtwerte aus der Angebotspraxis.
Nein.
Maßschneider stehen in Anlage B der Handwerksordnung und gehören damit zu den zulassungsfreien
Handwerken.
Angestellte sind es kraft Gesetzes.
Für sich selbst sorgen Sie über eine private Unfallversicherung oder eine freiwillige Versicherung
bei der zuständigen Berufsgenossenschaft vor.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Zahlt meine Versicherung, wenn ein Kleidungsstück beim Reinigen kaputtgeht?
Ist meine Ware versichert, wenn jemand im Laden etwas mitgehen lässt?
Zahlt meine Haftpflicht, wenn beim Reparieren das Gerät des Kunden kaputtgeht?
Haften wir, wenn in unserer Kleidung Schadstoffe gefunden werden?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen