Wer haftet, wenn ein Hirnimplantat oder vernetztes Medizingerät versagt?
Wer haftet, wenn ein Hirnimplantat oder ein vernetztes Medizingerät versagt? In erster Linie …
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen
Kurz gesagt
Wer zahlt, wenn ein Exoskelett oder eine smarte Prothese versagt? Hat die Krankenkasse das Hilfsmittel gestellt, zahlt sie auch Reparatur und Ersatz. Verletzt Sie ein Gerätefehler, haftet der Hersteller ohne Verschulden nach dem Produkthaftungsgesetz. Passiert es bei der Arbeit, zahlt die Berufsgenossenschaft. Verletzen Sie andere, springt Ihre Privathaftpflicht ein, etwa 40 bis 120 Euro im Jahr.
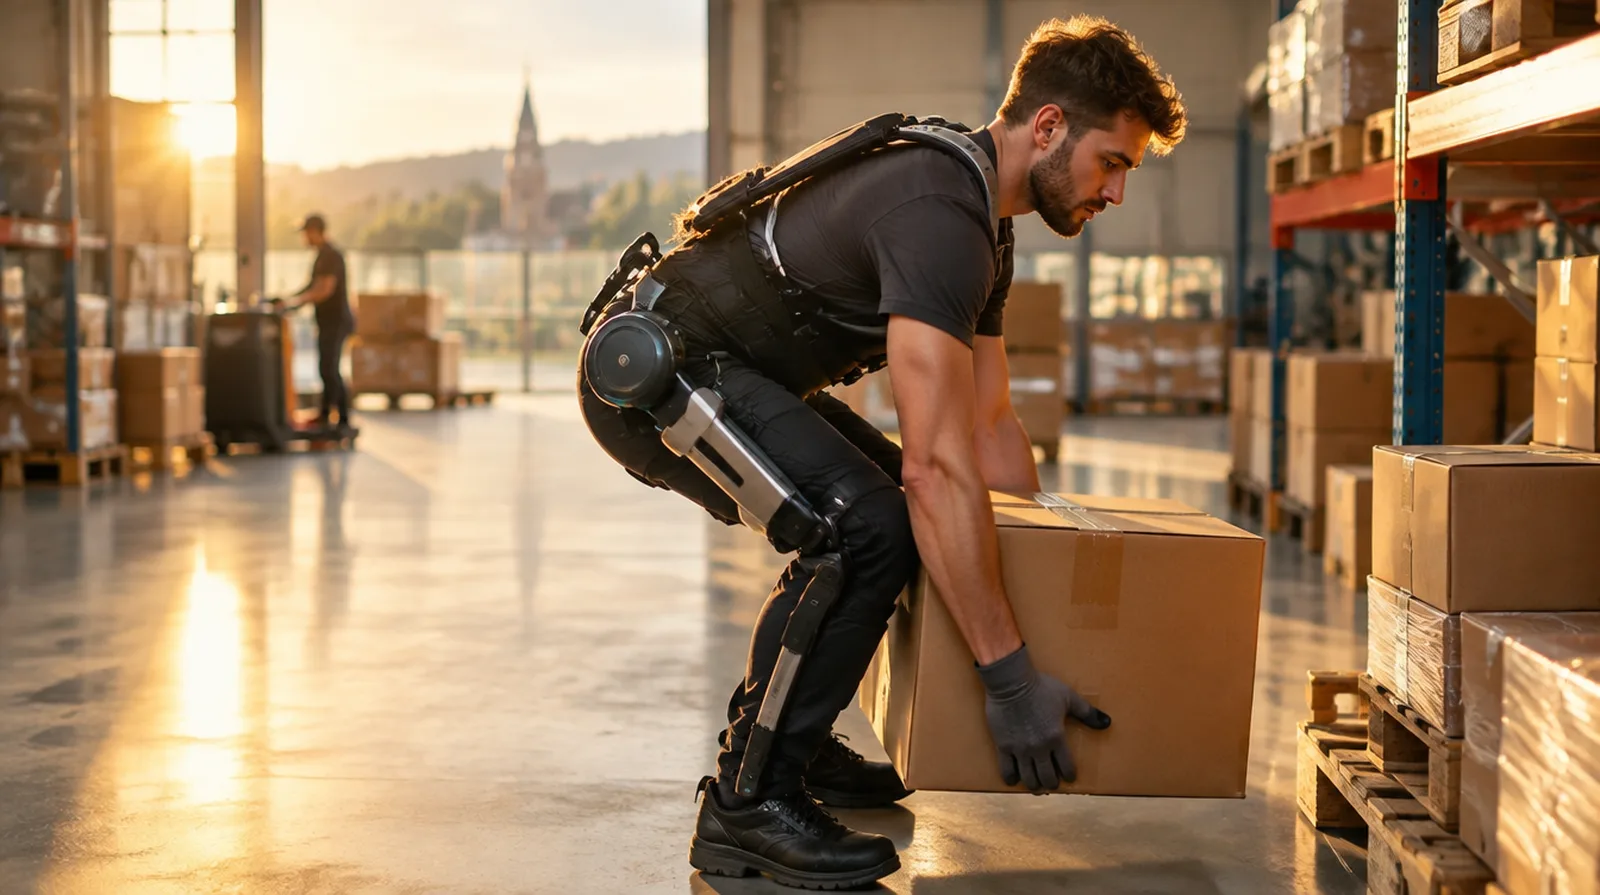
Für ein versagendes Exoskelett oder eine smarte Prothese zählen Krankenkasse, Haftpflicht, Unfallversicherung und Rechtsschutz.
| Beispiel | Richtwert |
|---|---|
| Zuzahlung für ein Hilfsmittel der Krankenkasse | 10 Prozent, mindestens 5 und höchstens 10 Euro |
| Privathaftpflicht für Singles | etwa 40 bis 120 Euro im Jahr |
| Private Unfallversicherung, Büroberuf, Progression 350 Prozent | etwa 60 bis 180 Euro im Jahr |
| Rechtsschutz für eine Familie mit Privat, Beruf und Verkehr | etwa 251 bis 978 Euro im Jahr |
Richtwerte, Stand Oktober 2026, aus öffentlich genannten Beispielen.
Gerätepreis und Schadenhöhen im Rechenbeispiel sind Richtwerte aus der Angebotspraxis.
Rechenbeispiel
Die von der Krankenkasse bewilligte Prothese blockiert wegen eines Softwarefehlers. Die Trägerin stürzt, bricht sich das Handgelenk, ihr Smartphone für 700 Euro geht kaputt.
| Reparatur oder Ersatz der Prothese | Krankenkasse |
| Behandlung des Handgelenks | Krankenkasse, Rückgriff beim Hersteller |
| Schmerzensgeld und Verdienstausfall | Hersteller nach dem Produkthaftungsgesetz |
| Smartphone für 700 Euro | Hersteller zahlt 200 Euro, 500 Euro Selbstbeteiligung |
Die Krankenkasse kümmert sich um das Hilfsmittel, der Hersteller um die Folgen des Fehlers. Selbst trägt die Trägerin 500 Euro am Smartphone und ihre Zeit.
Eine Prothese mit Mikroprozessor oder ein medizinisches Exoskelett ist ein Hilfsmittel. Ihr Anspruch gegen die Krankenkasse umfasst nach § 33 SGB V auch die notwendige Änderung, Instandsetzung und Ersatzbeschaffung, dazu Wartungen und technische Kontrollen, soweit sie für die Sicherheit nötig sind.
Versagt die smarte Prothese, wenden Sie sich deshalb zuerst an das Sanitätshaus und die Krankenkasse. Die Kasse kann Hilfsmittel auch leihweise überlassen, dann gehört das Gerät ihr und sie organisiert den Ersatz. Ob ein Exoskelett überhaupt bewilligt wird, entscheidet die Kasse im Einzelfall.
| Was passiert ist | Wer typischerweise zahlt |
|---|---|
| Prothese oder Exoskelett defekt, von der Kasse bewilligt | Krankenkasse über Reparatur oder Ersatz |
| Sturz durch Gerätefehler, Sie werden verletzt | Hersteller nach dem Produkthaftungsgesetz, vorab Ihre Krankenkasse |
| Sturz mit dem Exoskelett bei der Arbeit | Berufsgenossenschaft als Arbeitsunfall |
| Sie stoßen mit der Prothese einen Passanten um | Ihre Privathaftpflicht, wenn Sie haften |
| Gerät selbst gekauft, außerhalb der Garantie | Sie selbst oder eine Geräteversicherung |
Wird jemand durch den Fehler eines Produkts verletzt, haftet der Hersteller nach § 1 Produkthaftungsgesetz ohne Verschulden. Ersetzt werden Heilungskosten, Verdienstausfall und nach § 8 auch ein Schmerzensgeld. Ihre Krankenkasse zahlt die Behandlung vorab und holt sich das Geld beim Hersteller zurück (§ 116 SGB X).
Den Schaden an der smarten Prothese oder dem Exoskelett selbst ersetzt das Produkthaftungsgesetz nicht, nur Schäden an anderen privat genutzten Sachen, und davon tragen Sie 500 Euro selbst. Für das Gerät gelten Gewährleistung und Garantie. Medizinprodukte unterliegen zudem der EU-Medizinprodukteverordnung 2017/745.
Viele Exoskelette und smarte Prothesen steuern Gelenke über Sensoren und Software. Der Bundestag hat am 8. Oktober 2026 ein neues Produkthaftungsrecht beschlossen, das am 9. Dezember 2026 in Kraft treten soll. Es erfasst ausdrücklich Software und erleichtert Geschädigten die Beweisführung.
Für Geräte, die vor diesem Stichtag in Verkehr gekommen sind, gilt das bisherige Recht. Heben Sie deshalb Lieferschein, Seriennummer und Software-Stand Ihrer Prothese auf, damit sich später klären lässt, welches Recht gilt.
In Logistik, Pflege und Industrie tragen Beschäftigte Exoskelette, die Rücken und Schultern entlasten. Verletzt Sie ein solches Exoskelett bei der Arbeit, ist das ein Arbeitsunfall. Die Berufsgenossenschaft zahlt Behandlung, Reha und gegebenenfalls eine Rente.
Ihr Arbeitgeber haftet Ihnen für den Personenschaden dann nur bei Vorsatz (§ 104 SGB VII). Lag ein Konstruktionsfehler im Exoskelett vor, kann sich die Berufsgenossenschaft das Geld beim Hersteller zurückholen.
Eine Privathaftpflicht ist für Menschen mit Prothese oder Exoskelett genauso wichtig wie für alle anderen: Stürzen Sie auf einen Menschen oder beschädigen Sie fremde Sachen, zahlt sie, wenn Sie haften. Eine private Unfallversicherung zahlt bei bleibender Invalidität nach einem Sturz, egal wer schuld war.
Streiten Sie mit dem Hersteller über einen Gerätefehler, sind Gutachten teuer. Eine Rechtsschutzversicherung mit Schadenersatz-Rechtsschutz trägt solche Kosten, wenn der Streit nach Vertragsbeginn entsteht.
Hat die Krankenkasse Ihre smarte Prothese bewilligt, brauchen Sie für Reparatur und Ersatz keine eigene Geräteversicherung. Eine solche Police lohnt sich nur für Geräte, die Sie selbst gekauft haben, etwa ein Exoskelett für Sport oder Freizeit, das die Kasse nicht bezahlt.
Norman Nammert vermittelt als Versicherungsmakler und prüft, ob Ihre Verträge Privathaftpflicht, Unfallversicherung und Rechtsschutz zu Ihrem Hilfsmittel passen. Die Courtage zahlt der Versicherer, für Sie ist die Beratung kostenlos.
Fragen und Antworten
Ja, wenn sie die Prothese als Hilfsmittel bewilligt hat.
Der Anspruch umfasst Änderung, Instandsetzung und Ersatzbeschaffung (§ 33 SGB V).
Ja, wenn ein Fehler im Gerät Sie verletzt hat.
Der Hersteller haftet nach dem Produkthaftungsgesetz auch auf Schmerzensgeld,
ohne dass Sie ihm ein Verschulden nachweisen müssen.
Haften Sie, zahlt Ihre Privathaftpflicht.
Lag der Grund in einem Gerätefehler, kann sie sich das Geld beim Hersteller zurückholen.
Nach dem Produkthaftungsgesetz nicht, es deckt nur Schäden an anderen Sachen.
Für das Gerät selbst gelten Gewährleistung, Garantie und bei Hilfsmitteln die Krankenkasse.
Ein Unfall damit ist ein Arbeitsunfall, die Berufsgenossenschaft zahlt.
Ihr Arbeitgeber haftet Ihnen für Personenschäden nur bei Vorsatz.
Nur wenn sie ab dem 09.12.2026 in Verkehr gekommen ist.
Für ältere Geräte bleibt es beim bisherigen Gesetz.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Wer haftet, wenn ein Hirnimplantat oder vernetztes Medizingerät versagt?
Wer haftet, wenn ein Hirnimplantat oder ein vernetztes Medizingerät versagt? In erster Linie …
Wer haftet, wenn ein humanoider Haushaltsroboter etwas beschädigt?
Wer haftet, hängt von der Ursache ab. Beschädigt ein humanoider Haushaltsroboter etwas, weil …
Welche Hilfsmittel wie Pflegebett oder Rollator zahlt die Pflegekasse?
Welche Hilfsmittel wie Pflegebett oder Rollator zahlt die Pflegekasse? Das Pflegebett zahlt d …
Was leistet eine private Unfallversicherung?
Der Kern ist die Invaliditätsleistung: ein einmaliger Betrag aus Grundsumme mal Invaliditätsg …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen