Betriebshaftpflicht
Zahlt Personen- und Sachschäden beim Kunden, mit Tätigkeitsschäden, Leitungsschäden und Schäden durch eigene Geräte.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Bau und Handwerk
Wer nach einem Rohrbruch trocknet, arbeitet in fremden Häusern, oft wochenlang, mit Geräten, die Tag und Nacht laufen. Bei der Leckortung wird gebohrt und geöffnet, bei der Wasserschadensanierung werden Estrich und Dämmung bewegt. Hier steht, welche Versicherungen Betriebe für Bautrocknung, Leckortung und Wasserschadensanierung brauchen und was sie kosten.
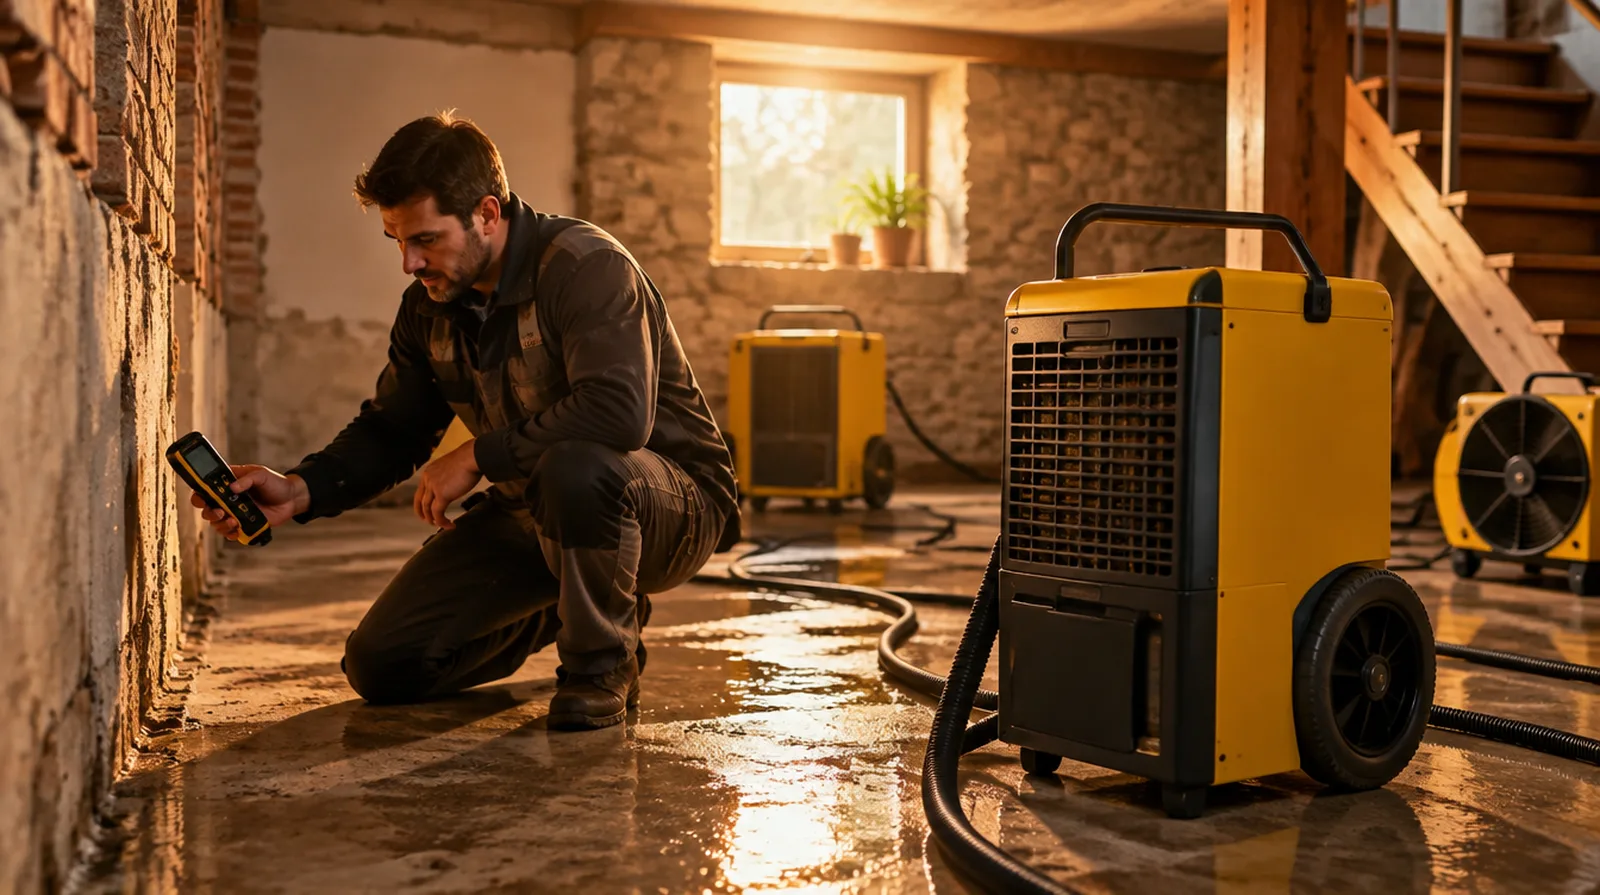
Die Frage, die hier fast jeder zuerst stellt
In der normalen Inhaltsversicherung meist nicht, sie gilt nur am Betriebsort. Für Geräte draußen auf Baustellen braucht es eine Elektronik- oder Geräteversicherung mit Außendeckung, die auch Diebstahl einschließt. Bei großem Gerätepark lohnt eine Pauschale nach Gesamtwert.
Gerätebrand beim Kunden
Ein Kondenstrockner überhitzt nachts im Keller, das Feuer greift auf das Haus über.
Bohrung in die falsche Leitung
Bei der Leckortung oder der Dämmschichttrocknung trifft der Bohrer eine Strom- oder Heizleitung.
Unvollständige Trocknung
Der Estrich wird zu früh freigegeben, Schimmel zeigt sich Monate später unter dem neuen Boden.
Gerätediebstahl
Auf Baustellen und in Tiefgaragen verschwinden Trockner und Messgeräte.
Streit um die Rechnung
Gebäudeversicherer oder Eigentümer kürzen Standzeiten und Stromkosten, die Forderung bleibt offen.
Wassereintritt durch die eigene Arbeit
Ein Schlauch löst sich, Kondenswasser läuft aus und beschädigt Parkett und Möbel.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Zahlt Personen- und Sachschäden beim Kunden, mit Tätigkeitsschäden, Leitungsschäden und Schäden durch eigene Geräte.
Dringend empfohlen
Versichert Trockner, Leckortungs- und Messtechnik auch auf fremden Baustellen gegen Defekt, Diebstahl und Wasser.
Für jedes Fahrzeug gesetzlich vorgeschrieben; ab drei Fahrzeugen lohnt ein Flottenvertrag.
Für offene Forderungen gegenüber Eigentümern, Verwaltungen und Kostenträgern und für Streit um Mängel.
Sinnvoll je nach Betrieb
Ersetzt Lager, Werkstatt und Geräte am Betriebsort nach Feuer, Einbruch und Leitungswasser.
Zahlt Fixkosten, wenn Lager oder Gerätepark nach einem Schaden ausfallen.
Für Auftragssoftware, Messprotokolle und Kundendaten, die verschlüsselt oder gestohlen werden.
Der Beitrag hängt von Umsatz, Mitarbeitern, dem Wert des Geräteparks und davon ab, ob Sie nur trocknen oder auch Estrich, Dämmung und Böden ausbauen.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Kleiner Trocknungsbetrieb, zwei Personen, 5 Mio. Euro Deckung | etwa 400 bis 800 Euro im Jahr |
| Betriebshaftpflicht | Sanierungsbetrieb mit acht Mitarbeitern, Leckortung und Rückbau | etwa 1.200 bis 2.800 Euro im Jahr |
| Elektronikversicherung | 60 Trockner und Messgeräte im Gesamtwert von 120.000 Euro, mit Außendeckung und Diebstahl | etwa 1.200 bis 3.000 Euro im Jahr |
| Firmenrechtsschutz | Betrieb mit Vertrags- und Forderungsrechtsschutz | etwa 450 bis 1.000 Euro im Jahr |
| Kfz-Versicherung | Transporter bis 3,5 Tonnen, Haftpflicht und Teilkasko | etwa 700 bis 1.400 Euro im Jahr |
Zum Vergleich: Die Geräteversicherung für einen mittleren Gerätepark kostet im Jahr etwa so viel wie zwei neue Kondenstrockner.
Richtwerte aus der Angebotspraxis ohne Versicherungsteuer, Stand Oktober 2026.
Ihr Beitrag hängt von Betrieb, Region und Schadenverlauf ab;
das genaue Angebot holen wir für Sie ein.
01
Start
Für: kleiner Trocknungsbetrieb mit wenigen Geräten
Zusammen etwa 1.600 bis 3.200 Euro im Jahr
Dieses Paket anfragen02
Sanierung
Für: Betrieb mit Leckortung, Rückbau und mehreren Fahrzeugen
Zusammen etwa 3.500 bis 8.000 Euro im Jahr
Dieses Paket anfragen03
Rundum
Für: Sanierungsunternehmen mit Lager, großem Gerätepark und Fuhrpark
Zusammen individuell, meist ab etwa 8.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie Trocknungs- und Sanierungsbetriebe wirklich erleben, hier an einem einzigen Tag. Gehen Sie ihn durch und sehen Sie, wer zahlt.
Aus einer Tiefgarage sind über Nacht vier Trockner verschwunden.
Bei der Dämmschichttrocknung trifft eine Bohrung die Fußbodenheizung.
Ein Kondensatschlauch löst sich, Wasser läuft unter das Parkett im Wohnzimmer.
Der Transporter mit Geräten wird beim Rangieren an einer Säule beschädigt.
Eine Hausverwaltung kürzt die Rechnung um die Hälfte der Standzeit.
Ein Trockner überhitzt in einem Keller, der Brand beschädigt Kellerräume und Treppenhaus.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir kennen Wasserschäden von beiden Seiten
In der Bootsversicherung bearbeiten wir Schäden selbst, auch Wasser im Rumpf. Wir wissen, wie Trocknung belegt und abgerechnet wird.
Wir vergleichen für Sie
Als Versicherungsmakler vergleicht Norman Nammert mehrere Versicherer und achtet auf Außendeckung, Leitungs- und Tätigkeitsschäden.
Betrieb und Fuhrpark in einer Hand
Geräte, Fahrzeuge und private Vorsorge betreuen wir zusammen.
Familienbetrieb seit 1989
Die Beratung ist für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Eine Betriebshaftpflicht mit Tätigkeits- und Leitungsschäden,
eine Geräteversicherung mit Außendeckung und für Fahrzeuge die vorgeschriebene Kfz-Haftpflicht.
Gesetzlich nicht.
Hausverwaltungen und Auftraggeber verlangen sie aber regelmäßig als Nachweis.
Die Betriebshaftpflicht für den Schaden am Haus des Kunden.
Das Gerät selbst ist nur über eine Geräte- oder Elektronikversicherung ersetzt.
Nur mit Außendeckung und Diebstahl in der Elektronik- oder Geräteversicherung.
Die Inhaltsversicherung gilt meist nur am Betriebsort.
Nach unserer Angebotspraxis beginnt die Betriebshaftpflicht bei etwa 400 Euro im Jahr;
mit Geräteversicherung und Fahrzeug liegt ein kleiner Betrieb meist bei 1.600 bis 3.200 Euro.
Ja, Beschäftigte sind kraft Gesetzes über die Berufsgenossenschaft versichert.
Als Inhaber können Sie sich dort freiwillig versichern.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Ist meine Betriebshaftpflicht für Asbestarbeiten überhaupt gültig?
Zahlt die Versicherung, wenn meine Pressverbindung undicht ist und die Wohnung darunter nass…
Zahlt die Haftpflicht, wenn ich beim Streichen den Boden oder die Möbel des Kunden beschädige?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen