Alles zur Versicherung: Unfallversicherung
Brauche ich eine private Unfallversicherung?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Unfallversicherung
Kurz gesagt
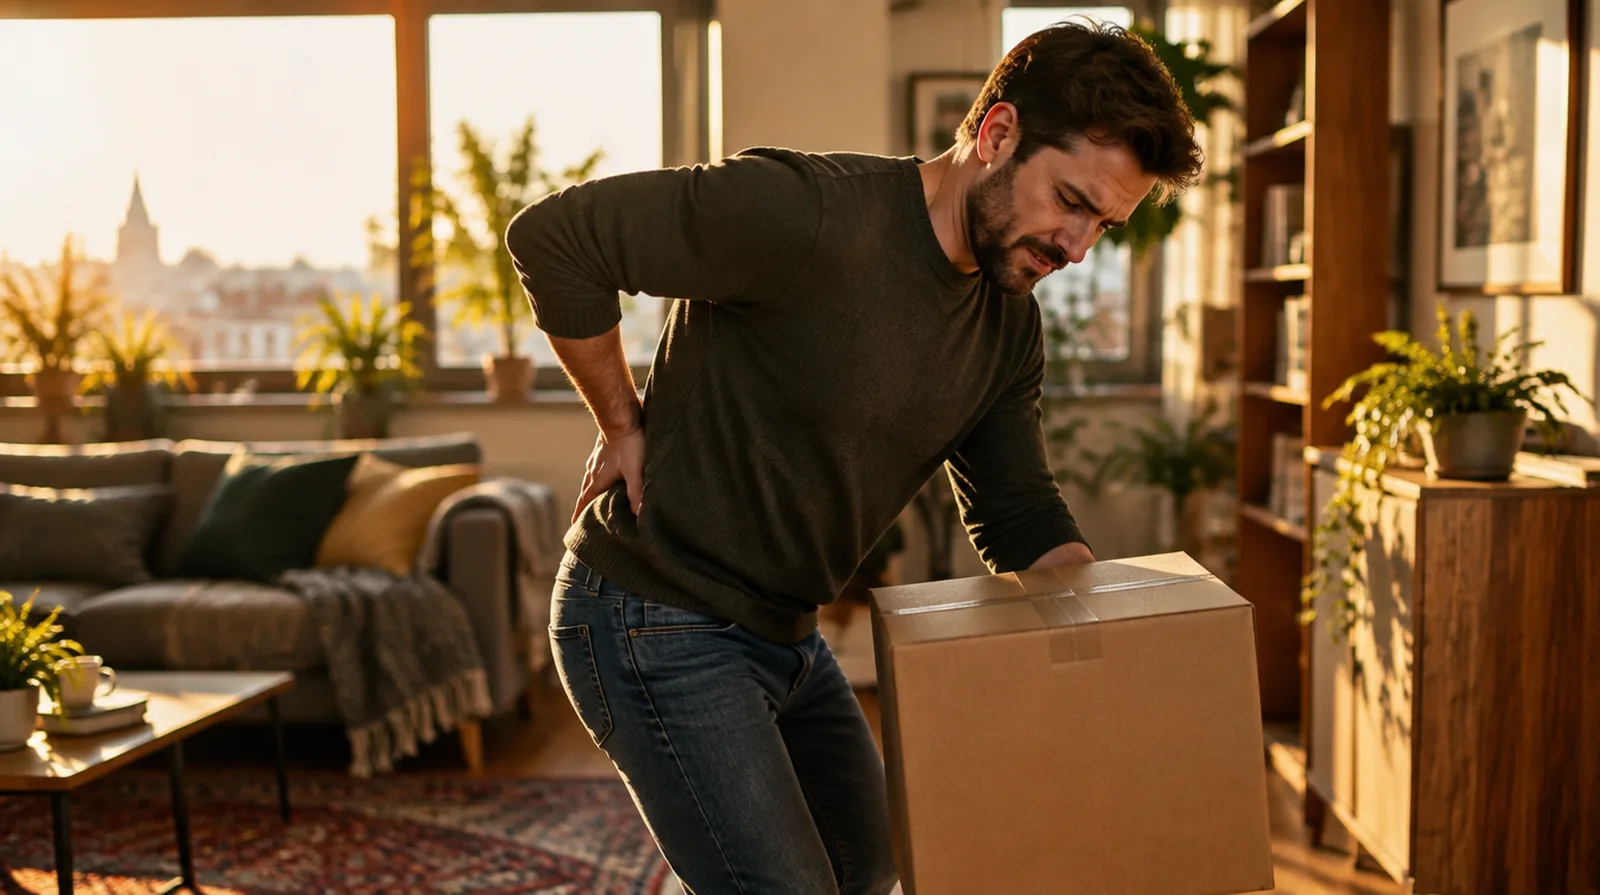
Meist nicht. Die private Unfallversicherung schließt Schäden an Bandscheiben nach den Musterbedingungen aus. Sie zahlt bei einem Bandscheibenvorfall nur, wenn ein Unfallereignis wie ein Sturz oder Auffahrunfall ihn überwiegend, also zu mehr als 50 Prozent, verursacht hat. Ein Vorfall beim Heben ohne äußeres Ereignis ist auch über die erhöhte Kraftanstrengung nicht versichert.
Rechenbeispiele nach den Musterbedingungen und Beiträge aus veröffentlichten Tarifbeispielen.
| Beispiel | Richtwert |
|---|---|
| Vorfall beim Heben ohne Unfallereignis | 0 Euro |
| Sturz von der Leiter, 10 Prozent Invalidität außerhalb der Gliedertaxe, 100.000 Euro | 10.000 Euro |
| Gleicher Fall, 40 Prozent Mitwirkung durch Verschleiß | 6 Prozent, 6.000 Euro |
| Beitrag Erwachsener, Handwerk, 100.000 Euro, 350 Prozent Progression | etwa 120 bis 260 Euro im Jahr |
Rechenbeispiele nach den Musterbedingungen AUB 2020;
Prozentsätze im Einzelfall kommen aus dem Gutachten.
Beiträge aus öffentlich genannten Tarifbeispielen, Stand Juli 2026.
Rechenbeispiel
Eine 50-Jährige stürzt aus zwei Metern auf den Rücken. Ein Lendenwirbel bricht, eine Bandscheibe wird verletzt. Grundsumme 100.000 Euro.
| Ausschluss Bandscheibe | greift nicht, der Sturz ist die überwiegende Ursache |
| Invaliditätsgrad | 10 Prozent nach der gesamten Leistungsfähigkeit |
| Mitwirkung durch Verschleiß | 20 Prozent, unter 25 Prozent, keine Kürzung |
| Invaliditätsleistung | 10.000 Euro |
Sie bekommt 10.000 Euro. Hätte sie den Vorfall beim Heben des Wäschekorbs bekommen, wäre es nichts gewesen.
Bandscheiben verschleißen mit dem Alter, und ein Vorfall entsteht meist auf diesem Boden. Ein Unfall ist dann oft nur der letzte Anlass, nicht die Ursache. Deshalb schließen die Musterbedingungen Schäden an Bandscheiben grundsätzlich aus.
Auch die Regel zur erhöhten Kraftanstrengung hilft nicht. Sie erfasst Muskeln, Sehnen, Bänder und Kapseln, und die Bedingungen sagen ausdrücklich, dass Bandscheiben nicht dazugehören. Wer beim Tragen einer Waschmaschine einen Bandscheibenvorfall bekommt, hat nach den Musterbedingungen keinen Unfall.
Der Ausschluss gilt nicht, wenn ein versichertes Unfallereignis den Bandscheibenschaden zu mehr als 50 Prozent verursacht hat. Das kommt bei schweren Stürzen, Verkehrsunfällen oder Sprüngen aus großer Höhe vor, oft zusammen mit Brüchen der Wirbelkörper.
Dafür braucht es klare medizinische Befunde: eine Bildgebung kurz nach dem Unfall, die frische Verletzungszeichen zeigt, und möglichst wenig Verschleiß an den übrigen Bandscheiben.
| Fall | Leistung der privaten Unfallversicherung |
|---|---|
| Vorfall beim Heben einer schweren Kiste | nein |
| Vorfall morgens beim Aufstehen | nein |
| Sturz von der Leiter, Wirbelbruch mit Bandscheibenverletzung | ja, wenn der Sturz die überwiegende Ursache ist |
| Auffahrunfall, Vorfall bei starkem Verschleiß | selten, der Verschleiß überwiegt oft |
Die Wirbelsäule steht nicht in der Gliedertaxe. Der Invaliditätsgrad richtet sich danach, wie stark Ihre gesamte körperliche Leistungsfähigkeit dauerhaft beeinträchtigt ist, verglichen mit einer gesunden Person gleichen Alters.
Hat Verschleiß an den Folgen zu mindestens 25 Prozent mitgewirkt, wird der Grad um diesen Anteil gekürzt. Bei einem Bandscheibenschaden passiert das fast immer.
Auch die Berufsgenossenschaft verlangt für einen Arbeitsunfall ein von außen auf den Körper einwirkendes Ereignis (§ 8 Abs. 1 SGB VII). Ein Bandscheibenvorfall beim Heben am Arbeitsplatz scheitert oft daran. Wer aber über viele Jahre schwer gehoben oder in starker Rumpfbeuge gearbeitet hat, kann eine Berufskrankheit haben.
Die Berufskrankheiten-Verordnung nennt unter Nr. 2108 bandscheibenbedingte Erkrankungen der Lendenwirbelsäule durch langjähriges Heben oder Tragen schwerer Lasten. Den Verdacht kann Ihr Arzt oder Sie selbst bei der Berufsgenossenschaft melden.
Wer sich vor den finanziellen Folgen eines Bandscheibenvorfalls schützen will, ist mit einer Berufsunfähigkeitsversicherung besser bedient. Sie zahlt unabhängig davon, ob ein Unfall oder Verschleiß die Ursache war.
Eine Unfallversicherung wegen des Rückens abzuschließen, lohnt sich nicht. Sie ist für Unfallfolgen da, und dort vor allem für Arme, Beine, Augen und schwere Kopfverletzungen.
Fragen und Antworten
Meist nicht, weil kein äußeres Ereignis vorliegt und Verschleiß die Hauptursache ist.
Nur ein Unfallereignis als überwiegende Ursache ändert das.
Ob ein Tarif den Ausschluss enger fasst als die Musterbedingungen,
steht in seiner Klausel zu Bandscheiben.
Lesen Sie sie vor dem Abschluss genau.
Als Arbeitsunfall nur, wenn ein von außen einwirkendes Ereignis die Ursache war.
Nach langjähriger schwerer Hebearbeit kann aber eine Berufskrankheit nach Nr.
2108 vorliegen.
Ein Hexenschuss ohne äußeres Ereignis ist kein Unfall.
Die Unfallversicherung zahlt dafür nicht.
Eine Berufsunfähigkeitsversicherung, wenn Sie Ihren Beruf nicht mehr ausüben können.
Sie fragt nicht nach der Ursache.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Unfallversicherung
Brauche ich eine private Unfallversicherung?
Wann zahlt die Unfallversicherung nicht?
Die meisten Fälle scheitern nicht an einer Ausschlussklausel, sondern am Unfallbegriff: nötig …
Kürzt die Unfallversicherung wegen Vorerkrankungen?
Ja, die Unfallversicherung kürzt wegen Vorerkrankungen, wenn diese zu mindestens 25 Prozent a …
Zahlt die Unfallversicherung bei Bänderriss oder Kreuzbandriss?
Ja, die Unfallversicherung zahlt bei Bänderriss oder Kreuzbandriss, wenn ein Unfall oder eine …
Was gilt in der Unfallversicherung als Unfall?
Als Unfall gilt in der Unfallversicherung, was plötzlich von außen auf Ihren Körper wirkt und …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen