Betriebshaftpflicht
Für Schäden bei Standortgebern und Nutzern, etwa durch auslaufendes Wasser, einen kippenden Automaten oder verdorbene Ware; Mietsachschäden am fremden Gebäude sollten eingeschlossen sein.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Handel
Ihre Verkaufsautomaten stehen in Büros, Schulen, Bahnhöfen und Hausfluren, also fast immer auf fremdem Grund und ohne Aufsicht. Genau das macht die Versicherungen für Automatenaufsteller besonders: Der Automat muss außerhalb Ihres Betriebs geschützt sein, gegen Aufbruch ebenso wie gegen Wasser und Strom. Hier steht, was Pflicht ist, was es kostet und wo Lücken entstehen.
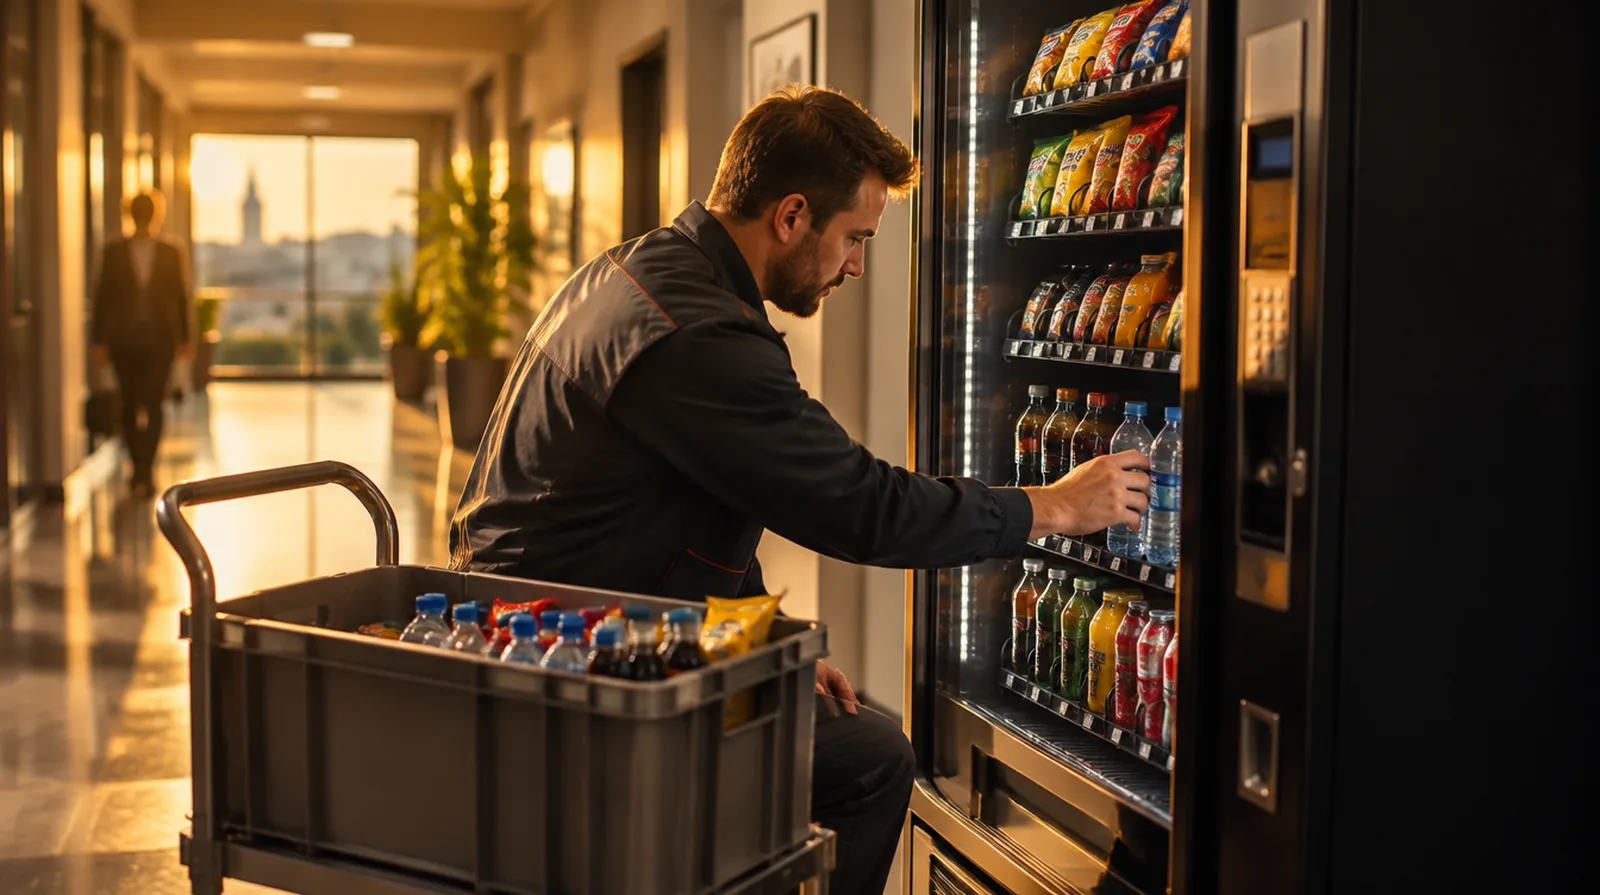
Die Frage, die hier fast jeder zuerst stellt
In der Regel nicht. Der Automat gehört Ihnen, also versichert ihn der Standortgeber nicht. Und läuft aus Ihrem Kaffeeautomaten Wasser in sein Büro, wendet sich sein Versicherer an Sie. Sie brauchen deshalb eine eigene Sachversicherung für die Automaten an allen Standorten und eine Betriebshaftpflicht, die Schäden beim Standortgeber abdeckt.
Aufbruch über Nacht
Im Bahnhofsdurchgang wird der Snackautomat aufgehebelt. Kasse leer, Tür verbogen, Münzprüfer zerstört.
Wasser beim Standortgeber
Der Schlauch am Kaffeeautomaten löst sich am Wochenende. Am Montag steht das Büro des Kunden unter Wasser.
Verletzte Nutzer
Ein schlecht gesicherter Automat kippt, als jemand daran rüttelt, oder ein Kind klemmt sich die Finger in der Ausgabe.
Kühlung fällt aus
Stromausfall oder defekter Kompressor: Getränke und frische Ware verderben, der Standort bringt tagelang nichts.
Unterwegs zum Befüllen
Der Lieferwagen mit Ware und Wechselgeld wird aufgebrochen oder hat einen Unfall auf der Tour.
Kartenzahlung und Fernwartung
Moderne Automaten hängen am Netz. Gestörte Telemetrie oder Kartenterminals legen viele Standorte gleichzeitig lahm.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Für Schäden bei Standortgebern und Nutzern, etwa durch auslaufendes Wasser, einen kippenden Automaten oder verdorbene Ware; Mietsachschäden am fremden Gebäude sollten eingeschlossen sein.
Dringend empfohlen
Versichert Automaten, Ware und Geld gegen Einbruch, Vandalismus, Feuer und Leitungswasser, wenn alle Außenstandorte im Vertrag stehen.
Für teure Technik wie Kartenterminals, Bildschirme und Kühlaggregate, auch bei Bedienfehlern und Überspannung.
Für das Befüllfahrzeug ist die Kfz-Haftpflicht Pflicht; eine Kasko schützt den Wagen auf täglichen Touren.
Sinnvoll je nach Betrieb
Ersetzt entgangenen Ertrag, wenn ein versicherter Sachschaden Lager oder Werkstatt stilllegt.
Für Aufsteller mit vernetzten Automaten, Kartenzahlung und Kundendaten aus Apps.
Für Streit mit Standortgebern über Provision, Kündigung oder Schadenersatz.
Der Beitrag hängt von der Zahl der Automaten, ihrem Wert, der Art der Standorte und der Menge Bargeld im Gerät ab. Ein Automat im bewachten Werk ist günstiger als einer im offenen Bahnhofsdurchgang.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Aufsteller mit bis zu 20 Snack- und Getränkeautomaten in Büros, 3 Mio. Euro Deckung | etwa 150 bis 350 Euro im Jahr |
| Inhaltsversicherung | 15 Automaten im Wert von zusammen 60.000 Euro an Außenstandorten, mit Einbruch und Vandalismus | etwa 600 bis 1.500 Euro im Jahr |
| Elektronikversicherung | Kartenterminals und Bildschirme für 20 Automaten | etwa 200 bis 500 Euro im Jahr |
| Kfz-Versicherung | Lieferwagen bis 3,5 Tonnen, Haftpflicht und Teilkasko, mittlere Schadenfreiheitsklasse | etwa 700 bis 1.400 Euro im Jahr |
| Cyberversicherung | Aufsteller mit vernetzten Automaten und Kartenzahlung, kleine Deckung | etwa 400 bis 900 Euro im Jahr |
Zum Vergleich: Die Betriebshaftpflicht eines kleinen Aufstellers kostet im Jahr etwa so viel wie ein neuer Münzprüfer.
Alle Preise sind Richtwerte aus unserer Angebotspraxis, Stand 2026, ohne Versicherungsteuer.
Ihr Beitrag hängt von Standorten, Werten und Schadenverlauf ab.
Die Rechtsangaben stammen aus den verlinkten Gesetzestexten.
01
Einsteiger
Für: Aufsteller mit wenigen Automaten im Nebenerwerb
Zusammen etwa 300 bis 700 Euro im Jahr
Dieses Paket anfragen02
Tourenbetrieb
Für: 20 bis 80 Automaten mit eigenem Lieferwagen
Zusammen etwa 1.800 bis 4.500 Euro im Jahr
Dieses Paket anfragen03
Vernetzter Betrieb
Für: Aufsteller mit Lager, mehreren Fahrzeugen, Kartenzahlung und Fernwartung
Zusammen individuell, meist ab etwa 5.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, die Automatenaufstellern wirklich passieren, hier alle an einem Montag. Tippen Sie sich durch und sehen Sie, welche Versicherung gefragt ist.
Der Snackautomat im Bahnhofsdurchgang ist über Nacht aufgehebelt worden. Tür, Münzprüfer und Kasse sind hin.
Ein Kunde meldet: Aus dem Kaffeeautomaten ist übers Wochenende Wasser in seinen Teppichboden gelaufen.
Überspannung nach einem Gewitter: Drei Kartenterminals reagieren nicht mehr.
Auf der Tour fährt der Lieferwagen beim Rangieren gegen ein parkendes Auto.
Ein Schüler rüttelt am Getränkeautomaten, der Automat kippt und verletzt ihn am Fuß.
Die Software für Fernwartung und Kartenzahlung ist verschlüsselt, alle Standorte nehmen nur noch Bargeld.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir kennen Außenstandorte
Viele Gewerbeverträge denken an einen Laden mit fester Adresse. Wir achten darauf, dass jeder Automat an jedem Standort im Vertrag steht.
Unabhängig vergleichen
Norman Nammert vermittelt als Versicherungsmakler. Wir fragen mehrere Versicherer an und legen Ihnen Deckung und Preis nebeneinander.
Betrieb und Privat aus einer Hand
Automaten, Lieferwagen, Wohnung und Vorsorge liegen bei uns zusammen, mit einem Ansprechpartner.
Familienbetrieb, Vermittlung seit 1989
Unsere Arbeit ist für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Ja.
Wer Automaten jeder Art als selbständiges Gewerbe aufstellt,
muss das bei der zuständigen Behörde seiner Hauptniederlassung anzeigen, so steht es in § 14 Abs.
3 der Gewerbeordnung.
Für die Automaten selbst gibt es keine gesetzliche Versicherungspflicht.
Pflicht ist nur die Kfz-Haftpflicht für Ihr Lieferfahrzeug.
Viele Standortgeber verlangen aber im Aufstellvertrag eine Betriebshaftpflicht.
In der Öffentlichkeit nur,
wenn der Automat an einem für Kinder und Jugendliche unzugänglichen Ort steht oder eine technische
Vorrichtung oder ständige Aufsicht sie ausschließt.
Bei Alkohol muss der Automat zusätzlich in einem gewerblich genutzten Raum stehen,
wenn er nicht an einem unzugänglichen Ort steht.
Die Betriebshaftpflicht beginnt bei etwa 150 Euro im Jahr.
Für 15 Automaten an Außenstandorten mit Einbruch und Vandalismus sind etwa 600 bis 1.500 Euro
üblich, je nach Wert und Lage.
Nur wenn der Vertrag Bargeld in Automaten einschließt,
und dann meist bis zu einer festen Summe je Gerät.
Wer selten leert, sollte diese Grenze erhöhen lassen.
Das ist ein Fall für Ihre Betriebshaftpflicht, wenn Sie für den Schaden verantwortlich sind.
Wichtig ist, dass Schäden an gemieteten oder fremden Räumen eingeschlossen sind.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Sind meine Zigaretten bei einem Einbruch voll versichert?
Zahlt die Versicherung, wenn nachts die Kühlung ausfällt und die Ware verdirbt?
Der Veranstalter will einen Haftpflichtnachweis. Reicht meine Privathaftpflicht?
Wer zahlt, wenn unsere Waschanlage ein Kundenauto beschädigt?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen