Betriebshaftpflicht
Zahlt bei Personen- und Sachschäden durch Ihre Arbeit in der Höhe. Achten Sie auf Bearbeitungsschäden und eine hohe Summe für Personenschäden.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Bau und Handwerk
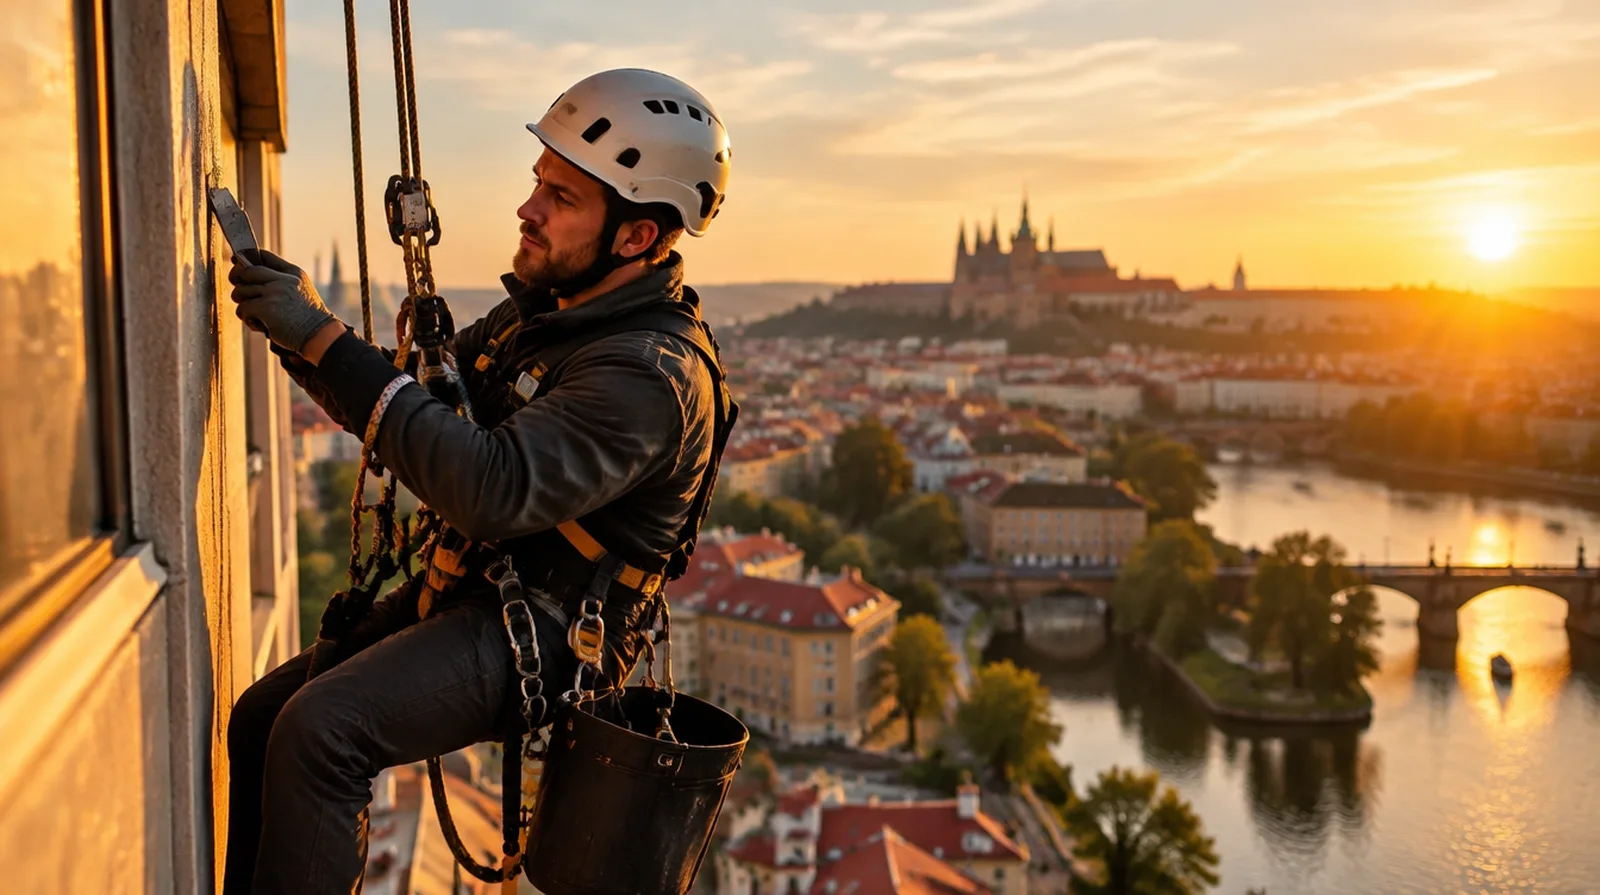
Industriekletterer arbeiten dort, wo kein Gerüst und keine Hubarbeitsbühne hinkommt: an Fassaden, Windrädern, Brücken, Silos und in Schächten. Für die Seiltechnik gibt die Betriebssicherheitsverordnung klare Regeln vor, etwa zwei getrennt befestigte Seile und eine Unterweisung in den Rettungsverfahren. Das Risiko liegt trotzdem in der Höhe: Ein Werkzeug fällt auf ein parkendes Auto, eine Glasscheibe bricht, ein Kollege verletzt sich. Hier steht, welche Versicherungen Industriekletterer und Betriebe für Höhenarbeit brauchen und was sie ungefähr kosten.
Die Frage, die hier fast jeder zuerst stellt
Nicht automatisch. Viele Verträge schließen Schäden an der Sache aus, die Sie gerade bearbeiten. Dafür gibt es eigene Klauseln für Bearbeitungs- und Tätigkeitsschäden, oft mit eigener Summe und Selbstbeteiligung. Gerade bei Glasfassaden, Rotorblättern oder Industrieanlagen sollten Sie diese Summe bewusst wählen und den Einschluss schriftlich bestätigen lassen.
Herabfallende Teile
Ein Akkuschrauber oder ein Fassadenteil fällt aus 30 Metern auf den Gehweg, auf ein Auto oder einen Menschen.
Schaden am Objekt
Beim Reinigen bricht eine Glasscheibe, beim Abseilen wird ein Rotorblatt oder eine Beschichtung beschädigt.
Absturz und Hängetrauma
Trotz zwei Seilen bleibt Höhenarbeit gefährlich. Eine verzögerte Rettung kann schwere Folgen haben.
Folgeschäden beim Kunden
Wenn eine Anlage länger stillsteht, weil bei Ihrer Arbeit etwas beschädigt wurde, verlangt der Betreiber Ersatz.
Diebstahl der Ausrüstung
Seile, Geräte und Werkzeug im Transporter sind teuer und begehrt.
Körperlicher Verschleiß
Schulter, Knie und Rücken tragen täglich Ausrüstung und Gewicht. Wer nicht mehr klettern kann, verliert sein Einkommen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Zahlt bei Personen- und Sachschäden durch Ihre Arbeit in der Höhe. Achten Sie auf Bearbeitungsschäden und eine hohe Summe für Personenschäden.
Dringend empfohlen
Zahlt Ihren Mitarbeitern zusätzlich zur Berufsgenossenschaft eine Summe bei bleibender Invalidität.
Für Sie als Inhaber, wenn Sie selbst am Seil hängen und nicht freiwillig bei der Berufsgenossenschaft versichert sind.
Höhenarbeit ist körperlich hart; die Absicherung ersetzt einen Teil des Einkommens, wenn Sie nicht mehr klettern können.
Sinnvoll je nach Betrieb
Für Lager, Seile, Geräte und Werkzeug, auch gegen Einbruchdiebstahl.
Für Transporter mit Ausrüstung; prüfen Sie, ob Werkzeug im Fahrzeug mitversichert ist.
Für Streit um Werklohn, Abnahme und Haftung nach einem Unfall auf der Baustelle.
Der Beitrag richtet sich vor allem nach Umsatz, Mitarbeiterzahl und Tätigkeit. Glasreinigung kostet weniger als Arbeiten an Windenergieanlagen oder in der Industrie, wo Bearbeitungsschäden teuer werden.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Einzelunternehmer, Fassaden- und Glasreinigung, 5 Mio. Euro Deckung | etwa 600 bis 1.200 Euro im Jahr |
| Betriebshaftpflicht | Betrieb mit fünf Mitarbeitern, Industrie und Windenergie, 10 Mio. Euro Deckung | etwa 2.500 bis 6.000 Euro im Jahr |
| Gruppenunfallversicherung | Fünf Mitarbeiter, 150.000 Euro Invaliditätssumme | etwa 600 bis 1.300 Euro im Jahr |
| Unfallversicherung | Inhaber, 40 Jahre, 200.000 Euro Grundsumme mit Progression | etwa 300 bis 700 Euro im Jahr |
| Inhaltsversicherung | Lager mit Ausrüstung im Wert von 40.000 Euro | etwa 200 bis 450 Euro im Jahr |
Zum Vergleich: Die Betriebshaftpflicht eines kleinen Kletterbetriebs kostet im Jahr ungefähr so viel wie ein bis zwei Tage Fassadeneinsatz.
Richtwerte aus der Angebotspraxis, Stand Oktober 2026, ohne Versicherungsteuer.
Nicht jeder Versicherer zeichnet Höhenarbeit; das genaue Angebot holen wir für Sie ein.
01
Solo
Für: Einzelunternehmer, der selbst am Seil arbeitet
Zusammen etwa 2.000 bis 4.000 Euro im Jahr
Dieses Paket anfragen02
Team
Für: Betrieb mit bis zu zehn Mitarbeitern und Transportern
Zusammen etwa 4.500 bis 9.000 Euro im Jahr, ohne Kfz
Dieses Paket anfragen03
Industrie
Für: Betrieb mit Einsätzen an Windenergieanlagen, Brücken und Industrieanlagen
Zusammen individuell, meist ab etwa 9.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Industriekletterern wirklich passieren, hier alle an einem einzigen Dienstag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Beim Aufbau fällt ein Karabiner vom Dach und zertrümmert die Windschutzscheibe eines parkenden Autos.
Beim Reinigen einer Glasfassade springt eine Isolierglasscheibe.
Ein Mitarbeiter prellt sich beim Pendeln an der Fassade schwer die Schulter und fällt Monate aus.
Ein herabfallendes Fugenstück verletzt einen Passanten am Kopf.
Aus dem Transporter werden über Nacht Seile, Abseilgeräte und Akkuwerkzeug gestohlen.
Der Auftraggeber verweigert die Abnahme und hält den Werklohn zurück.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir kennen die heiklen Klauseln
Als Versicherungsmakler vergleicht Norman Nammert mehrere Versicherer und achtet auf Bearbeitungsschäden, Einsatzorte und Summen für Personenschäden.
Wir kennen Schadenbearbeitung
In der Bootsversicherung bearbeiten wir Schäden selbst. Wir wissen, welche Unterlagen ein Versicherer nach einem Sachschaden am Objekt sehen will.
Betrieb und Privates zusammen
Betriebshaftpflicht, Unfall, Fahrzeuge und Ihre private Vorsorge laufen bei einem Ansprechpartner zusammen.
Seit 1989 in der Vermittlung
Die Beratung kostet Sie nichts, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Gesetzlich nicht.
Auftraggeber verlangen aber fast immer einen Nachweis,
und ohne Versicherung haften Sie für Schäden durch herabfallende Teile mit Ihrem Vermögen.
Als Richtwert aus der Angebotspraxis etwa 600 bis 1.200 Euro im Jahr für einen Einzelunternehmer.
Betriebe mit Industrie- oder Windeinsätzen zahlen deutlich mehr.
Anhang 1 Nr.
3.4 der Betriebssicherheitsverordnung verlangt mindestens zwei getrennt befestigte Seile,
einen Auffanggurt, gesichertes Werkzeug,
sorgfältige Planung und Aufsicht und eine besondere Unterweisung,
vor allem in den Rettungsverfahren.
Nur ein Seil ist erlaubt, wenn ein zweites nach der Gefährdungsbeurteilung gefährlicher wäre.
Nur mit einer Klausel für Bearbeitungs- oder Tätigkeitsschäden.
Prüfen Sie Summe und Selbstbeteiligung, bevor Sie an Glasfassaden oder teuren Anlagen arbeiten.
Über die Berufsgenossenschaft.
Eine Gruppenunfallversicherung zahlt zusätzlich eine Summe bei bleibender Invalidität und ist ein
Argument bei der Suche nach Fachkräften.
Nur wenn der Vertrag den Auslandseinsatz einschließt.
Klären Sie das vor dem ersten Auftrag, besonders bei Windparks in Nachbarländern.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Hafte ich, wenn ein anderer Handwerker vom Gerüst fällt?
Wer zahlt, wenn über Nacht ein Gewitter kommt und es ins abgedeckte Dach regnet?
Was passiert, wenn meine Mitarbeiterin den Generalschlüssel eines Kunden verliert?
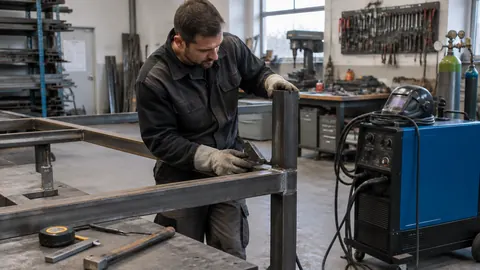
Hafte ich, wenn ein Tor, das ich gebaut habe, ein Kind einklemmt?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen