Betriebshaftpflicht
Für Lebensmittelvergiftungen, Allergenschäden und Unfälle von Gästen, mit Produkthaftung und Mietsachschäden an gepachteter Küche.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Gastronomie und Hotel
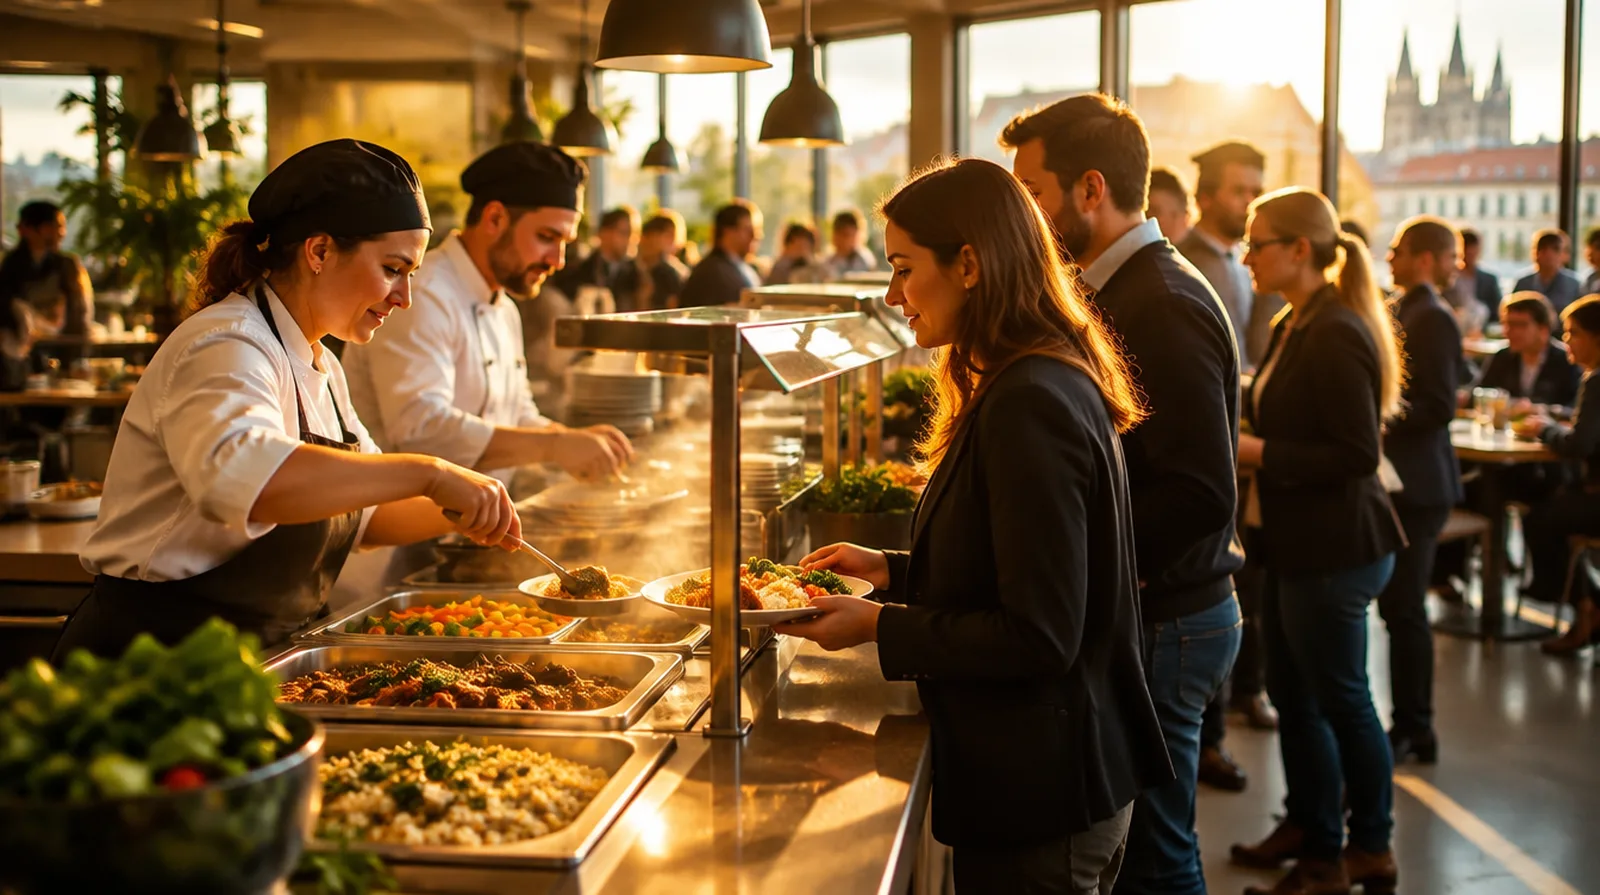
In einer Kantine essen jeden Mittag Hunderte Menschen dasselbe Essen. Geht beim Kühlen oder Garen etwas schief, erkranken nicht ein Gast, sondern viele auf einmal. Dazu kommt eine Großküche voller Technik, die oft dem Auftraggeber gehört. Ob Sie eines der Betriebsrestaurants großer Firmen pachten, Schulen beliefern oder Gemeinschaftsverpflegung in Heimen anbieten: Hier steht, was versichert sein sollte und was es kostet.
Die Frage, die hier fast jeder zuerst stellt
Wenn das Essen die Ursache war, haftet Ihr Betrieb für Arztkosten, Verdienstausfall und Schmerzensgeld. Das trägt die Betriebshaftpflicht mit Produkthaftung für Lebensmittel. Der Auftraggeber kann zusätzlich Ausfallzeiten seiner Belegschaft geltend machen. Achten Sie auf eine Deckungssumme, die viele Geschädigte gleichzeitig trägt, und auf Rückrufkosten, wenn Sie auch abgepackt ausliefern.
Viele Erkrankte auf einmal
Salmonellen im Dessert oder eine unterbrochene Kühlkette: In der Gemeinschaftsverpflegung erkranken schnell Dutzende Menschen.
Kühlung fällt aus
Ein Kompressor stirbt über das Wochenende, am Montag ist die ganze Kühlzelle Abfall.
Fettbrand in der Küche
Fritteuse, Kipper und Abzug: Ein Fettbrand legt die Küche für Wochen still.
Fremde Küche, fremde Geräte
Viele Kantinen sind gepachtet. Kombidämpfer und Spülstraße gehören oft dem Auftraggeber, beschädigen müssen Sie sie trotzdem ersetzen.
Allergene
Ein nicht gekennzeichnetes Allergen löst bei einem Gast einen schweren Schock aus.
Unfälle im Team
Nasse Böden, heiße Flüssigkeiten und scharfe Messer: Küchen gehören zu den unfallträchtigen Arbeitsplätzen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Für Lebensmittelvergiftungen, Allergenschäden und Unfälle von Gästen, mit Produkthaftung und Mietsachschäden an gepachteter Küche.
Dringend empfohlen
Für Kombidämpfer, Kühlzellen und Spülstraßen gegen Bedienungsfehler, Kurzschluss und Verschleißfolgen, mit Verderb von Kühlgut, wenn vereinbart.
Ersetzt eigene Einrichtung, Vorräte und Geschirr nach Feuer, Wasser, Sturm und Einbruch.
Trägt Löhne und entgangene Einnahmen, wenn die Küche nach einem Brand oder Maschinenschaden ausfällt.
Sinnvoll je nach Betrieb
Für Lieferfahrzeuge, wenn Sie Schulen, Kitas oder weitere Standorte beliefern.
Für Streit mit Auftraggebern über Pachtverträge, mit Behörden nach Kontrollen und mit Beschäftigten.
Zusätzlicher Schutz für Ihr Küchenteam, auch in der Freizeit.
Die Haftpflicht wächst mit der Zahl der Essen am Tag. Ins Gewicht fallen außerdem Küchentechnik und Ertragsausfall.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Betriebskantine mit bis zu 300 Essen am Tag, gepachtete Küche | etwa 400 bis 1.200 Euro im Jahr |
| Betriebshaftpflicht | Gemeinschaftsverpflegung mit Belieferung von Schulen und Kitas, bis 1.500 Essen am Tag | etwa 1.500 bis 4.000 Euro im Jahr |
| Maschinenversicherung | Großküchentechnik im Wert von 150.000 Euro mit Kühlgutverderb | etwa 700 bis 1.800 Euro im Jahr |
| Inhaltsversicherung | Eigene Einrichtung und Vorräte für 80.000 Euro | etwa 300 bis 800 Euro im Jahr |
| Betriebsunterbrechung | Ertragsausfall bis zwölf Monate für eine Kantine mit 900.000 Euro Umsatz | etwa 600 bis 1.500 Euro im Jahr |
Zum Vergleich: Haftpflicht und Küchentechnik zusammen kosten eine mittlere Kantine im Jahr ungefähr so viel wie zwei Tage Mittagessen für alle Gäste.
Alle Beträge sind Richtwerte aus der Angebotspraxis ohne Versicherungsteuer, Stand Oktober 2026.
Entscheidend sind Essen am Tag, Belieferung fremder Standorte und wem die Küche gehört.
01
Pachtkantine
Für: Betriebskantine in gepachteter Küche mit Technik des Auftraggebers
Zusammen etwa 1.300 bis 3.500 Euro im Jahr
Dieses Paket anfragen02
Eigene Großküche
Für: Gemeinschaftsverpflegung mit eigener Küche und Belieferung
Zusammen etwa 4.000 bis 10.000 Euro im Jahr
Dieses Paket anfragen03
Mehrere Standorte
Für: Caterer mit mehreren Kantinen, Schulverpflegung und eigenem Team
Zusammen individuell, meist ab etwa 10.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie in Kantinen und Großküchen wirklich vorkommen, hier alle an einem Montag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Die Kühlzelle ist über das Wochenende ausgefallen, Fleisch und Molkereiprodukte sind verdorben.
Beim Reinigen wird der Kombidämpfer des Auftraggebers beschädigt, die Steuerung ist zerstört.
Der Lieferwagen mit dem Essen für eine Grundschule streift beim Rangieren ein parkendes Auto.
Ein Gast bekommt wegen nicht gekennzeichneter Nüsse einen allergischen Schock und muss in die Klinik.
Ein Fettbrand an der Fritteuse greift auf den Abzug über, die Küche bleibt drei Wochen zu.
Dreißig Beschäftigte des Auftraggebers melden Magen-Darm-Beschwerden nach dem Mittagessen.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir vergleichen für Sie
Norman Nammert vermittelt als Versicherungsmakler. Wir fragen mehrere Versicherer an und legen Ihnen Haftpflicht, Küchentechnik und Ertragsausfall nebeneinander.
Wir lesen Pachtverträge mit
Wer welche Küche und welche Geräte versichert, steht oft im Pachtvertrag. Wir stimmen Ihren Schutz darauf ab, damit nichts doppelt oder gar nicht versichert ist.
Familienbetrieb seit 1989
Wir vermitteln seit 1989 Versicherungen. Unsere Arbeit ist für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Zentral ist eine Betriebshaftpflicht mit Produkthaftung für Lebensmittel und Mietsachschäden.
Dazu kommen Maschinen, Inhalt und Ertragsausfall, je nachdem, wem die Küche gehört.
Nach unserer Angebotspraxis zahlt eine Kantine mit bis zu 300 Essen am Tag etwa 400 bis 1.200 Euro
im Jahr, mit Belieferung vieler Standorte deutlich mehr.
Vor dem ersten Arbeitstag eine Bescheinigung über die Belehrung nach § 43 IfSG,
die höchstens drei Monate alt ist.
Danach belehrt der Arbeitgeber alle zwei Jahre und dokumentiert das.
Das regelt der Pachtvertrag.
Häufig versichert der Eigentümer Gebäude und Technik, Sie haften aber für Schäden,
die Ihr Team verursacht.
Dafür brauchen Sie Mietsachschäden in der Haftpflicht.
Nur wenn Kühlgutverderb vereinbart ist, meist in der Maschinen- oder Inhaltsversicherung.
Ohne diese Klausel zahlen Sie den Schaden selbst.
Ja, Beschäftigte sind nach § 2 SGB VII gesetzlich unfallversichert.
Eine Gruppenunfallversicherung kann das um Freizeit und höhere Leistungen ergänzen.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Bin ich versichert, wenn ich im Veranstaltungsort etwas beschädige?
Zahlt die Versicherung, wenn Gäste nach dem Essen krank werden?
Reicht für den Foodtruck die Kfz-Versicherung?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen