Alles zur Versicherung: Kfz-Versicherung
Welche Kfz-Versicherung brauche ich wirklich?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Gefahrenstellen Fahrtgebiet und Standort Gestohlen gemeldet Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Kfz-Versicherung
Kurz gesagt
Ist der Verursacher bekannt, zahlt seine Kfz-Haftpflicht Ihre Reparatur vollständig. Fehlt er, springt nur Ihre Vollkasko ein, abzüglich Selbstbeteiligung und mit Rückstufung. Die Teilkasko zahlt keine Parkschäden. Haben Sie selbst ein Auto angefahren, zahlt Ihre Haftpflicht den fremden Schaden, Ihr eigenes Auto nur die Vollkasko.
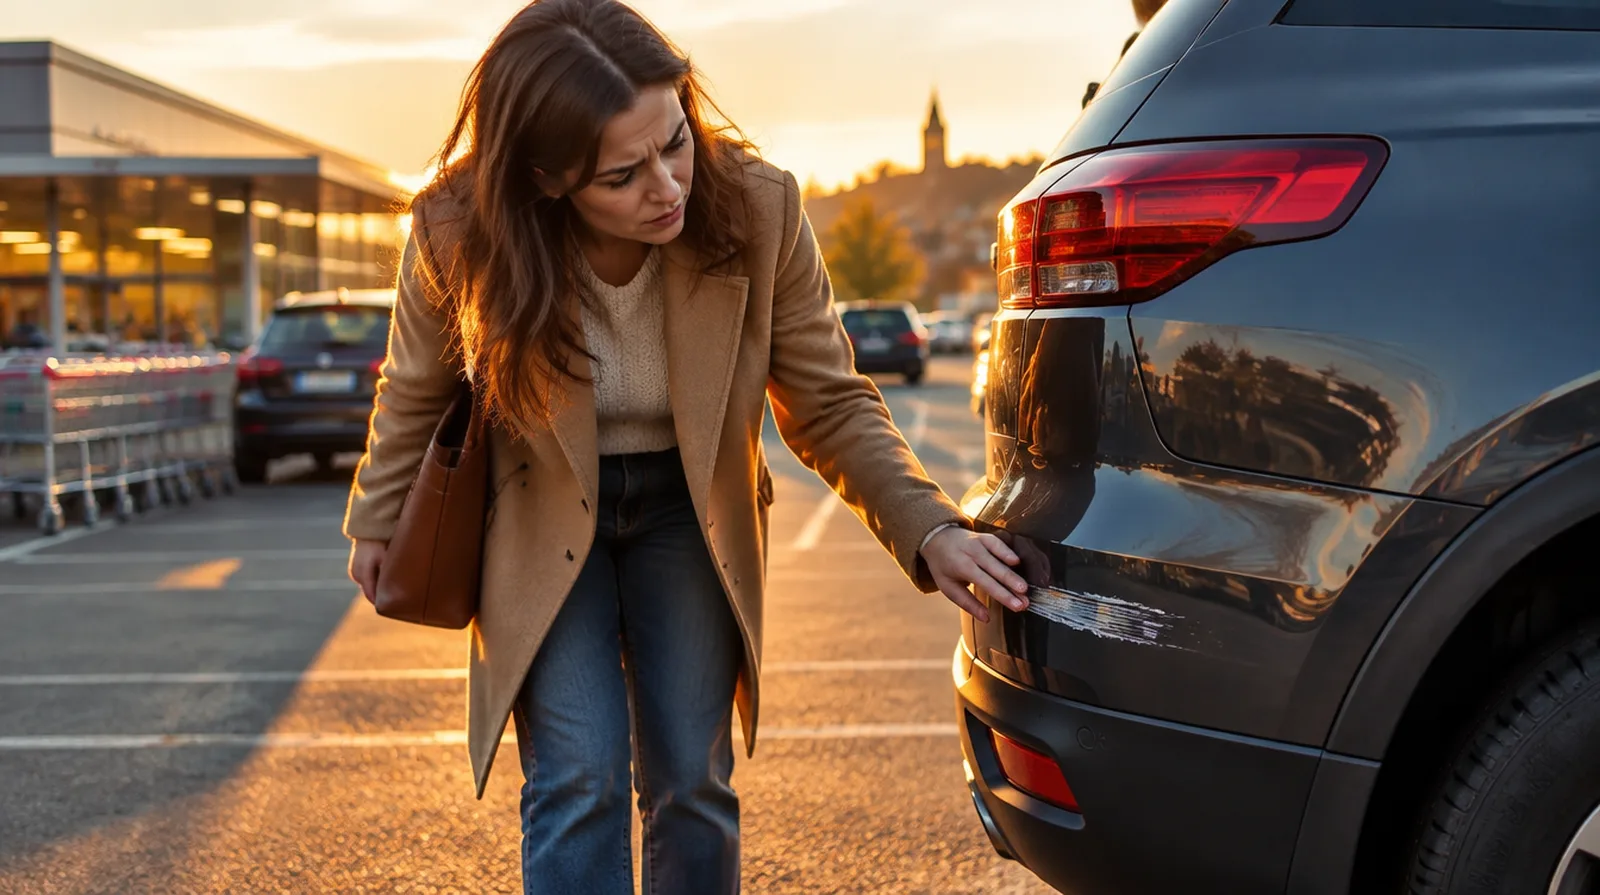
Reparaturkosten typischer Parkrempler aus einer Werkstatterhebung, Stand 2026.
| Beispiel | Richtwert |
|---|---|
| Kleinerer Parkschaden ohne Elektronik | etwa 1.000 bis 2.500 Euro |
| Rempler hinten, Stoßfänger mit Sensoren | etwa 2.100 bis 5.100 Euro |
| Rempler vorne, Stoßfänger und Scheinwerfer, Kleinwagen | etwa 3.000 bis 3.100 Euro |
| Rempler vorne, Stoßfänger und Laserscheinwerfer, Mittelklasse | etwa 7.800 bis 8.000 Euro |
Werkstattpreise aus einer Markterhebung vom Februar 2026. Selbstbeteiligung und Mehrbeitrag nach Rückstufung im Rechenbeispiel sind Richtwert aus der Angebotspraxis. Ihr Betrag hängt von Modell, Werkstatt und Vertrag ab.
Rechenbeispiel
Sie finden die Delle abends auf dem Supermarktparkplatz, niemand hat eine Nachricht hinterlassen. So rechnet sich die Meldung bei der Vollkasko.
| Reparatur Stoßfänger mit Sensoren | etwa 2.800 Euro |
| Selbstbeteiligung Vollkasko | 300 Euro |
| Zahlung der Vollkasko | etwa 2.500 Euro |
| Mehrbeitrag durch Rückstufung über drei Jahre | etwa 400 bis 900 Euro |
Melden lohnt sich hier klar. Bei einem Kratzer für 700 Euro wäre Selbstzahlen oft günstiger.
Wer ein geparktes Auto beschädigt, haftet für den Schaden. Meldet er sich oder wird er ermittelt, reguliert seine Kfz-Haftpflicht. Sie müssen dann nichts aus der eigenen Versicherung nehmen und werden nicht zurückgestuft.
Bleibt der Verursacher unbekannt, gibt es keinen Dritten, an den Sie sich halten können. Die Verkehrsopferhilfe ersetzt Schäden am eigenen Auto nach einer Unfallflucht in der Regel nicht. Dann hilft nur die Vollkasko, weil sie auch Schäden durch Unbekannte und Vandalismus zahlt.
Haben Sie selbst beim Ein- oder Ausparken ein anderes Auto getroffen, zahlt Ihre Haftpflicht den Schaden des anderen. Den Kratzer an Ihrem Wagen zahlt nur die Vollkasko.
| Situation | Wer zahlt | Ihr Anteil |
|---|---|---|
| Ihr Auto beschädigt, Verursacher bekannt | Haftpflicht des Verursachers | nichts |
| Ihr Auto beschädigt, Verursacher unbekannt, mit Vollkasko | Ihre Vollkasko | Selbstbeteiligung und Rückstufung |
| Ihr Auto beschädigt, Verursacher unbekannt, ohne Vollkasko | niemand | die ganze Reparatur |
| Sie haben ein anderes Auto beschädigt | Ihre Haftpflicht für das andere Auto | Rückstufung in der Haftpflicht |
| Ihr eigenes Auto bei Ihrem Rempler | Ihre Vollkasko, sonst Sie selbst | Selbstbeteiligung und Rückstufung |
Moderne Stoßfänger tragen Parksensoren, Radar und Kameras, Scheinwerfer sind oft teure Einheiten mit eigener Steuerung. Eine Delle, die früher für ein paar hundert Euro verschwand, kostet heute schnell mehrere tausend Euro.
Nach einer Erhebung vom Februar 2026 kostet ein Rempler vorne mit Scheinwerfer und Stoßfänger je nach Modell rund 3.000 bis knapp 8.000 Euro. Hinten mit Stoßfänger und Sensoren liegen die Kosten etwa zwischen 2.100 und 5.100 Euro.
Die Vollkasko stuft Sie nach einem Schaden zurück, egal ob die Reparatur 900 oder 9.000 Euro kostet. Bei kleinen Schäden kann der Mehrbeitrag der nächsten Jahre höher sein als die Reparatur. Rechnen Sie deshalb nach, bevor Sie melden.
Viele Versicherer lassen Sie einen bereits bezahlten Schaden innerhalb von meist sechs Monaten zurückkaufen. Dann behalten Sie Ihre Klasse, wenn sich später zeigt, dass Selbstzahlen günstiger ist.
Warten Sie eine angemessene Zeit am Ort. Kommt niemand, melden Sie den Schaden bei der Polizei. Ein Zettel unter dem Scheibenwischer reicht rechtlich nicht und schützt nicht vor einem Verfahren wegen unerlaubten Entfernens vom Unfallort nach § 142 StGB.
Wer wegfährt, riskiert neben Strafe und Führerschein auch Geld: Die eigene Haftpflicht kann sich einen Teil der Zahlung an den Geschädigten zurückholen, in der Regel bis 2.500 Euro, in schweren Fällen bis 5.000 Euro.
Fragen und Antworten
Nein. Die Teilkasko zahlt etwa bei Diebstahl, Glas, Hagel oder Wild, aber nicht, wenn ein anderes Auto Ihres beschädigt hat.
Nein. Zahlt die Haftpflicht des anderen, bleibt Ihr eigener Vertrag unberührt.
In der Regel nicht. Schäden am eigenen Auto nach Unfallflucht ersetzt sie nur in Ausnahmefällen mit schweren Verletzungen.
Meist nicht für Schäden durch andere Kunden. Er haftet eher, wenn die Anlage selbst mangelhaft war, etwa bei einer defekten Schranke.
Für ein älteres Auto mit geringem Wert meist nicht. Dann zahlen Sie kleine Schäden besser selbst und sparen den Beitrag.
Ja, wenn der Halter nach angemessener Wartezeit nicht auftaucht. Sonst droht ein Verfahren wegen Unfallflucht.
NAMMERT Versicherungsmakler
Wir vergleichen mehrere Versicherer und melden uns mit einem Vorschlag. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Kfz-Versicherung
Welche Kfz-Versicherung brauche ich wirklich?
Wer zahlt den Schaden bei Fahrerflucht?
Wird der Flüchtige ermittelt, zahlt seine Kfz-Haftpflicht Ihren Schaden vollständig. Bleibt er unbekannt, zahlt den Sc …
Wann sollte ich einen Schaden selbst bezahlen?
Selbst zahlen lohnt sich, wenn der Schaden kleiner ist als der Mehrbeitrag, den die Rückstufung über die nächsten Jahr …
Wann lohnt sich eine Vollkaskoversicherung?
Eine Vollkasko lohnt sich meist für neue, finanzierte, geleaste und teure Autos, grob in den ersten drei bis fünf Jahr …
Was ist der Unterschied zwischen Teilkasko und Vollkasko?
Die Teilkasko zahlt Schäden, die Sie nicht selbst verursachen: Diebstahl, Sturm, Hagel, Brand, Glasbruch und Wildunfal …
NAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen