Betriebshaftpflicht
Zahlt Personen-, Sach- und Folgeschäden bei Dritten, etwa am Nachbarhaus und an Leitungen. Auftraggeber verlangen sie fast immer.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Bau und Handwerk
Ein Bauunternehmen trägt das Risiko für Rohbau, Baustelle, Maschinen und oft für ein ganzes Feld von Nachunternehmern. Als Generalunternehmer haften Sie zudem für Dinge, die Sie nicht selbst in der Hand haben. Hier steht, welche Versicherungen ein Bauunternehmen braucht, was sie kosten und welche Haftung keine Police ersetzt.
Die Frage, die hier fast jeder zuerst stellt
Die Betriebshaftpflicht zahlt Schäden, die Sie anderen zufügen, etwa am Nachbarhaus oder an einer Gasleitung. Den Schaden am eigenen, noch nicht abgenommenen Bauwerk zahlt sie nicht. Stürzt nach einem Starkregen die frisch gemauerte Giebelwand ein, trägt bis zur Abnahme der Bauunternehmer das Risiko (§ 644 BGB). Dafür ist die Bauleistungsversicherung da, für Unternehmer am besten als Jahresvertrag über alle Baustellen.
Nachbargebäude und Leitungen
Beim Aushub reißt der Bagger ein Stromkabel ab, beim Unterfangen bekommt das Nachbarhaus Risse. Solche Schäden gehen schnell in den sechsstelligen Bereich.
Schaden am eigenen Bau
Sturm, Starkregen, Frost oder Brand treffen den Rohbau vor der Abnahme. Bis dahin tragen Sie das Risiko.
Diebstahl auf der Baustelle
Kupfer, Werkzeug, Rüttelplatten und Minibagger verschwinden über Nacht, die Baustelle steht.
Haftung für Nachunternehmer
Ein Nachunternehmer zahlt seine Sozialversicherungsbeiträge nicht. Als Generalunternehmer haften Sie unter Umständen dafür.
Mängel nach der Abnahme
Feuchte Keller oder Risse zeigen sich Jahre später. Streit um Mängelbeseitigung ist für Bauunternehmen Alltag.
Unfälle auf der Baustelle
Absturz vom Gerüst, Verletzung durch Baumaschinen: Bau gehört zu den unfallträchtigsten Branchen.
Zahlungsausfall des Bauherrn
Ein Bauträger gerät in Schieflage, Abschlagsrechnungen bleiben offen, die Nachunternehmer wollen trotzdem Geld.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Zahlt Personen-, Sach- und Folgeschäden bei Dritten, etwa am Nachbarhaus und an Leitungen. Auftraggeber verlangen sie fast immer.
Dringend empfohlen
Schützt das eigene Bauwerk bis zur Abnahme gegen Sturm, Starkregen, Vandalismus und Konstruktionsfehler; als Jahresvertrag für alle Baustellen.
Für Bagger, Kräne, Rüttler und Kleingeräte gegen Bruch, Bedienungsfehler und Diebstahl.
Ab drei Fahrzeugen bündelt ein Flottenvertrag Transporter, Lkw und zulassungspflichtige Baumaschinen.
Für Streit mit Bauherren, Nachunternehmern und Behörden; Bauvertragsrecht ist dabei oft ein eigener Baustein.
Sinnvoll je nach Betrieb
Schützt vor dem Ausfall großer Forderungen, wenn ein gewerblicher Auftraggeber zahlungsunfähig wird.
Ergänzt die BG BAU mit festen Summen für Mitarbeiter und gilt auch in der Freizeit.
Für Geschäftsführer einer Bau-GmbH, die bei Pflichtverletzungen persönlich haften.
Den Beitrag bestimmen Umsatz, Anteil an Hochbau, Tiefbauarbeiten und Kran, Lohnsumme, Wert des Maschinenparks und der Schadenverlauf. Generalunternehmer mit hohem Nachunternehmeranteil werden anders gerechnet als Betriebe mit eigenen Kolonnen.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Bauunternehmen, 1 Mio. Euro Umsatz, 5 Mio. Euro Deckung | etwa 2.500 bis 5.500 Euro im Jahr |
| Betriebshaftpflicht | Generalunternehmer, 8 Mio. Euro Umsatz, 10 Mio. Euro Deckung | etwa 9.000 bis 25.000 Euro im Jahr |
| Bauleistung | Jahresvertrag, 3 Mio. Euro Jahresbauleistung im Wohnungsbau | etwa 3.000 bis 7.000 Euro im Jahr |
| Maschinenversicherung | Maschinenpark mit Neuwert 400.000 Euro | etwa 3.500 bis 8.000 Euro im Jahr |
| Flottenversicherung | Sechs Transporter und Kipper, Haftpflicht und Teilkasko | etwa 6.000 bis 12.000 Euro im Jahr |
| Firmenrechtsschutz | Bauunternehmen mit 20 Beschäftigten, Arbeits-, Vertrags- und Verkehrsrechtsschutz | etwa 1.200 bis 2.500 Euro im Jahr |
Zum Vergleich: Die Betriebshaftpflicht eines Bauunternehmens mit 1 Mio. Euro Umsatz kostet im Jahr etwa so viel wie ein bis zwei Wochen Miete für einen Mobilkran.
Alle Werte sind Richtwerte aus der Angebotspraxis ohne Versicherungsteuer, Stand Oktober 2026.
Für Generalunternehmer gibt es kaum veröffentlichte Tarife,
die Spannen hängen stark vom Schadenverlauf ab.
Die Quellen belegen die Rechtslage.
Das genaue Angebot holen wir für Sie ein.
01
Start
Für: kleines Bauunternehmen mit eigener Kolonne, Umbau und Einfamilienhaus
Zusammen etwa 4.000 bis 9.000 Euro im Jahr
Dieses Paket anfragen02
Bauunternehmen
Für: 10 bis 40 Beschäftigte, Wohnungs- und Gewerbebau
Zusammen etwa 15.000 bis 40.000 Euro im Jahr
Dieses Paket anfragen03
Generalunternehmer
Für: Schlüsselfertigbau mit vielen Nachunternehmern und großen Auftraggebern
Zusammen individuell, meist ab etwa 40.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, die Bauunternehmen wirklich erleben, hier alle an einem Donnerstag auf einer Baustelle für ein Mehrfamilienhaus. Tippen Sie sich durch und sehen Sie, wer zahlt.
Der Bagger reißt beim Aushub ein Mittelspannungskabel ab. Halbes Wohnviertel ohne Strom, der Netzbetreiber stellt Reparatur und Folgeschäden in Rechnung.
Beim Unterfangen zeigen sich Risse in der Fassade des Nachbarhauses.
Die Polizei meldet: Nachts wurden Rüttelplatte, Laser und ein Minibagger gestohlen.
Ein Starkregen flutet die Baugrube, die frische Kellerwand bricht ein.
Ein Kipper beschädigt beim Rangieren ein parkendes Auto.
Der Bauherr kürzt die Schlussrechnung wegen angeblicher Mängel. Ein Gutachter und ein Anwalt werden nötig.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir vergleichen Bauversicherer
Nicht jeder Versicherer zeichnet Generalunternehmer mit hohem Nachunternehmeranteil. Als Versicherungsmakler fragen wir die an, die es tun, und legen Ihnen Summen und Ausschlüsse nebeneinander.
Haftpflicht und Bauleistung ohne Lücke
Wo die Haftpflicht aufhört, muss die Bauleistung anfangen. Wir stimmen beide Verträge aufeinander ab, statt sie getrennt zu kaufen.
Betrieb, Flotte und Privat in einer Hand
Baustelle, Fahrzeuge, Geschäftsführung und die eigene Vorsorge betreut Norman Nammert als Versicherungsmakler zusammen.
Familienbetrieb, vermittelt seit 1989
Viele Bauunternehmen sind Familienbetriebe wie wir. Unsere Arbeit ist für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Gesetzlich nicht.
Öffentliche und private Auftraggeber verlangen sie aber fast immer im Bauvertrag,
oft mit festen Mindestsummen.
Die Betriebshaftpflicht liegt bei etwa 1 Mio.
Euro Umsatz meist bei 2.500 bis 5.500 Euro im Jahr, ein Jahresvertrag für Bauleistung bei 3 Mio.
Euro Jahresbauleistung bei 3.000 bis 7.000 Euro.
Das sind Richtwerte aus unserer Angebotspraxis.
Für deren Sozialversicherungsbeiträge ja,
wenn der Gesamtwert der Bauleistungen am Bauwerk 275.000 Euro erreicht,
und zwar wie ein selbstschuldnerischer Bürge (§ 28e Abs.
3a SGB IV).
Die Haftung entfällt, wenn Sie die Eignung des Nachunternehmers per Präqualifikation nachweisen.
Ihre Beschäftigten sind pflichtversichert.
Sie selbst als Unternehmer nicht kraft Gesetzes, Sie können sich aber freiwillig versichern.
Bis zur Abnahme liegt das Risiko meist beim Bauunternehmen.
Die Bauleistungsversicherung kann der Bauherr oder das Bauunternehmen abschließen; wichtig ist,
dass klar im Vertrag steht,
wer es tut.
Ihre eigene Haftung für beauftragte Nachunternehmer ist in vielen Bautarifen eingeschlossen.
Die Nachunternehmer brauchen trotzdem eine eigene Haftpflicht; lassen Sie sich den Nachweis geben.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Wer zahlt, wenn das Nachbarhaus Risse bekommt, während wir die Baugrube ausheben?
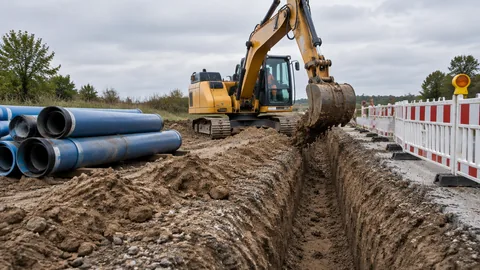
Wer zahlt, wenn wir beim Baggern ein Stromkabel treffen und ein Gewerbegebiet ohne Strom ist?
Sind wir über die Versicherungen der Handwerker abgesichert?
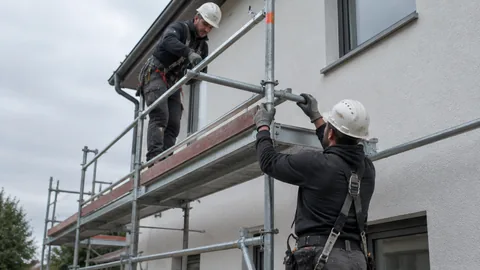
Hafte ich, wenn ein anderer Handwerker vom Gerüst fällt?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen