Betriebshaftpflicht
Für Schäden an Leitungen, Gebäuden und Personen, mit Umwelthaftpflicht und Umweltschadensversicherung für Boden und Grundwasser.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Bau und Handwerk
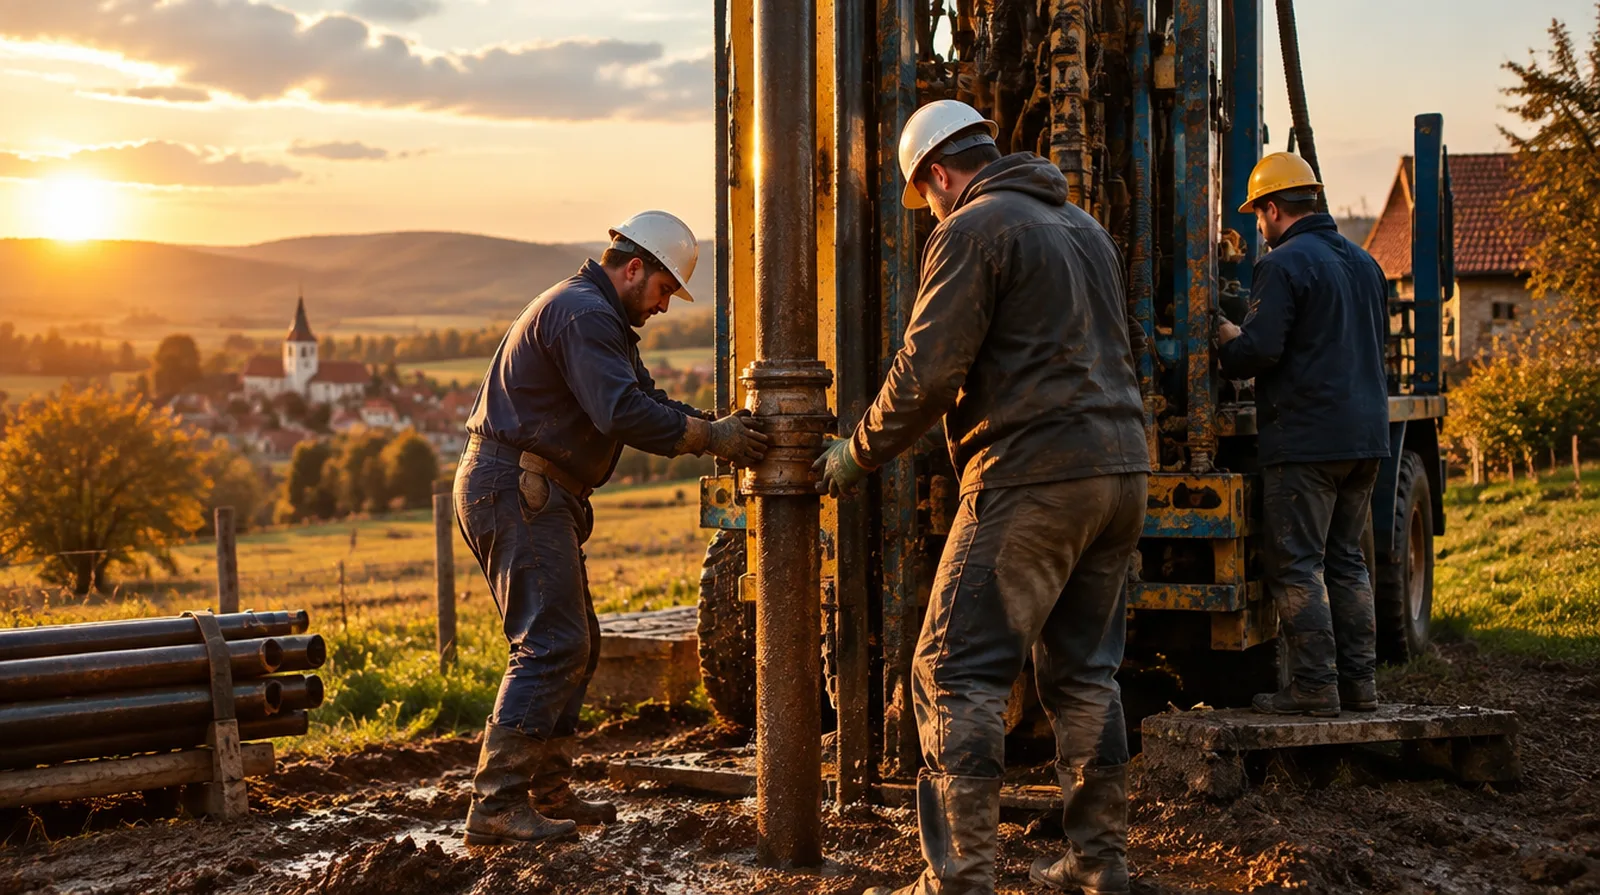
Brunnenbauer und Betriebe im Rohrleitungsbau arbeiten dort, wo man nicht hineinsehen kann: im Boden, im Grundwasser, neben fremden Leitungen. Eine Bohrung trifft ein Stromkabel, Bohrspülung läuft in den Keller des Nachbarn, ein Schadstoff gelangt ins Grundwasser. Solche Schäden werden schnell fünf- oder sechsstellig. Hier steht, welche Versicherungen ein Betrieb braucht und was sie kosten.
Die Frage, die hier fast jeder zuerst stellt
Nur wenn Umweltrisiken ausdrücklich eingeschlossen sind. Für Brunnenbauer gehören dazu die Umwelthaftpflicht für Ansprüche Dritter und die Umweltschadensversicherung für öffentlich angeordnete Sanierungen von Boden und Gewässern. Viele Grundtarife für Handwerker decken das nicht oder nur mit niedrigen Summen. Lassen Sie sich beides schriftlich bestätigen.
Leitung getroffen
Der Bohrkopf trifft ein Stromkabel, eine Gasleitung oder ein Glasfaserkabel. Neben der Reparatur fordern Netzbetreiber oft Kosten für den Ausfall.
Grundwasser verschmutzt
Hydrauliköl, Diesel oder Bohrzusätze gelangen in den Boden. Die Behörde ordnet eine Sanierung an, die teurer ist als der Auftrag.
Setzungen und Wasser im Keller
Eine Absenkung oder ausgespülter Boden lässt Nachbargebäude reißen, Bohrspülung drückt in einen Keller.
Bohrgerät und Gestänge
Gestänge bleibt im Loch stecken, ein Bohrgerät kippt im weichen Boden um, der Kompressor fällt aus.
Diebstahl auf der Baustelle
Pumpen, Generatoren und Werkzeug stehen oft über Nacht auf offenem Gelände.
Unfälle im Graben
Rohrgräben ohne ausreichenden Verbau können einstürzen, schwere Geräte arbeiten dicht an Menschen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Für Schäden an Leitungen, Gebäuden und Personen, mit Umwelthaftpflicht und Umweltschadensversicherung für Boden und Grundwasser.
Dringend empfohlen
Für Bohrgeräte, Kompressoren und Pumpen gegen Bruch, Umkippen und Bedienfehler, auf Wunsch mit Bohrgestänge im Loch.
Bohr-Lkw, Transporter und Anhänger lassen sich ab wenigen Fahrzeugen in einem Vertrag bündeln.
Für Lager, Rohre, Pumpen und Werkzeug in Halle und Werkstatt gegen Feuer, Einbruch und Leitungswasser.
Sinnvoll je nach Betrieb
Schützt die eigene Bauleistung, etwa einen fertigen Brunnen oder eine verlegte Leitung, bis zur Abnahme.
Für Streit um Mängel, Schadenersatz von Netzbetreibern und offene Rechnungen.
Für Sie als Inhaber, wenn Sie nicht freiwillig in der gesetzlichen Unfallversicherung sind.
Für Brunnenbauer gibt es kaum veröffentlichte Tarife. Der Beitrag hängt vom Umsatz, von den Bohrtiefen, von Umweltbausteinen und vom Wert der Geräte ab.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Kleiner Brunnenbaubetrieb, 5 Mio. Euro Deckung, mit Umwelthaftpflicht und Umweltschadensversicherung | etwa 900 bis 2.200 Euro im Jahr |
| Betriebshaftpflicht | Rohrleitungsbau mit acht Mitarbeitern und Erdarbeiten an Versorgungsleitungen | etwa 2.500 bis 6.000 Euro im Jahr |
| Maschinenversicherung | Bohrgerät und Kompressor im Neuwert von 250.000 Euro | etwa 2.000 bis 5.000 Euro im Jahr |
| Flottenversicherung | Drei Fahrzeuge mit Bohr-Lkw, Transporter und Anhänger, Haftpflicht und Teilkasko | etwa 2.500 bis 5.500 Euro im Jahr |
| Inhaltsversicherung | Lager, Pumpen und Werkzeug im Wert von 80.000 Euro | etwa 300 bis 750 Euro im Jahr |
Zum Vergleich: Haftpflicht mit Umweltschutz kostet im Jahr ungefähr so viel wie wenige Meter einer tiefen Brunnenbohrung.
Alle Beiträge sind Richtwerte aus der Angebotspraxis ohne Versicherungsteuer, Stand Oktober 2026.
Die Anzeigepflicht steht in § 49 Wasserhaushaltsgesetz,
die Einordnung als Handwerk in Anlage A der Handwerksordnung.
Das genaue Angebot holen wir bei mehreren Versicherern ein.
01
Start
Für: Brunnenbauer mit einem Bohrgerät und zwei Mitarbeitern
Zusammen etwa 5.000 bis 11.000 Euro im Jahr
Dieses Paket anfragen02
Betrieb
Für: Brunnen- und Rohrleitungsbau mit Halle, Lager und mehreren Kolonnen
Zusammen etwa 9.000 bis 20.000 Euro im Jahr
Dieses Paket anfragen03
Rundum
Für: Betrieb mit größeren Bohrprojekten, Leitungsbau für Versorger und eigener Bauleistung
Zusammen individuell, meist ab etwa 15.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Brunnenbauer und Rohrleitungsbauer wirklich erleben, alle an einem Dienstag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Auf der Baustelle fehlen über Nacht ein Generator und zwei Tauchpumpen.
Die Bohrung trifft ein nicht eingezeichnetes Stromkabel. Eine Straße ist stundenlang ohne Strom.
Das Bohrgestänge verklemmt in 60 Meter Tiefe und lässt sich nicht mehr ziehen.
Bohrspülung drückt durch einen alten Schacht in den Keller des Nachbarhauses.
Eine Hydraulikleitung platzt, Öl versickert neben dem Bohrloch. Die Behörde verlangt Bodenaustausch.
Auf der Rückfahrt rammt der Anhänger beim Rangieren ein parkendes Auto.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir kennen die Umweltlücke
Viele Handwerkertarife decken Boden und Grundwasser nur knapp. Als Versicherungsmakler vergleicht Norman Nammert die Bedingungen mehrerer Versicherer und zeigt Ihnen die Unterschiede.
Gerät, Fahrzeuge und Betrieb
Bohrgerät, Fuhrpark, Haftpflicht und Ihre private Absicherung laufen bei uns zusammen.
Erfahrung mit Wasser und Technik
In der Bootsversicherung bearbeiten wir Schäden selbst, an Motoren, Pumpen und Rümpfen. Wir wissen, welche Belege ein Versicherer sehen will.
Makler seit 1989
Ein Familienbetrieb, an keinen Versicherer gebunden. Unsere Arbeit ist für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Gesetzlich nicht, aber öffentliche und gewerbliche Auftraggeber verlangen sie fast immer.
Ohne sie haften Sie für jede getroffene Leitung selbst.
Die Umwelthaftpflicht zahlt Ansprüche Dritter, etwa eines Nachbarn mit verschmutztem Brunnen.
Die Umweltschadensversicherung zahlt Sanierungen, die eine Behörde anordnet.
Brunnenbauer brauchen beides.
Arbeiten,
die auf das Grundwasser wirken können,
sind nach § 49 Wasserhaushaltsgesetz einen Monat vor Beginn der zuständigen Behörde anzuzeigen.
Die Betriebshaftpflicht mit Umweltbausteinen beginnt nach unserer Angebotspraxis bei etwa 900 Euro
im Jahr.
Mit Bohrgerät und Fahrzeugen liegt ein kleiner Betrieb meist bei 5.000 bis 11.000 Euro.
In der Haftpflicht nicht.
Manche Maschinenversicherungen bieten einen Baustein für Gestänge und Werkzeug im Bohrloch,
oft mit eigener Selbstbeteiligung.
Ja, Beschäftigte sind nach § 2 SGB VII kraft Gesetzes in der gesetzlichen Unfallversicherung.
Als Inhaber brauchen Sie eine freiwillige Versicherung dort oder eine private Unfallversicherung.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Wer zahlt, wenn wir beim Baggern ein Stromkabel treffen und ein Gewerbegebiet ohne Strom ist?
Zahlt die Versicherung, wenn meine Pressverbindung undicht ist und die Wohnung darunter nass…
Reicht eine Betriebshaftpflicht, oder brauche ich auch eine Bauleistungsversicherung?
Wer zahlt, wenn beim Mähen ein Stein die Scheibe eines Autos zerschlägt?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen