Berufshaftpflicht
Deckt Vermögensschäden aus Beratungs- und Rechenfehlern, etwa verlorene Fördermittel, und zusätzlich Personen- und Sachschäden bei Begehungen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Beratung und freie Berufe
Ein Energieberater rechnet, plant und unterschreibt. Wenn ein Förderantrag scheitert, weil eine Frist verpasst oder ein Wert falsch eingetragen wurde, fehlt dem Bauherrn schnell ein fünfstelliger Zuschuss, und er fragt, wer dafür aufkommt. Hier steht, welche Versicherungen Energieberater und Energieeffizienz-Experten wirklich brauchen und was sie kosten.
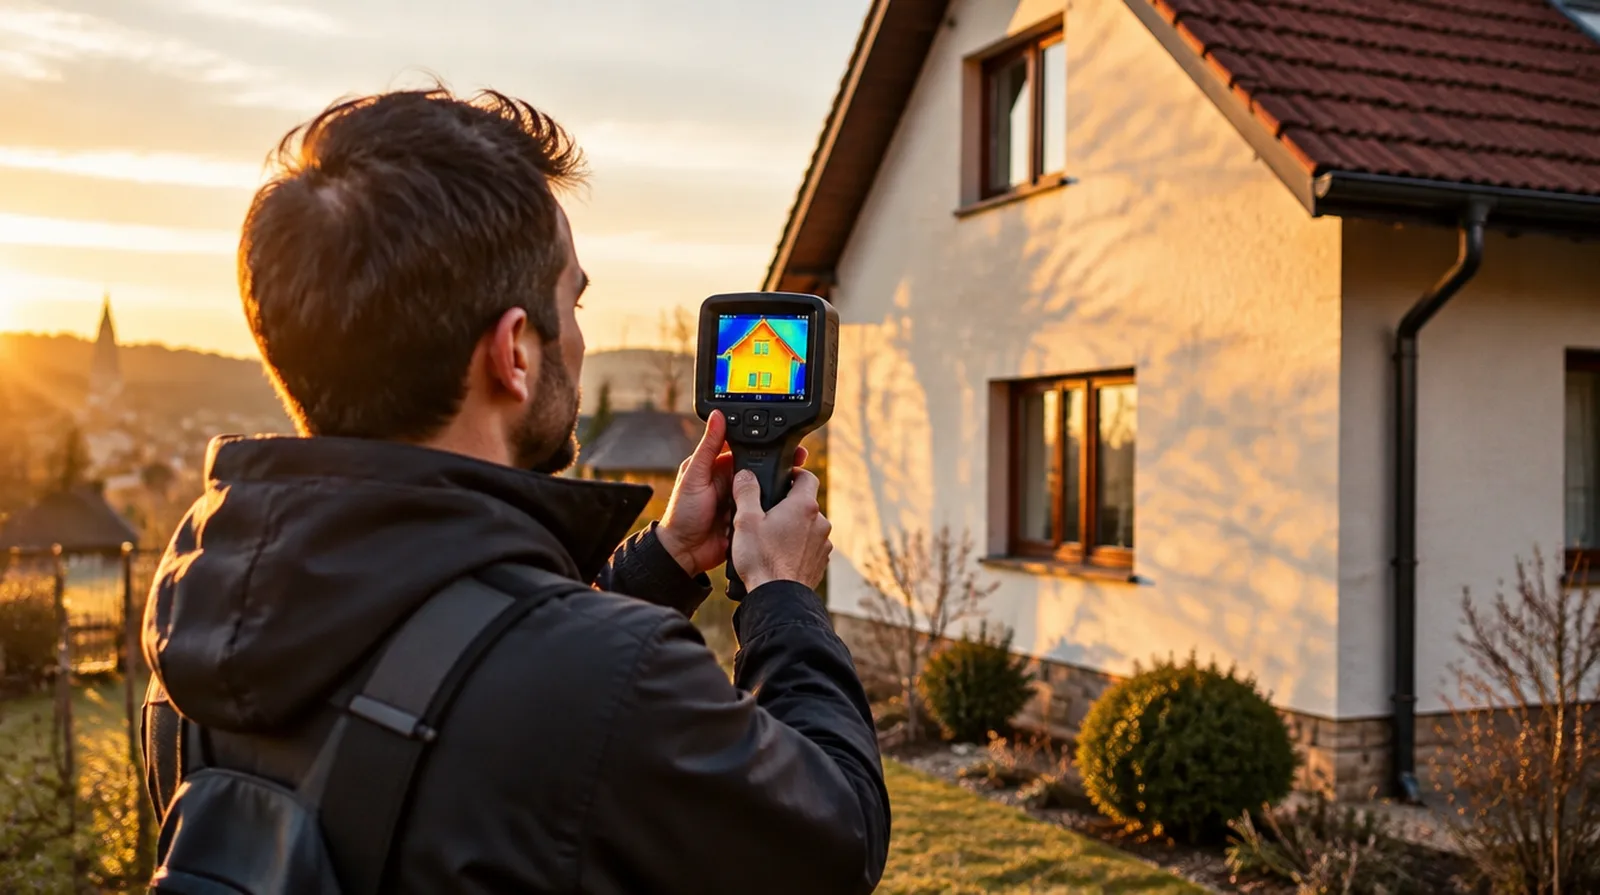
Die Frage, die hier fast jeder zuerst stellt
Wenn der Fehler bei Ihnen liegt, kann der Kunde Schadenersatz verlangen, und das ist ein reiner Vermögensschaden: Niemand ist verletzt, nichts ist kaputt, aber Geld fehlt. Eine einfache Betriebshaftpflicht deckt das meist nicht. Dafür brauchen Sie eine Berufshaftpflicht, die Vermögensschäden ausdrücklich einschließt, mit einer Summe, die zu den Fördersummen Ihrer Kunden passt.
Förderung verloren
Antrag zu spät gestellt, Bestätigung nach Durchführung falsch ausgefüllt, Maßnahme nicht förderfähig: Der Kunde fordert den entgangenen Zuschuss von Ihnen.
Fehlerhafter Energieausweis
Ein falscher Kennwert im Ausweis führt beim Verkauf oder bei der Vermietung zu Streit über den Zustand des Gebäudes.
Falsch dimensionierte Technik
Die empfohlene Wärmepumpe ist zu klein oder die Dämmung falsch geplant. Der Kunde verlangt die Mehrkosten der Nachbesserung.
Unfall bei der Begehung
Auf Dachboden, Gerüst oder im Keller stürzen Sie selbst, oder ein Messgerät fällt einem Handwerker auf den Kopf.
Teure Messtechnik
Wärmebildkamera, Blower-Door-Gerät und Laptop sind viel unterwegs, im Auto und auf Baustellen.
Kundendaten
Grundrisse, Verbrauchsdaten und Förderunterlagen liegen digital vor. Ein Hackerangriff oder ein verlorener Laptop wird schnell zum Datenschutzfall.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Vermögensschäden aus Beratungs- und Rechenfehlern, etwa verlorene Fördermittel, und zusätzlich Personen- und Sachschäden bei Begehungen.
Dringend empfohlen
Versichert Wärmebildkamera, Blower-Door-Gerät, Laptop und Messtechnik gegen Bruch, Diebstahl und Fallschäden, auch auf der Baustelle.
Hilft bei Streit um Honorare und bei Auseinandersetzungen mit Kunden oder Fördergebern.
Für Datenpannen mit Kundendaten, Hackerangriffe und die Wiederherstellung Ihrer Berechnungsprogramme.
Sichert Ihr Einkommen, wenn Sie aus gesundheitlichen Gründen nicht mehr beraten und begehen können.
Sinnvoll je nach Betrieb
Zahlt bei bleibenden Unfallfolgen, wenn Sie nicht freiwillig bei der Berufsgenossenschaft versichert sind.
Für das Dienstfahrzeug, mit dem Sie zu Kunden und Baustellen fahren.
Der wichtigste Posten ist die Berufshaftpflicht. Ihr Preis hängt vom Umsatz ab, von der Versicherungssumme für Vermögensschäden und davon, ob Sie nur beraten oder auch Baubegleitung und Fachplanung übernehmen.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Berufshaftpflicht | Selbstständiger Energieberater, reine Beratung und Energieausweise, 250.000 Euro Vermögensschäden | etwa 250 bis 500 Euro im Jahr |
| Berufshaftpflicht | Energieeffizienz-Experte mit Baubegleitung, 500.000 Euro Vermögensschäden, 3 Mio. Euro Personen- und Sachschäden | etwa 500 bis 1.200 Euro im Jahr |
| Elektronikversicherung | Wärmebildkamera, Blower-Door-Gerät und Laptop im Wert von 15.000 Euro | etwa 200 bis 450 Euro im Jahr |
| Firmenrechtsschutz | Einzelunternehmer mit Vertrags- und Arbeitsrechtsschutz | etwa 300 bis 600 Euro im Jahr |
| Cyberversicherung | Büro mit zwei Arbeitsplätzen, 100.000 Euro Versicherungssumme | etwa 300 bis 700 Euro im Jahr |
Zum Vergleich: Die Berufshaftpflicht eines Energieberaters kostet im Jahr ungefähr so viel wie ein bis zwei Energieausweise für ein Einfamilienhaus.
Richtwerte aus der Angebotspraxis ohne Versicherungsteuer, Stand Oktober 2026.
Ihr Beitrag hängt von Umsatz, Tätigkeitsumfang, Versicherungssumme und Schadenverlauf ab.
01
Start
Für: Energieberater, der allein berät und Energieausweise ausstellt
Zusammen etwa 450 bis 950 Euro im Jahr
Dieses Paket anfragen02
Experte
Für: Energieeffizienz-Experte mit Förderanträgen und Baubegleitung
Zusammen etwa 1.300 bis 3.000 Euro im Jahr
Dieses Paket anfragen03
Büro
Für: Energieberatungsbüro mit Angestellten und Dienstwagen
Zusammen individuell, meist ab etwa 3.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die in der Energieberatung wirklich passieren, hier alle an einem Dienstag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Ein Kunde meldet sich: Sein Förderantrag wurde abgelehnt, weil die Maßnahme schon vor der Antragstellung begonnen hatte. Er sagt, Sie hätten ihn nicht gewarnt.
Bei der Begehung rutscht Ihnen die Wärmebildkamera aus der Hand und schlägt auf dem Kellerboden auf.
Ihr Messkoffer fällt von der Leiter auf den Fuß eines Handwerkers, der zwei Wochen ausfällt.
Eine Verschlüsselungssoftware sperrt Ihren Büro-PC mit allen Projekten und Kundendaten.
Ein Bauherr zahlt Ihre Rechnung nicht und bestreitet, die Baubegleitung beauftragt zu haben.
Aus dem Auto vor der Baustelle wird das Blower-Door-Gerät gestohlen.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir lesen die Tätigkeitsbeschreibung
Ob Baubegleitung oder Fachplanung mitversichert ist, steht im Kleingedruckten. Als Makler legen wir Ihnen die Unterschiede nebeneinander.
Vermögensschäden verstehen
In der Bootsversicherung bearbeiten wir Schäden selbst. Wir wissen, welche Unterlagen ein Versicherer bei einem Streit um Geld sehen will.
Betrieb und Privat in einer Hand
Berufshaftpflicht, Messtechnik, Auto und Ihre Vorsorge liegen bei uns zusammen, ein Anruf genügt.
Familienbetrieb seit 1989
Norman Nammert vermittelt als Versicherungsmakler. Für Sie ist das kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Eine eigene gesetzliche Pflichtversicherung gibt es nicht.
Wer aber Förderanträge betreut und Energieausweise ausstellt,
trägt ein hohes Risiko für Vermögensschäden,
und viele Auftraggeber fragen nach einem Nachweis.
Das regelt § 88 GModG: unter anderem Bauvorlageberechtigte,
Absolventen bestimmter technischer Studiengänge,
Handwerksmeister aus Bau und Anlagentechnik und staatlich geprüfte Techniker,
jeweils mit Zusatzqualifikation, sowie Inhaber der Qualifikationsprüfung Energieberatung.
Für die reine Beratung mit Energieausweisen etwa 250 bis 500 Euro im Jahr,
mit Baubegleitung und höheren Summen etwa 500 bis 1.200 Euro.
Das sind Richtwerte aus der Angebotspraxis.
Drei Jahre.
Für die Verlängerung verlangt die Liste Fortbildungs- und Praxisnachweise,
und Experten werden anlassbezogen oder per Stichprobe kontrolliert.
Gesetzlich nur,
wenn Sie sich nach § 6 SGB VII freiwillig bei Ihrer Berufsgenossenschaft versichern.
Sonst schützt eine private Unfallversicherung.
Nein.
Die Haftpflicht zahlt Schäden, die Sie anderen zufügen.
Für eigene Geräte brauchen Sie eine Elektronikversicherung mit Außendeckung.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Welche Deckungssumme verlangt meine Architektenkammer?
Bin ich als angestellter Ingenieur über das Büro versichert?
Hafte ich auch als Gerichtsgutachter?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen