Berufshaftpflicht
Die Vermögensschadenhaftpflicht deckt Schäden beim Kunden durch Beratungs- und Kommunikationsfehler; ein Medienbaustein schließt Persönlichkeits-, Urheber- und Wettbewerbsrecht ein.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / IT, Medien und Kreative
Eine Pressemitteilung mit falschen Zahlen, ein Sperrfristbruch, ein Foto ohne Rechte im Pressebereich: In der PR entstehen die teuren Schäden beim Kunden, nicht im Büro. Wer für andere spricht, haftet für das, was er sagt. Hier steht, wie sich PR-Agenturen, Pressebüros und Kommunikationsberater absichern und was das kostet.
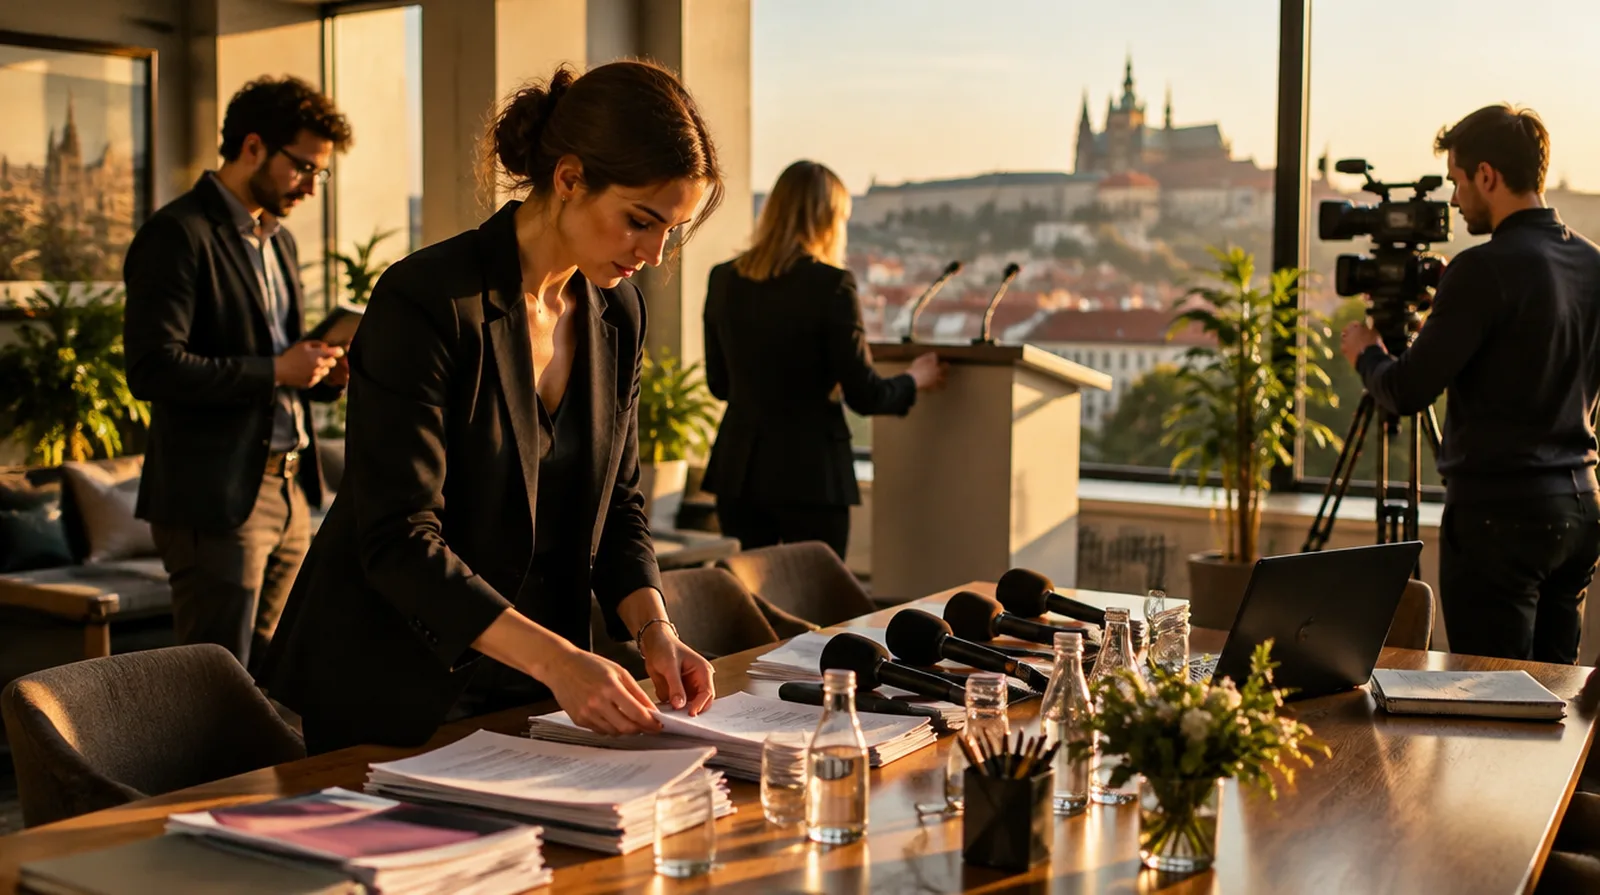
Die Frage, die hier fast jeder zuerst stellt
Weil die Freigabe nicht jeden Fehler auf den Kunden verlagert. Haben Sie eine Zahl falsch übernommen, eine Sperrfrist verpasst oder ein Bild ohne Rechte in den Pressebereich gestellt, kann der Kunde Sie in Anspruch nehmen, und Dritte können sich direkt an Sie wenden. Eine Vermögensschadenhaftpflicht mit Medienbaustein prüft den Anspruch, wehrt unberechtigte Forderungen ab und zahlt berechtigte.
Falsche Zahlen
Eine Pressemitteilung nennt einen falschen Umsatz oder ein falsches Datum. Der Kunde muss korrigieren und verlangt Ersatz für die Folgen.
Sperrfrist verpasst
Eine Meldung geht zu früh raus, ein Produktstart platzt, ein Vertragspartner ist verärgert.
Rechte Dritter
Ein Foto im Presseportal, ein Zitat eines Journalisten, ein Name in einer Fallstudie: Rechteinhaber und Betroffene mahnen ab.
Datenpannen
Ein Verteiler mit Journalistenadressen im offenen Feld, ein gehacktes Postfach mit Kundendaten: Datenschutzmeldungen und Forderungen folgen.
Pressekonferenz und Event
Ein Gast stürzt über ein Kabel, Technik des Veranstaltungsorts geht zu Bruch.
Krisenkommunikation
Eine missglückte Stellungnahme verschärft die Krise des Kunden, und er sucht die Schuld bei der Agentur.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Die Vermögensschadenhaftpflicht deckt Schäden beim Kunden durch Beratungs- und Kommunikationsfehler; ein Medienbaustein schließt Persönlichkeits-, Urheber- und Wettbewerbsrecht ein.
Dringend empfohlen
Für Personen- und Sachschäden bei Pressekonferenzen, Events und Kundenterminen; oft mit der Vermögensschadenhaftpflicht kombiniert.
Für gehackte Postfächer, Verschlüsselung und Datenschutzpannen mit Presseverteilern und Kundendaten, einschließlich Krisenhilfe.
Sinnvoll je nach Betrieb
Für Laptops, Kameras und Konferenztechnik gegen Diebstahl, Bruch und Überspannung.
Für Streit mit Kunden um Honorare, mit Mitarbeitern und mit Vermietern.
Für Geschäftsführer einer GmbH, die persönlich für Pflichtverletzungen haften.
Für Büroeinrichtung und Technik nach Feuer, Leitungswasser und Einbruch.
Entscheidend sind Umsatz, Kunden und Themen. Wer Finanzkommunikation oder Krisen-PR für börsennotierte Unternehmen macht, braucht höhere Summen als ein Pressebüro für Kultur und Tourismus.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Berufshaftpflicht | Einzelunternehmer, 100.000 Euro Vermögensschäden, 500 Euro Selbstbeteiligung | ab etwa 223 Euro im Jahr einschließlich Steuer |
| Berufshaftpflicht | Einzelunternehmer, 70.000 Euro Umsatz, 250.000 Euro Vermögensschäden und 2 Mio. Euro Personen- und Sachschäden | ab etwa 355 Euro im Jahr einschließlich Steuer |
| Berufshaftpflicht | PR-Agentur mit acht Mitarbeitern, Finanz- und Krisenkommunikation, 1 Mio. Euro Deckung | etwa 1.500 bis 4.000 Euro im Jahr |
| Cyberversicherung | Agentur bis 1 Mio. Euro Umsatz, 250.000 Euro Deckung | etwa 500 bis 1.200 Euro im Jahr |
| Elektronikversicherung | Laptops, Kamera und Konferenztechnik im Wert von 20.000 Euro | etwa 250 bis 600 Euro im Jahr |
Zum Vergleich: Die Vermögensschadenhaftpflicht eines kleinen Pressebüros kostet im Jahr etwa so viel wie zwei Stunden Beratung zum Agentursatz.
Die beiden ersten Beispiele stammen aus öffentlich genannten Tarifbeispielen eines
Vergleichsportals für Werbe- und Medienberufe (abgerufen Oktober 2026),
umgerechnet von Monatsbeiträgen.
Die übrigen Werte sind Richtwerte aus der Angebotspraxis ohne Versicherungsteuer.
01
Pressebüro
Für: Freie PR-Berater und Pressebüros ohne Angestellte
Zusammen etwa 250 bis 600 Euro im Jahr
Dieses Paket anfragen02
Agentur
Für: PR-Agentur mit drei bis fünfzehn Mitarbeitern und Events
Zusammen etwa 1.200 bis 3.500 Euro im Jahr
Dieses Paket anfragen03
Finanz und Krise
Für: Agenturen für Investor Relations, Finanz- und Krisenkommunikation
Zusammen individuell, meist ab etwa 4.000 Euro im Jahr
Dieses Paket anfragenSechs Fälle, wie sie PR-Agenturen wirklich erleben, alle an einem Dienstag mit Produktstart. Tippen Sie sich durch und sehen Sie, wer zahlt.
Die Pressemitteilung zum Produktstart geht mit einem falschen Preis an 800 Redaktionen. Der Kunde muss korrigieren und verlangt Ersatz.
Eine Bildagentur fordert Lizenz und Schadenersatz für ein Foto im Presseportal des Kunden.
Ein Mitarbeiter klickt auf eine gefälschte Rechnung, das Postfach mit Kundendaten ist kompromittiert.
Bei der Pressekonferenz stürzt eine Journalistin über ein Kabel und bricht sich das Handgelenk.
Der Beamer der Location fällt vom Stativ, als Ihr Techniker ihn verschiebt.
Im Taxi bleibt der Laptop mit der Präsentation liegen und taucht nicht wieder auf.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir lesen die Medienklauseln
Vermögensschadenhaftpflichten unterscheiden sich vor allem bei Persönlichkeits- und Urheberrecht. Als Makler vergleichen wir genau diese Klauseln für Sie.
Passend zu Ihren Kundenverträgen
Wir richten Deckungssummen nach den Rahmenverträgen Ihrer Kunden aus, damit der Nachweis beim nächsten Pitch passt.
Agentur und Privat in einer Hand
Haftpflicht, Cyber, Technik und Ihre eigene Vorsorge laufen bei uns zusammen.
Familienbetrieb, Vermittlung seit 1989
Norman Nammert vermittelt als Versicherungsmakler. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Gesetzlich nicht.
Viele Kunden verlangen aber in Rahmenverträgen eine Vermögensschadenhaftpflicht mit bestimmter
Mindestsumme.
Öffentlich genannte Tarifbeispiele beginnen bei etwa 223 Euro im Jahr einschließlich Steuer für
100.000 Euro Deckung.
Agenturen mit Finanzkommunikation zahlen deutlich mehr.
Nein.
Sie deckt Personen- und Sachschäden, nicht aber reine Vermögensschäden beim Kunden,
und die sind in der PR das Hauptrisiko.
Wenn Urheberrecht in der Vermögensschadenhaftpflicht eingeschlossen ist, ja:
Der Versicherer prüft die Forderung, wehrt sie ab oder zahlt sie.
Kosten für Forensik, Wiederherstellung,
Datenschutzmeldungen und Ansprüche Dritter nach einem Angriff, oft mit einer Krisenhotline.
Nur wenn der Vertrag sie einschließt.
Sonst sollten sie eine eigene Police nachweisen.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Zahlt die Versicherung, wenn wir wegen eines Bildes abgemahnt werden?
Zahlt eine Versicherung die Anwaltskosten, wenn wir eine einstweilige Verfügung bekommen?
Zahlt die Versicherung, wenn ich wegen Schleichwerbung abgemahnt werde?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen