Berufshaftpflicht
Für Personen-, Sach- und Vermögensschäden aus Beratung, Gefährdungsbeurteilung, Koordination und Begehungen, mit ausreichender Summe für Personenschäden.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Beratung und freie Berufe
Wer als externe Fachkraft für Arbeitssicherheit, als Sicherheits- und Gesundheitsschutzkoordinator auf Baustellen oder als Brandschutzbeauftragte und Brandschutzbeauftragter arbeitet, berät über Gefahren, die andere Menschen verletzen können. Passiert ein schwerer Unfall, fragen Berufsgenossenschaft, Staatsanwaltschaft und Versicherer, ob die Beratung richtig war. Hier steht, welche Versicherungen Sie brauchen, was sie kosten und warum eine reine Vermögensschadenhaftpflicht für diesen Beruf zu kurz greift.
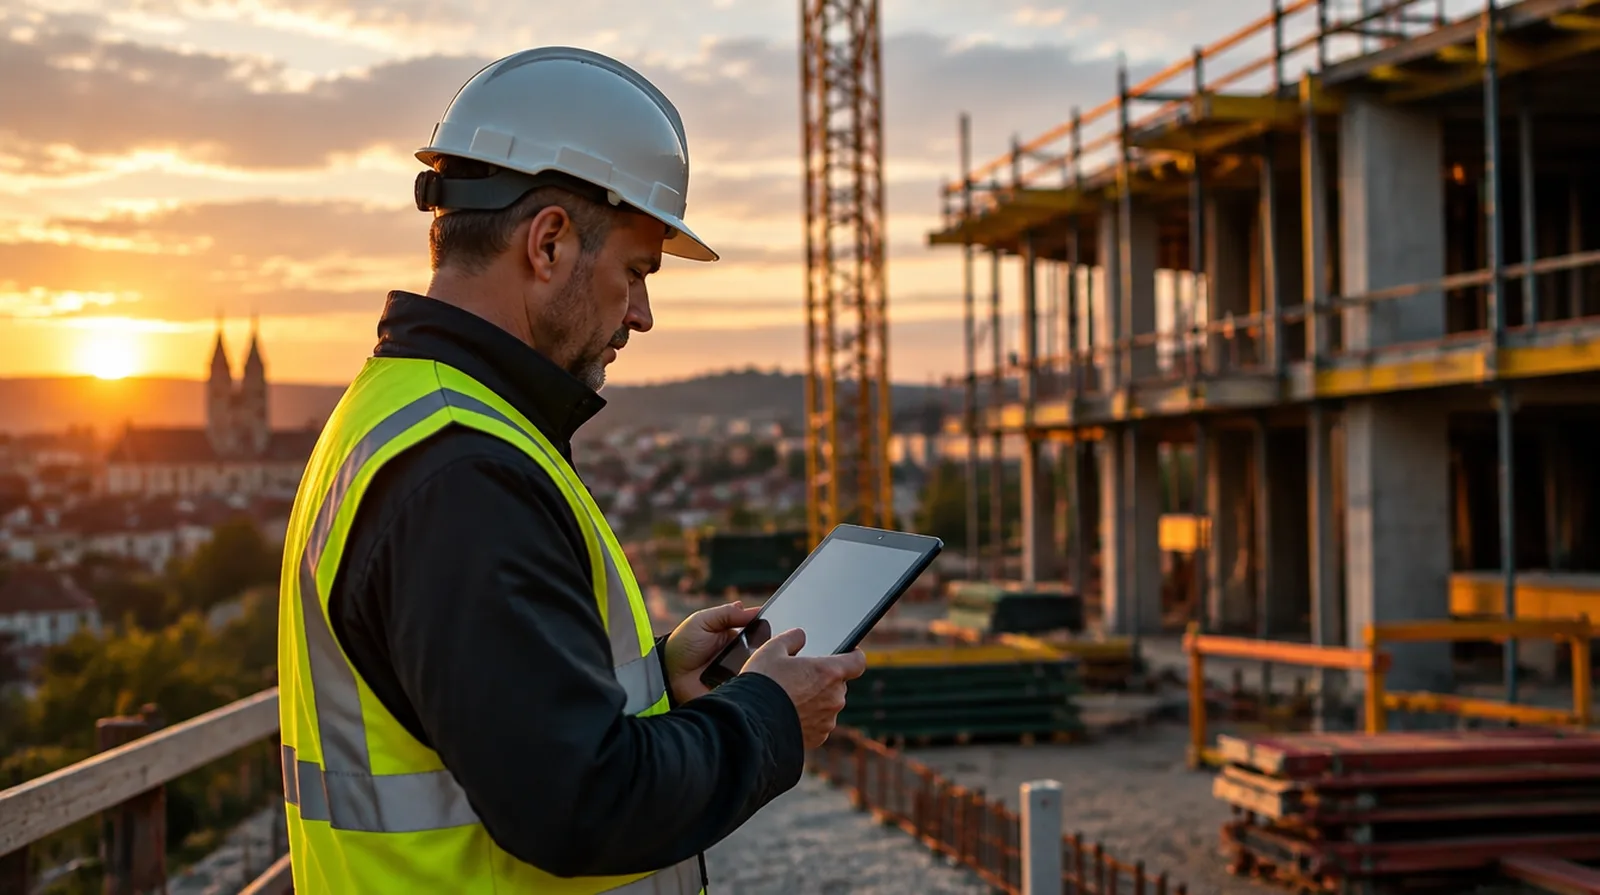
Die Frage, die hier fast jeder zuerst stellt
Meist nicht. Ihre Beratung soll Unfälle verhindern. Geht etwas schief, entstehen vor allem Personenschäden: ein Sturz vom Gerüst, ein Brand, ein verletzter Monteur. Eine reine Vermögensschadenhaftpflicht deckt genau diese Schäden nicht. Sie brauchen eine Berufshaftpflicht, die Personen-, Sach- und Vermögensschäden aus Beratung, Begehung und Koordination einschließt, und dazu einen Strafrechtsschutz.
Unfall nach der Begehung
Sie haben eine Absturzkante übersehen oder eine Maßnahme zu spät angemahnt. Ein Arbeiter stürzt, und die Frage ist, wer was hätte erkennen müssen.
Fehler im SiGe-Plan
Der Sicherheits- und Gesundheitsschutzplan regelt nicht, wer das Gerüst wann umbaut. Zwei Gewerke behindern sich, es kommt zum Unfall.
Brand nach Beratung
Ein Flucht- und Rettungsplan stimmt nicht mehr, ein Rauchabzug war nicht geprüft. Nach einem Brand fragt der Feuerversicherer nach.
Ermittlungsverfahren
Nach schweren Unfällen ermittelt die Staatsanwaltschaft wegen fahrlässiger Körperverletzung oder Tötung, häufig gegen mehrere Personen.
Schäden bei Begehungen
Sie stoßen in der Produktion eine Messeinrichtung um oder verlieren einen Generalschlüssel.
Honorarstreit
Auftraggeber kürzen Rechnungen oder kündigen Rahmenverträge, oft nach einem Konflikt über Sicherheitsmaßnahmen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Für Personen-, Sach- und Vermögensschäden aus Beratung, Gefährdungsbeurteilung, Koordination und Begehungen, mit ausreichender Summe für Personenschäden.
Mit Strafrechtsschutz für Ermittlungen nach Arbeitsunfällen und Vertragsrechtsschutz für Honorarstreit.
Dringend empfohlen
Für Schäden aus dem Büro und bei Begehungen, etwa beschädigte Anlagen oder verlorene Schlüssel; oft im Kombivertrag enthalten.
Sichert Ihr Einkommen als Selbstständiger, wenn Krankheit die Arbeit dauerhaft verhindert.
Sinnvoll je nach Betrieb
Für Laptop, Messgeräte für Lärm, Licht und Luft und Wärmebildkamera, auch unterwegs.
Für Angriffe auf Ihre Unterlagen zu Gefährdungsbeurteilungen und Kundendaten.
Für Unfälle bei Begehungen auf Baustellen und in Betrieben, wenn Sie nicht freiwillig gesetzlich unfallversichert sind.
Die Beiträge hängen von Umsatz, Tätigkeitsbereich und davon ab, ob Sie Baustellen koordinieren. SiGeKo-Tätigkeit auf großen Baustellen kostet mehr als die Betreuung von Büros.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Berufshaftpflicht | Externe Fachkraft für Arbeitssicherheit, Umsatz bis 100.000 Euro, 3 Mio. Euro pauschal | etwa 400 bis 900 Euro im Jahr |
| Berufshaftpflicht | SiGeKo für Hochbauprojekte, Umsatz bis 200.000 Euro, 5 Mio. Euro pauschal | etwa 900 bis 2.000 Euro im Jahr |
| Firmenrechtsschutz | Selbstständige Fachkraft mit Straf- und Vertragsrechtsschutz | etwa 350 bis 800 Euro im Jahr |
| Elektronikversicherung | Laptop und Messgeräte im Wert von 10.000 Euro | etwa 150 bis 350 Euro im Jahr |
Zum Vergleich: Die Berufshaftpflicht einer externen Fachkraft für Arbeitssicherheit kostet im Jahr etwa so viel wie zwei Tage Betreuung beim Kunden.
Alle Beträge sind Richtwerte aus der Angebotspraxis, Stand Oktober 2026, ohne Versicherungsteuer.
Die Quellen belegen die Rechtsgrundlagen der Bestellung.
01
Einzelberater
Für: externe Fachkraft für Arbeitssicherheit oder Brandschutzbeauftragter, allein
Zusammen etwa 900 bis 2.000 Euro im Jahr
Dieses Paket anfragen02
SiGeKo
Für: Koordinator auf Baustellen, auch mit Fachkraft-Mandaten
Zusammen etwa 2.200 bis 4.500 Euro im Jahr, mit Berufsunfähigkeit
Dieses Paket anfragen03
Dienst
Für: überbetrieblicher Dienst mit mehreren Fachkräften
Zusammen individuell, meist ab etwa 3.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die externen Fachkräften und Koordinatoren wirklich passieren, hier alle an einem Montag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Auf einer Baustelle, die Sie koordinieren, stürzt ein Monteur durch eine ungesicherte Deckenöffnung. Er fordert Schmerzensgeld und Ersatz von Ihnen und den Firmen.
Die Staatsanwaltschaft leitet ein Ermittlungsverfahren gegen Bauleiter und Koordinator ein, Sie brauchen einen Verteidiger.
Bei einer Begehung stoßen Sie mit der Tasche gegen ein Prüfgerät in der Fertigung.
Ihr Laptop mit allen Gefährdungsbeurteilungen wird aus dem Auto gestohlen.
Ein Kunde kündigt nach einem Streit um teure Schutzmaßnahmen und zahlt die letzte Rechnung nicht.
Ein Betrieb wirft Ihnen vor, ein falscher Hinweis habe einen unnötigen Umbau ausgelöst.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir prüfen die Deckung für Personenschäden
Als Versicherungsmakler achtet Norman Nammert darauf, dass Ihre Berufshaftpflicht nicht nur Vermögensschäden deckt, und vergleicht mehrere Versicherer.
Haftpflicht und Rechtsschutz zusammen
Berufshaftpflicht und Strafrechtsschutz greifen nach einem Unfall gemeinsam. Wir stimmen beide aufeinander ab.
Für Einzelberater und Dienste
Ob allein oder als überbetrieblicher Dienst mit Angestellten: Wir passen Summen und Bausteine an.
Für Sie kostenlos
Wir vermitteln seit 1989. Die Vergütung zahlt der Versicherer, nicht Sie.
Fragen und Antworten
Das Arbeitssicherheitsgesetz schreibt keine vor.
Arbeitgeber bestellen Fachkräfte nach § 5 ASiG schriftlich,
auch extern oder über überbetriebliche Dienste nach § 19 ASiG.
Auftraggeber verlangen aber regelmäßig einen Haftpflichtnachweis.
Nach § 3 Baustellenverordnung,
wenn auf einer Baustelle Beschäftigte mehrerer Arbeitgeber tätig werden.
Der Bauherr kann die Aufgaben auch selbst übernehmen.
Für eine externe Fachkraft für Arbeitssicherheit etwa 400 bis 900 Euro im Jahr,
für Koordinatoren auf größeren Baustellen etwa 900 bis 2.000 Euro.
Das sind Richtwerte aus der Angebotspraxis.
Weil aus Fehlern in der Arbeitssicherheit vor allem Personen- und Sachschäden entstehen.
Diese deckt eine reine Vermögensschadenhaftpflicht nicht.
Nein.
Die Haftpflicht wehrt zivilrechtliche Ansprüche ab.
Für den Verteidiger im Ermittlungsverfahren brauchen Sie einen Strafrechtsschutz.
Nur wenn sie im Vertrag als Tätigkeit genannt sind.
Lassen Sie Schulungen, Unterweisungen und Brandschutzübungen ausdrücklich aufnehmen.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Hafte ich auch als Gerichtsgutachter?
Bin ich als angestellter Ingenieur über das Büro versichert?
Reicht eine normale Betriebshaftpflicht für meine Arbeit als Datenschutzbeauftragter?
Reicht eine Betriebshaftpflicht, oder brauche ich auch eine Bauleistungsversicherung?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen