Betriebshaftpflicht
Nicht vorgeschrieben, aber für Aufbereiter unverzichtbar. Entscheidend sind Bearbeitungs- und Obhutsschäden an Kundenfahrzeugen, sonst fehlt der Schutz für die häufigsten Schäden.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Bau und Handwerk
In der Autoaufbereitung und Fahrzeugpflege arbeiten Sie jeden Tag an fremdem Eigentum, oft an Fahrzeugen, die mehr wert sind als Ihre ganze Halle. Ein Moment mit der Poliermaschine an der Kante, ein falsches Mittel auf dem Leder, ein Rangierfehler beim Umparken: Genau diese Schäden sind in vielen Standardverträgen nicht gedeckt. Hier steht, worauf es ankommt und was der Schutz kostet.
Die Frage, die hier fast jeder zuerst stellt
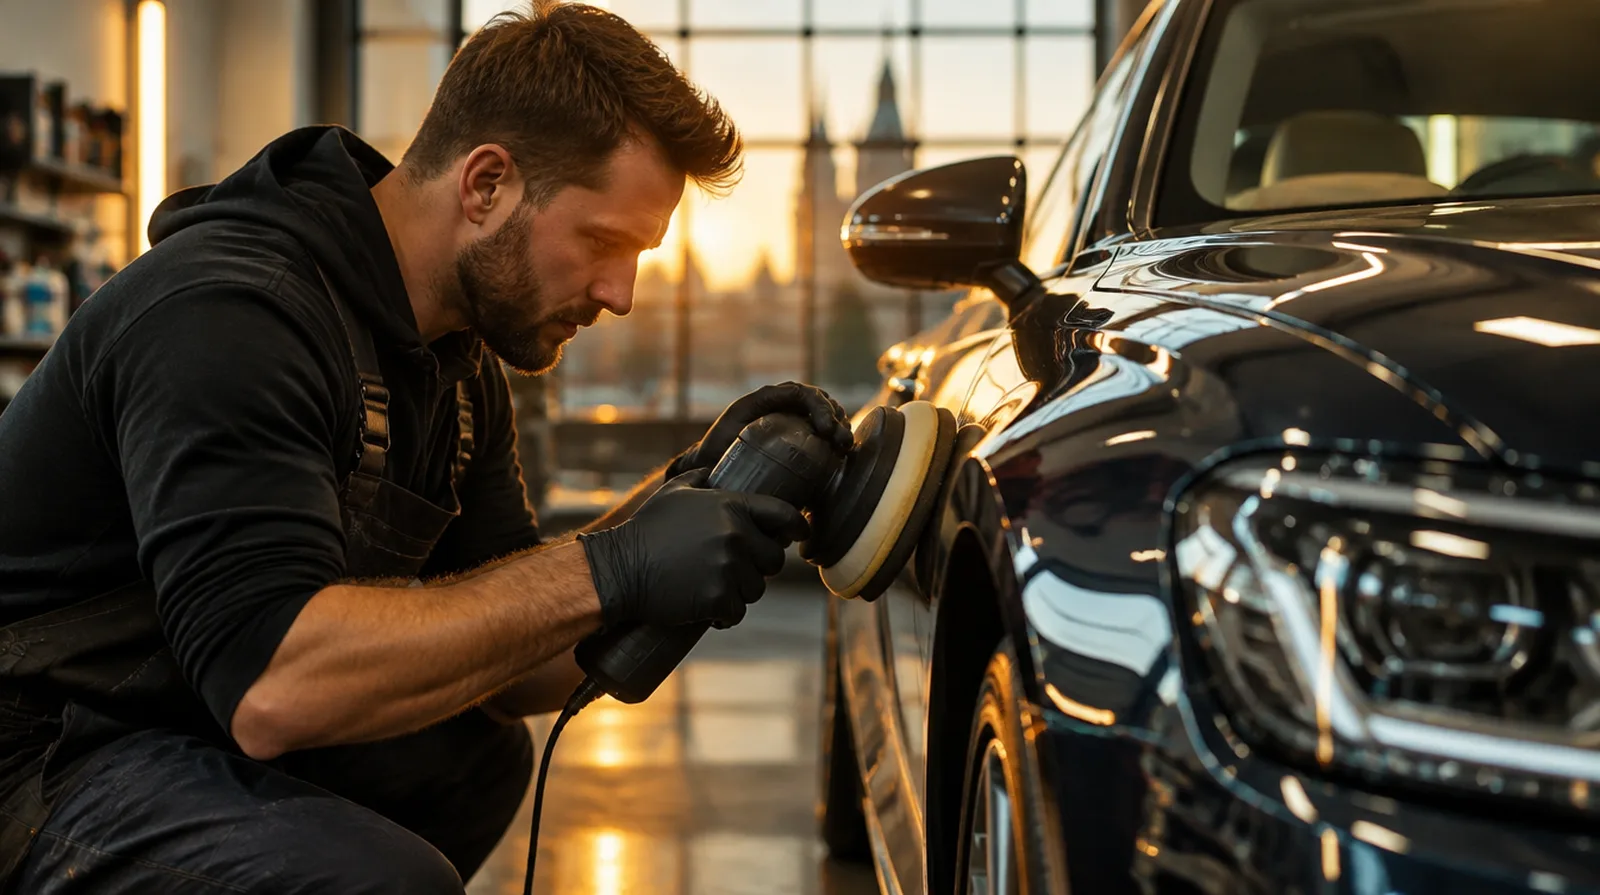
Nur wenn Bearbeitungsschäden eingeschlossen sind. Ein Schaden an der Sache, an der Sie gerade arbeiten, ist in vielen Grundtarifen ausgeschlossen, und genau der ist in der Aufbereitung der häufigste. Dasselbe gilt für Fahrzeuge, die über Nacht in Ihrer Halle stehen: Wird dort eingebrochen oder brennt es, brauchen Sie einen Obhutsbaustein. Lassen Sie sich beides schriftlich bestätigen.
Lack durchpoliert
An Kanten und Sicken ist der Klarlack dünn. Ein paar Sekunden zu lange mit der Maschine, und das Bauteil muss lackiert werden.
Falsches Mittel
Säurehaltiger Felgenreiniger auf eloxierten Teilen, Lösemittel auf Leder oder Alcantara: Der Schaden zeigt sich oft erst beim Kunden.
Kundenauto in der Halle
Einbruch, Brand oder ein umgefallenes Regal: Die Fahrzeuge Ihrer Kunden stehen über Nacht bei Ihnen und sind oft mehr wert als die Einrichtung.
Rangieren und Umparken
Ein Pfosten beim Einfahren in die Waschbox, ein Kontakt mit dem Nachbarfahrzeug: Rangierschäden an Kundenwagen sind teuer.
Mobil beim Kunden
Wasser und Chemie auf dem Pflaster, ein verkratztes Garagentor, ein Stromkabel als Stolperfalle: Bei mobiler Aufbereitung entsteht der Schaden auf fremdem Grundstück.
Streit über das Ergebnis
Der Kunde sieht Hologramme im Lack und will nicht zahlen, oder er behauptet, ein Kratzer sei neu. Ohne Fotos wird es schwierig.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Nicht vorgeschrieben, aber für Aufbereiter unverzichtbar. Entscheidend sind Bearbeitungs- und Obhutsschäden an Kundenfahrzeugen, sonst fehlt der Schutz für die häufigsten Schäden.
Dringend empfohlen
Für Poliermaschinen, Dampfreiniger, Ozongeräte und Pflegemittel gegen Feuer, Einbruch und Leitungswasser.
Für eigene Servicefahrzeuge ist die Kfz-Haftpflicht Pflicht. Bei mobiler Aufbereitung muss der Versicherer die gewerbliche Nutzung und den Ausbau kennen.
Für Streit mit Kunden über Ergebnis und Rechnung, mit Vermietern und mit Mitarbeitern.
Sinnvoll je nach Betrieb
Ersetzt laufende Kosten und entgangenen Gewinn, wenn die Halle nach einem Brand oder Wasserschaden wochenlang nicht nutzbar ist.
Für Sie als Inhaber, wenn Sie nicht freiwillig bei der Berufsgenossenschaft versichert sind: Chemikalien, nasse Böden und Hebebühnen bergen Unfallrisiken.
Knien, Bücken und Vibration der Maschinen belasten Rücken, Knie und Hände.
Für Autoaufbereiter gibt es kaum veröffentlichte Branchentarife. Der Beitrag hängt vor allem davon ab, wie viele Kundenfahrzeuge gleichzeitig in Ihrer Obhut sind, welchen Wert sie haben und ob Bearbeitungsschäden eingeschlossen sind.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Inhaber ohne Mitarbeiter, 3 Mio. Euro Deckung, ohne Obhuts- und Bearbeitungsschäden | etwa 250 bis 450 Euro im Jahr |
| Betriebshaftpflicht | Halle mit zwei Mitarbeitern, mit Bearbeitungs- und Obhutsschäden bis 100.000 Euro je Fahrzeug | etwa 600 bis 1.400 Euro im Jahr |
| Inhaltsversicherung | Maschinen, Geräte und Pflegemittel im Wert von 40.000 Euro | etwa 200 bis 450 Euro im Jahr |
| Kfz-Versicherung | Kastenwagen für mobile Aufbereitung mit Wassertank, gewerblich, Haftpflicht und Teilkasko | etwa 700 bis 1.400 Euro im Jahr |
| Firmenrechtsschutz | Kleiner Betrieb mit Vertrags-, Arbeits- und Mietrechtsschutz | etwa 350 bis 800 Euro im Jahr |
Zum Vergleich: Eine Betriebshaftpflicht mit Obhutsschutz kostet im Jahr ungefähr so viel wie eine einzige Keramikversiegelung für einen Oberklassewagen.
Alle Beiträge sind Richtwerte aus der Angebotspraxis ohne Versicherungsteuer, Stand Oktober 2026.
Die Mindestsummen der Kfz-Haftpflicht stehen im Pflichtversicherungsgesetz.
Das genaue Angebot holen wir bei mehreren Versicherern ein.
01
Mobil
Für: Ein-Personen-Betrieb, der beim Kunden mit Kastenwagen und Wassertank arbeitet
Zusammen etwa 1.200 bis 2.400 Euro im Jahr
Dieses Paket anfragen02
Halle
Für: Aufbereitung mit eigener Halle, zwei bis fünf Mitarbeitern und Kundenfahrzeugen über Nacht
Zusammen etwa 1.600 bis 3.500 Euro im Jahr
Dieses Paket anfragen03
Premium und Sportwagen
Für: Aufbereitung hochwertiger Fahrzeuge mit Folierung, Keramik und Abholservice
Zusammen individuell, meist ab etwa 3.500 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Autoaufbereiter wirklich erleben, alle an einem Freitag vor dem Wochenende. Tippen Sie sich durch und sehen Sie, wer zahlt.
Beim Einfahren in die Waschbox streift ein Mitarbeiter mit einem Kunden-SUV den Torpfosten.
An der Motorhaubenkante ist der Klarlack durchpoliert, die Haube muss lackiert werden.
Ein Lösemittel hinterlässt Flecken auf der Ledersitzbank eines Oldtimers.
Mobil beim Kunden: Das Kabel der Poliermaschine bringt die Nachbarin zu Fall, Handgelenk gebrochen.
Der Kunde verweigert die Zahlung für eine Lackkorrektur und droht mit Klage.
Ein Kurzschluss im Trockengerät löst einen Brand aus, Maschinen und Vorräte sind zerstört.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir kennen die Lücke bei fremden Autos
Bearbeitungs- und Obhutsschäden sind in vielen Verträgen ausgeschlossen. Als Versicherungsmakler vergleicht Norman Nammert die Bedingungen mehrerer Versicherer und zeigt Ihnen, wo sie fehlen.
Halle, Fahrzeug und Betrieb
Haftpflicht, Inhalt, Servicefahrzeug und Ihre private Absicherung laufen bei uns zusammen.
Erfahrung mit Schadenbelegen
In der Bootsversicherung bearbeiten wir Schäden selbst, auch an Lack und Gelcoat. Wir wissen, welche Fotos und Gutachten ein Versicherer sehen will.
Makler seit 1989
Ein Familienbetrieb, an keinen Versicherer gebunden. Unsere Arbeit ist für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Für den Betrieb selbst keine.
Für eigene Fahrzeuge ist die Kfz-Haftpflicht vorgeschrieben.
Eine Betriebshaftpflicht ist keine Pflicht,
aber ohne sie haften Sie für jeden Schaden am Kundenauto selbst.
Bearbeitungsschäden entstehen an der Sache, an der Sie arbeiten, etwa durchpolierter Lack.
Obhutsschäden betreffen Fahrzeuge,
die Ihnen anvertraut sind, etwa bei Brand oder Einbruch in der Halle.
Beides ist in vielen Grundtarifen ausgeschlossen.
Ohne Zusatzbausteine etwa 250 bis 450 Euro im Jahr,
mit Bearbeitungs- und Obhutsschäden für einen Betrieb mit Halle etwa 600 bis 1.400 Euro.
Das sind Richtwerte aus unserer Angebotspraxis.
Aus Ihrer Versicherung nur die Betriebshaftpflicht mit Obhutsbaustein.
Fehlt er, müssen Sie den Schaden gegenüber dem Kunden aus eigener Tasche regeln.
Die Betriebshaftpflicht muss die Arbeit auf fremden Grundstücken einschließen,
und das Servicefahrzeug muss mit gewerblicher Nutzung gemeldet sein.
Wenn Sie eine eigene Halle haben, lohnt sie sich: Nach einem Brand laufen Miete,
Löhne und Leasing weiter, auch wenn kein Auto bearbeitet werden kann.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Sind die Autos meiner Kunden versichert, wenn sie in meiner Halle stehen?
Sind die Autos auf meinem Hof gegen Hagel versichert?
Was passiert, wenn meine Mitarbeiterin den Generalschlüssel eines Kunden verliert?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen