Kfz-Versicherung
Die Kfz-Haftpflicht ist für jeden Transporter gesetzlich vorgeschrieben. Eine Kasko lohnt bei neueren Fahrzeugen, weil der Transporter Ihr wichtigstes Arbeitsmittel ist.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Dienstleistungen
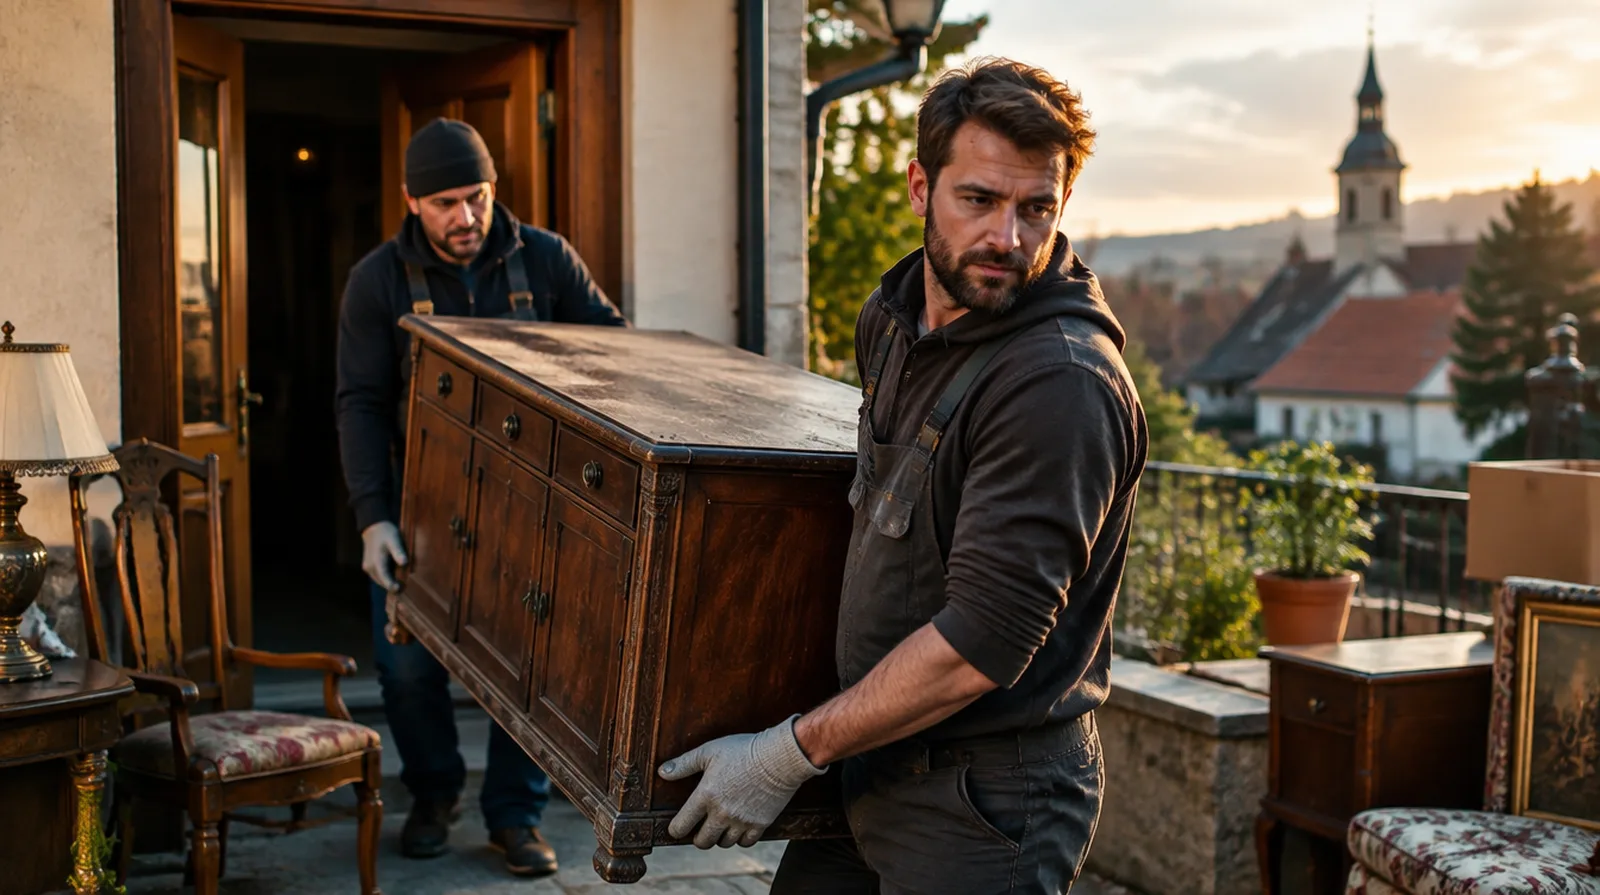
Ein Schrank schrammt die Wand im Treppenhaus, ein Karton mit Erbstücken landet im Container, der Transporter rollt gegen ein Hoftor. Bei Entrümpelung und Haushaltsauflösung passiert der Schaden selten im eigenen Betrieb, sondern fast immer beim Kunden. Hier steht, welche Versicherungen Sie brauchen, was sie kosten und was das Abfallrecht von Ihnen verlangt.
Die Frage, die hier fast jeder zuerst stellt
In der Regel ja, denn das Treppenhaus gehört dem Vermieter oder der Eigentümergemeinschaft, also einem Dritten. Schwieriger wird es bei Sachen, die Sie selbst anfassen: Ein Möbelstück, das beim Abbau zerbricht, oder ein Bild, das versehentlich im Container landet, sind sogenannte Bearbeitungs- oder Obhutsschäden. Die sind in vielen Grundtarifen ausgeschlossen. Achten Sie darauf, dass Ihr Vertrag sie ausdrücklich einschließt.
Treppenhaus und Aufzug
Ein Kleiderschrank schlägt gegen das Geländer, die Aufzugskabine bekommt Kratzer, der frisch gestrichene Flur ist hinüber. Hausverwaltungen stellen das in Rechnung.
Falsch entsorgt
Der Karton mit Briefen, Schmuck oder Bargeld war nicht zum Wegwerfen gedacht. Erben fordern Ersatz, und der Wert ist schwer zu beweisen.
Unfall mit dem Transporter
Enge Hofeinfahrten, Rückwärtsfahren mit voller Ladung, Parken in zweiter Reihe: Der Transporter ist ständig im Einsatz.
Verletzungen beim Tragen
Schwere Möbel, steile Treppen, Glas und Nägel im Sperrmüll. Rücken, Hände und Knie sind im Dauereinsatz.
Schlüssel verloren
Der Schlüssel zum Mehrfamilienhaus ist weg. Muss die Schließanlage getauscht werden, wird das schnell vierstellig.
Streit um Abfall
Ein Bußgeld wegen falscher Entsorgung, eine Auseinandersetzung mit dem Auftraggeber über den Preis oder mit dem Vermieter über Restmüll: Das endet oft beim Anwalt.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Die Kfz-Haftpflicht ist für jeden Transporter gesetzlich vorgeschrieben. Eine Kasko lohnt bei neueren Fahrzeugen, weil der Transporter Ihr wichtigstes Arbeitsmittel ist.
Dringend empfohlen
Gesetzlich nicht vorgeschrieben, aber der wichtigste Schutz: Schäden in Treppenhaus, Wohnung und Nachbarschaft. Wichtig sind Bearbeitungs-, Obhuts- und Schlüsselschäden im Vertrag.
Für Streit mit Auftraggebern über Preis und entsorgte Gegenstände, für Bußgeldverfahren und arbeitsrechtliche Fragen.
Sinnvoll je nach Betrieb
Wenn Sie verwertbare Möbel und Antiquitäten zum Weiterverkauf transportieren, schützt eine Transportversicherung die Ladung.
Für Lager, Werkzeug und Second-Hand-Ware gegen Feuer, Einbruch und Leitungswasser.
Für Sie als Inhaber, wenn Sie nicht freiwillig bei der Berufsgenossenschaft versichert sind; schwere Lasten und Treppen sind ein echtes Unfallrisiko.
Ohne gesunden Rücken gibt es in diesem Beruf kein Einkommen.
Für Entrümpelungsbetriebe veröffentlichen Versicherer kaum Branchentarife. Der Beitrag hängt von Umsatz, Mitarbeiterzahl, Deckungssumme und davon ab, ob Bearbeitungs- und Schlüsselschäden eingeschlossen sind.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Inhaber mit bis zu zwei Helfern, 3 Mio. Euro Deckung, mit Bearbeitungs- und Schlüsselschäden | etwa 300 bis 700 Euro im Jahr |
| Kfz-Versicherung | Transporter bis 3,5 Tonnen, gewerblich, Haftpflicht und Teilkasko, mittlere Schadenfreiheitsklasse | etwa 900 bis 1.800 Euro im Jahr |
| Firmenrechtsschutz | Kleiner Betrieb mit Vertrags-, Arbeits- und Verkehrsrechtsschutz | etwa 350 bis 800 Euro im Jahr |
| Inhaltsversicherung | Lagerhalle mit Werkzeug und Ware im Wert von 50.000 Euro | etwa 200 bis 500 Euro im Jahr |
| Unfallversicherung | Inhaber, 100.000 Euro Invaliditätsgrundsumme mit Progression | etwa 150 bis 300 Euro im Jahr |
Zum Vergleich: Betriebshaftpflicht und Rechtsschutz eines kleinen Entrümpelungsbetriebs kosten im Jahr ungefähr so viel wie eine einzige größere Wohnungsauflösung.
Alle Beiträge sind Richtwerte aus der Angebotspraxis ohne Versicherungsteuer, Stand Oktober 2026.
Die Mindestsummen der Kfz-Haftpflicht stehen im Pflichtversicherungsgesetz,
die Pflichten zu Anzeige und Erlaubnis im Kreislaufwirtschaftsgesetz.
Ihr Angebot holen wir bei mehreren Versicherern ein.
01
Start
Für: Inhaber mit einem Transporter und gelegentlichen Helfern
Zusammen etwa 1.200 bis 2.500 Euro im Jahr
Dieses Paket anfragen02
Betrieb
Für: zwei Transporter, feste Mitarbeiter, Haushaltsauflösungen im Auftrag von Erben und Hausverwaltungen
Zusammen etwa 3.000 bis 5.500 Euro im Jahr
Dieses Paket anfragen03
Mit Lager und Verkauf
Für: Betrieb mit Lager, Second-Hand-Verkauf und Transporten zu Händlern
Zusammen individuell, meist ab etwa 4.500 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Entrümpler tatsächlich erleben, alle an einem Tag in einem Altbau mit vier Stockwerken. Tippen Sie sich durch und sehen Sie, wer zahlt.
Beim Rangieren im Hof streift der Transporter das Tor des Nachbarn.
Ein Vertiko rutscht auf der Treppe weg und reißt ein Stück Geländer und Putz heraus.
Die Glastür im Hausflur bekommt beim Tragen einen Sprung.
Der Generalschlüssel der Hausverwaltung ist verloren, die Schließanlage muss getauscht werden.
Die Erbin verweigert die Zahlung, weil angeblich ein Karton mit Schmuck entsorgt wurde. Ein Anwalt wird nötig.
Der Inhaber knickt mit einer Kommode auf der Treppe um, Bänderriss und sechs Wochen Pause.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir lesen die Ausschlüsse
Bei Entrümplern entscheidet nicht der Preis, sondern ob Bearbeitungs-, Obhuts- und Schlüsselschäden drin sind. Als Versicherungsmakler vergleicht Norman Nammert die Bedingungen mehrerer Versicherer für Sie.
Fahrzeug und Betrieb zusammen
Transporter, Haftpflicht, Rechtsschutz und Ihre private Absicherung liegen bei uns in einer Hand.
Erfahrung mit Schadenbelegen
In der Bootsversicherung bearbeiten wir Schäden selbst. Wir wissen, welche Fotos und Belege ein Versicherer sehen will.
Makler seit 1989
Ein Familienbetrieb, an keinen Versicherer gebunden. Unsere Arbeit ist für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Gesetzlich vorgeschrieben ist die Kfz-Haftpflicht für jeden Transporter.
Eine Betriebshaftpflicht ist keine Pflicht,
aber Hausverwaltungen und gewerbliche Auftraggeber verlangen sie häufig als Nachweis.
Wer Abfälle sammelt oder befördert,
muss das nach § 53 KrWG vor Aufnahme der Tätigkeit bei der zuständigen Landesbehörde anzeigen.
Für gefährliche Abfälle ist nach § 54 KrWG eine Erlaubnis nötig.
Für einen kleinen Betrieb mit 3 Mio.
Euro Deckung und den wichtigen Zusatzbausteinen sind etwa 300 bis 700 Euro im Jahr ein
realistischer Richtwert aus unserer Angebotspraxis.
Das hängt vom Vertrag ab.
Sachen, die Ihnen zur Räumung überlassen wurden, sind Obhutsschäden und nur gedeckt,
wenn der Baustein vereinbart ist.
Eine klare schriftliche Absprache, was weg darf, ist der beste Schutz.
Angestellte und Aushilfen sind über die Berufsgenossenschaft gesetzlich unfallversichert,
die Beiträge zahlt der Unternehmer.
Sie selbst als Inhaber sind es nur bei freiwilliger Versicherung oder mit einer privaten
Unfallversicherung.
Gesetzlich nicht.
Bei neueren oder geleasten Fahrzeugen lohnt sie,
weil sonst jeder selbst verschuldete Schaden aus der eigenen Tasche kommt.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Wofür hafte ich eigentlich, wenn beim Umzug etwas kaputtgeht?
Warum ist es so schwer, eine Recyclinghalle gegen Feuer zu versichern?
Hafte ich, wenn jemand auf einem Gehweg stürzt, den ich räumen sollte?
Was passiert, wenn meine Mitarbeiterin den Generalschlüssel eines Kunden verliert?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen