Betriebshaftpflicht
Der Kernschutz. Er deckt Verletzungen von Kindern und Eltern, Schäden an deren Sachen und die Abwehr unberechtigter Forderungen. Trampoline, Hüpfburgen und Gastronomie müssen eingeschlossen sein.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Sport, Kultur und Freizeit
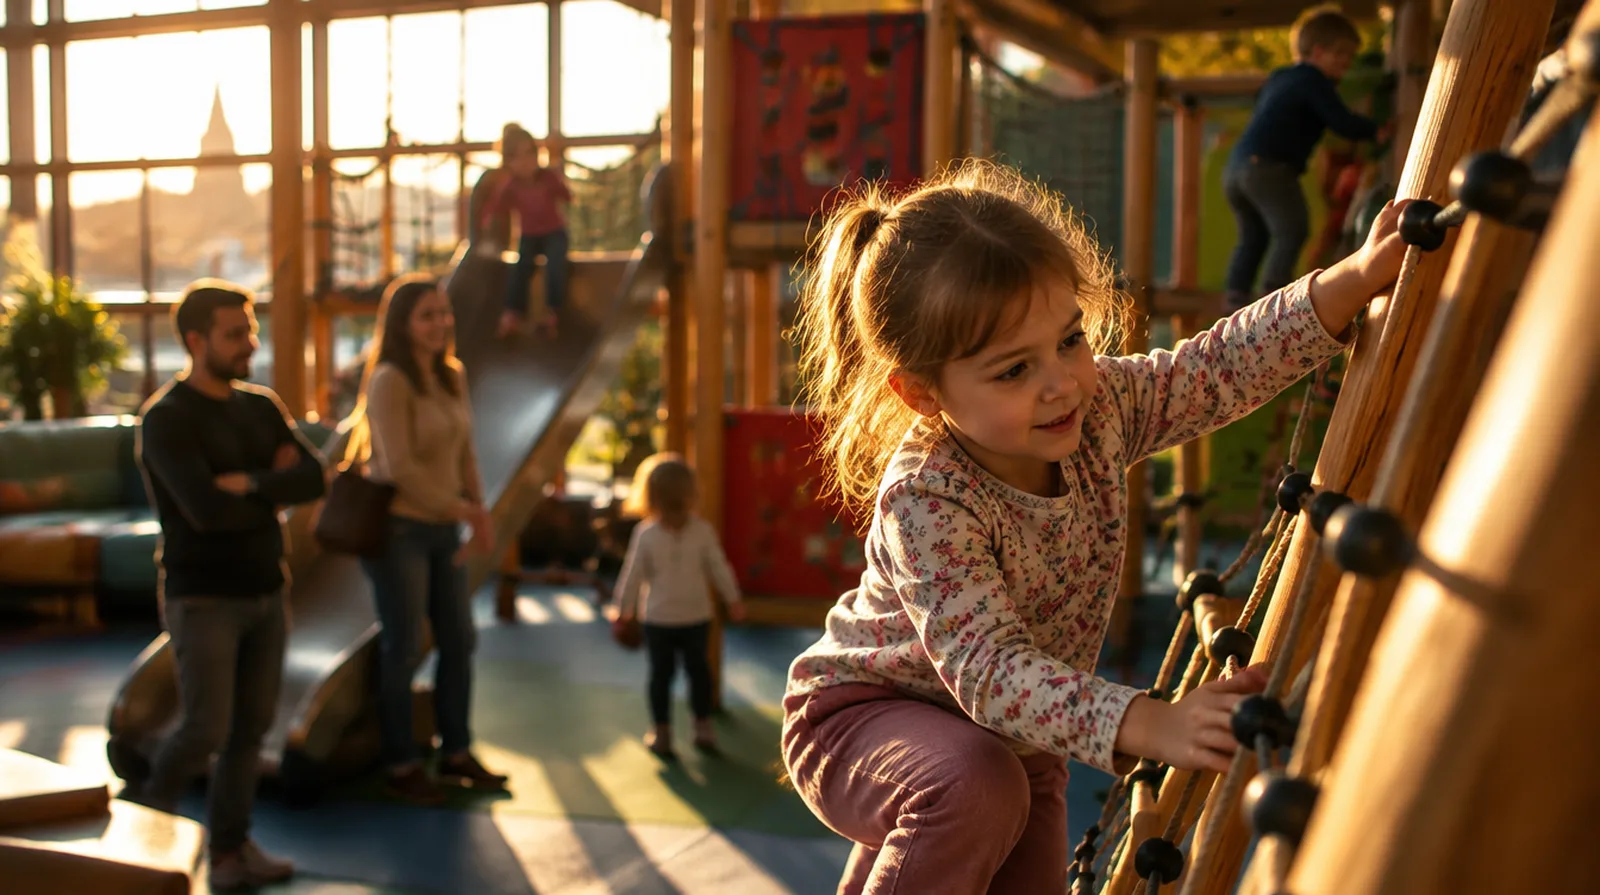
Ein Indoorspielplatz verkauft Bewegung: Kletterturm, Rutsche, Hüpfburg, oft auch Trampolinparks und ein Café für die Eltern. An einem Regensonntag toben Hunderte Kinder durch die Kinderspielhallen, und jeder Sturz kann zur Haftungsfrage werden. Hier steht, welche Versicherungen Betreiber brauchen, was sie kosten und wo die Lücken liegen.
Die Frage, die hier fast jeder zuerst stellt
Nur, wenn Sie etwas falsch gemacht haben, etwa ein beschädigtes Gerät nicht gesperrt oder Regeln nicht ausgehängt haben. Den Vorwurf müssen Sie aber trotzdem abwehren. Genau das leistet die Betriebshaftpflicht: Sie prüft die Forderung, wehrt unberechtigte Ansprüche ab und zahlt berechtigte. Deshalb lohnt es sich, Wartung und Kontrollgänge schriftlich festzuhalten.
Sturz vom Spielgerät
Ein Kind stürzt im Kletterturm, Armbruch, Krankenhaus. Die Krankenkasse holt sich die Behandlungskosten zurück, die Eltern fordern Schmerzensgeld.
Trampolinsprünge
Zwei Kinder prallen auf demselben Feld zusammen. Trampoline gelten bei Versicherern als eigenes Risiko und sind nicht in jedem Tarif enthalten.
Brand in der Halle
Schaumstoff, Netze und Polster brennen schnell. Nach einem Feuer sind Geräte und Einrichtung verloren und die Halle wochenlang zu.
Wasser und Hygiene
Ein Rohrbruch durchnässt Bällebad und Polster, oder das Gesundheitsamt schließt das Café nach einem Hygienemangel.
Diebstahl und Einbruch
Einbrecher holen Kasse, Spielautomaten und Technik. Ohne Inhaltsversicherung zahlen Sie alles selbst.
Ausfall im Winter
Die Hauptsaison liegt in den kalten Monaten. Fällt die Halle dann aus, fehlt der Umsatz eines ganzen Jahres.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Der Kernschutz. Er deckt Verletzungen von Kindern und Eltern, Schäden an deren Sachen und die Abwehr unberechtigter Forderungen. Trampoline, Hüpfburgen und Gastronomie müssen eingeschlossen sein.
Dringend empfohlen
Für Spielgeräte, Polster, Kasse, Küche und Technik gegen Feuer, Leitungswasser, Einbruch und Sturm.
Ersetzt nach einem versicherten Sachschaden den entgangenen Gewinn und die laufenden Kosten wie Miete und Löhne.
Für Streit mit Vermieter, Lieferanten und Mitarbeitern und für Strafverfahren nach einem Unfall.
Sinnvoll je nach Betrieb
Nur wenn Ihnen die Halle gehört; als Mieter klären Sie, wer das Gebäude versichert.
Eine Unfallversicherung für Besucherkinder zahlt bei Verletzungen auch ohne Ihr Verschulden und entschärft Streit mit Eltern.
Wenn Sie Tickets, Geburtstage und Gutscheine online verkaufen und Kundendaten speichern.
Entscheidend sind Hallengröße, Besucherzahl, Art der Geräte und ob Trampoline und Gastronomie dazugehören. Trampolinparks kosten in der Haftpflicht deutlich mehr als klassische Spielhallen.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Kleiner Indoorspielplatz bis 1.000 m², Klettergerüst, Bällebad, Café | etwa 600 bis 1.200 Euro im Jahr |
| Betriebshaftpflicht | Große Halle mit Trampolinfeldern und Kindergeburtstagen | etwa 2.000 bis 5.000 Euro im Jahr |
| Inhaltsversicherung | Einrichtung und Geräte im Wert von 250.000 Euro | etwa 700 bis 1.500 Euro im Jahr |
| Betriebsunterbrechung | Ertragsausfall bis zwölf Monate, 400.000 Euro Jahresumsatz | etwa 400 bis 900 Euro im Jahr |
| Gruppenunfallversicherung | Unfallschutz für Besucherkinder als Zusatz zur Eintrittskarte | etwa 300 bis 800 Euro im Jahr |
Zum Vergleich: Die Betriebshaftpflicht einer kleinen Spielhalle kostet im Jahr etwa so viel wie die Eintritte eines guten Regensonntags.
Richtwerte aus der Angebotspraxis, Stand Oktober 2026, ohne Versicherungsteuer.
Die verlinkte Quelle belegt die rechtliche Angabe auf dieser Seite, nicht die Preise.
01
Kleine Halle
Für: Spielhalle mit Klettergerüst, Bällebad und Café
Zusammen etwa 1.300 bis 2.700 Euro im Jahr
Dieses Paket anfragen02
Familienpark
Für: größere Halle mit Kindergeburtstagen und Gastronomie
Zusammen etwa 3.500 bis 7.500 Euro im Jahr
Dieses Paket anfragen03
Trampolinpark
Für: Halle mit Trampolinfeldern, Onlinebuchung und mehreren Mitarbeitern
Zusammen individuell, meist ab etwa 6.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Betreibern wirklich passieren, hier an einem einzigen Regensonntag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Beim Aufschließen steht das Bällebad unter Wasser, ein Rohr in der Decke ist geplatzt.
Ein Junge stürzt im Kletterturm durch ein eingerissenes Netz und bricht sich den Arm.
Auf dem Trampolin prallen zwei Kinder zusammen, eines verliert einen Schneidezahn.
Eine Mutter rutscht im Café auf verschüttetem Saft aus, ihr Handy zerbricht.
Wegen der Wasserschäden bleibt der Bällebereich zwei Wochen gesperrt, die Geburtstage werden abgesagt.
Die Eltern des Jungen kündigen eine Klage an, Sie brauchen einen Anwalt.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir kennen die Gerätefragen
Trampolin, Hüpfburg, Kletterturm: Wo der Schutz endet, regelt jeder Versicherer anders. Wir legen die Bedingungen nebeneinander.
Ein Ansprechpartner für Halle und Café
Haftpflicht, Inhalt, Ausfall und Unfall betreuen wir zusammen, damit nichts doppelt oder gar nicht versichert ist.
Familienbetrieb seit 1989
Norman Nammert vermittelt als Versicherungsmakler. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Eine eigene gesetzliche Pflichtversicherung gibt es nicht.
Ohne Betriebshaftpflicht sollte aber keine Halle öffnen,
und Vermieter verlangen sie meist im Mietvertrag.
Für eine kleine Halle etwa 600 bis 1.200 Euro im Jahr,
für große Hallen mit Trampolinen etwa 2.000 bis 5.000 Euro,
jeweils als Richtwert ohne Versicherungsteuer.
Nein.
Gesetzlich unfallversichert sind nach § 2 SGB VII Ihre Beschäftigten, nicht Ihre Gäste.
Eine freiwillige Unfallversicherung für Besucher ist möglich.
Zunächst das Kind oder dessen Eltern, wenn sie haftbar sind.
Sie selbst haften nur,
wenn Ihnen ein eigener Fehler vorgeworfen werden kann, etwa bei der Aufsicht oder Wartung.
Nicht immer.
Viele Versicherer schließen Trampolinparks aus oder versichern sie nur gegen Zuschlag.
Das muss im Vertrag ausdrücklich stehen.
Die Inhaltsversicherung ersetzt Geräte und Einrichtung,
die Betriebsunterbrechung den entgangenen Gewinn und laufende Kosten bis zum Ende der Haftzeit.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Schützt mich der Haftungsausschluss auf dem Eintrittsschein?
Was passiert, wenn ein Pinsetter ausfällt?
Haften wir automatisch, wenn im Becken etwas passiert?
Wer zahlt, wenn sich ein Kind bei uns verletzt?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen