Berufshaftpflicht
Für Schäden aus ärztlicher und labormedizinischer Tätigkeit; für Vertragsärzte und medizinische Versorgungszentren mit den Mindestsummen nach § 95e SGB V.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Gesundheit und Pflege
Ein medizinisches Labor arbeitet unsichtbar, aber jede Therapie hängt an seinen Werten. Ein vertauschtes Röhrchen, ein falscher Befund oder ein ausgefallenes Analysegerät haben Folgen für Patienten und für die Praxen, die Ihnen Proben schicken. Ob Laborpraxen, medizinische Versorgungszentren oder Speziallabore: Hier steht, welche Versicherungen dazu passen und was sie kosten.
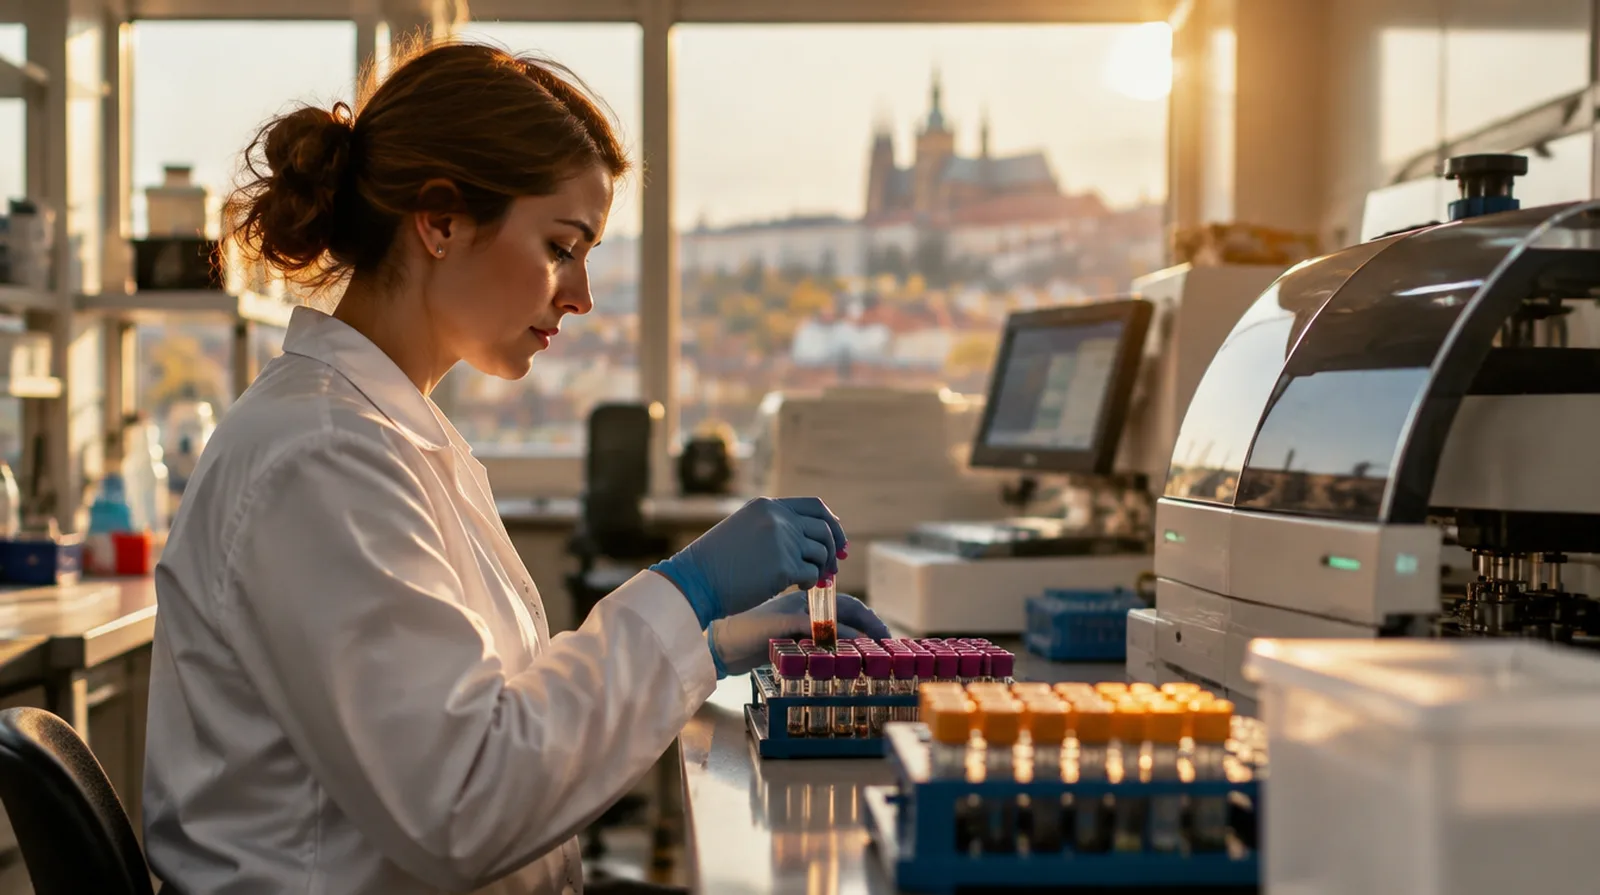
Die Frage, die hier fast jeder zuerst stellt
Der Patient kann Schadenersatz und Schmerzensgeld verlangen, und dafür ist die Berufshaftpflicht da. Für Vertragsärzte und medizinische Versorgungszentren schreibt § 95e SGB V Mindestsummen vor, in der Praxis werden oft höhere vereinbart. Achten Sie darauf, dass alle Ärzte, angestellten Fachkräfte und alle Leistungsbereiche Ihres Labors im Vertrag stehen.
Falscher Befund
Verwechselte Proben, ein Übertragungsfehler oder ein unbemerkter Gerätefehler: Daraus entstehen Behandlungsfehler mit hohen Schadenersatzforderungen.
Analysegeräte
Analysestraßen und Sequenzierer kosten oft sechsstellig. Wasser, Überspannung oder ein Bedienungsfehler legen sie lahm.
Stillstand
Fällt ein zentrales Gerät aus, schicken Praxen ihre Proben woanders hin. Der Umsatz fehlt, Personal und Leasing laufen weiter.
Gesundheitsdaten
Labore halten große Mengen Befunde. Ein Angriff verschlüsselt Daten, stoppt die Befundübermittlung und löst Meldepflichten aus.
Proben unterwegs
Kurierfahrten zwischen Praxen und Labor: Unfall, Hitze oder Verlust machen Proben unbrauchbar.
Infektionen im Team
Nadelstichverletzungen und Kontakt mit Erregern gehören zu den typischen Unfällen im Labor.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Für Schäden aus ärztlicher und labormedizinischer Tätigkeit; für Vertragsärzte und medizinische Versorgungszentren mit den Mindestsummen nach § 95e SGB V.
Dringend empfohlen
Für Analysegeräte, Kühlschränke und Server gegen Bedienungsfehler, Überspannung, Wasser und Kurzschluss.
Trägt laufende Kosten und entgangene Einnahmen, wenn das Labor nach einem Brand oder Geräteschaden nicht arbeiten kann.
Für Angriffe auf Laborinformationssystem und Befundübermittlung, mit Forensik, Wiederherstellung und Meldung.
Ersetzt Einrichtung, Reagenzien und Verbrauchsmaterial nach Feuer, Wasser, Sturm und Einbruch.
Sinnvoll je nach Betrieb
Für Proben und Geräte auf dem Weg zwischen Praxen, Standorten und Labor.
Für eigene Kurierfahrzeuge, ab wenigen Fahrzeugen in einem Vertrag.
Für Streit mit Kassenärztlicher Vereinigung, Vermietern und Beschäftigten.
Den größten Posten machen Berufshaftpflicht und die Absicherung der Analysetechnik aus. Ein Labor mit eigenen Kurierfahrten und mehreren Standorten zahlt entsprechend mehr.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Berufshaftpflicht | Laborpraxis mit zwei Fachärzten, 5 Mio. Euro Deckung | etwa 2.000 bis 6.000 Euro im Jahr |
| Elektronikversicherung | Analysegeräte und Server im Wert von 600.000 Euro | etwa 2.500 bis 6.500 Euro im Jahr |
| Betriebsunterbrechung | Ertragsausfall bis zwölf Monate, 3 Mio. Euro Umsatz | etwa 1.500 bis 4.000 Euro im Jahr |
| Cyberversicherung | Labor mit Laborinformationssystem und Online-Befunden, 1 Mio. Euro Deckung | etwa 2.000 bis 5.000 Euro im Jahr |
| Flottenversicherung | Vier Kurierfahrzeuge mit Haftpflicht und Teilkasko | etwa 3.000 bis 6.000 Euro im Jahr |
Zum Vergleich: Elektronik und Ertragsausfall zusammen kosten ein mittleres Labor im Jahr oft weniger als ein einziger Tag Stillstand.
Alle Beträge sind Richtwerte aus der Angebotspraxis ohne Versicherungsteuer, Stand Oktober 2026.
Die Mindestsummen der Berufshaftpflicht stehen in § 95e SGB V.
01
Laborpraxis
Für: Facharztlabor mit einem Standort und eigener Analysetechnik
Zusammen etwa 5.000 bis 13.000 Euro im Jahr
Dieses Paket anfragen02
Versorgungszentrum
Für: Labor als medizinisches Versorgungszentrum mit angestellten Ärzten
Zusammen etwa 10.000 bis 25.000 Euro im Jahr
Dieses Paket anfragen03
Laborverbund
Für: mehrere Standorte, eigener Kurierdienst und Probenlogistik
Zusammen individuell, meist ab etwa 25.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie in medizinischen Laboren wirklich vorkommen, hier alle an einem Donnerstag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Ein Kurierfahrzeug hat auf dem Weg ins Labor einen Auffahrunfall, beide Autos sind beschädigt.
Ein Leck im Kühlkreislauf überflutet den Analyseraum, ein Analysegerät fällt aus.
Ohne das Gerät schicken drei Praxen ihre Proben eine Woche lang an ein anderes Labor.
Ein vertauschter Befund führt bei einem Patienten zu einer unnötigen Behandlung.
Schadsoftware verschlüsselt das Laborinformationssystem, Befunde können nicht übermittelt werden.
Der Kühlschrank mit Reagenzien fällt nach einem Kurzschluss aus, der Inhalt ist unbrauchbar.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir vergleichen für Sie
Norman Nammert vermittelt als Versicherungsmakler. Wir fragen mehrere Versicherer an und legen Ihnen Berufshaftpflicht, Technik und Ertragsausfall nebeneinander.
Wir achten auf die Pflichtsummen
Wir prüfen, ob Ihr Vertrag die gesetzlichen Mindestsummen erfüllt und ob alle Ärzte und Standorte eingeschlossen sind.
Familienbetrieb seit 1989
Wir vermitteln seit 1989 Versicherungen. Unsere Arbeit ist für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Für Vertragsärzte schreibt § 95e SGB V eine Berufshaftpflicht mit mindestens 3 Mio.
Euro je Versicherungsfall vor, für medizinische Versorgungszentren und Praxen mit angestellten
Ärzten mindestens 5 Mio.
Euro.
Der Zulassungsausschuss ordnet nach § 95e SGB V das Ruhen der Zulassung an,
wenn der Nachweis nicht rechtzeitig kommt.
Dauert das Ruhen länger als zwei Jahre, wird die Zulassung entzogen.
Nach unserer Angebotspraxis zahlt eine Laborpraxis mit eigener Technik etwa 5.000 bis 13.000 Euro
im Jahr für Berufshaftpflicht, Elektronik und Inhalt.
Gegen Feuer, Wasser und Einbruch ja.
Bedienungsfehler, Kurzschluss und Überspannung deckt erst eine Elektronikversicherung.
Grundsätzlich ja, nach § 44 IfSG.
§ 45 IfSG nimmt nur eng begrenzte orientierende Diagnostik von Ärzten für eigene Patienten in der
eigenen Praxis aus.
Labore halten viele Gesundheitsdaten und übermitteln Befunde elektronisch.
Ein Angriff stoppt die Arbeit und ist meldepflichtig,
deshalb ist sie für Labore besonders sinnvoll.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Wie hoch muss meine Berufshaftpflicht sein?
Wer zahlt, wenn eine Krone bricht und der Patient sich verletzt?
Warum steigen unsere Haftpflichtprämien, obwohl wir kaum Schäden haben?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen