Gewerbegebäude
Versichert das Mühlengebäude mit Silo und Wasserbau gegen Feuer, Sturm und Leitungswasser, auf Wunsch mit Hochwasser und Starkregen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Produktion und Industrie
Mehlstaub brennt wie Zunder, Mühlen stehen oft seit Jahrhunderten direkt am Wasser, und ein gebrochener Walzenstuhl hält die ganze Vermahlung an. Für Getreidemühlen, Ölmühlen und Mühlen mit Hofladen sind Feuer, Hochwasser und Stillstand die großen Themen, dazu die Haftung für Mehl und Öl beim Kunden. Hier steht, was Sie absichern sollten und was es kostet.
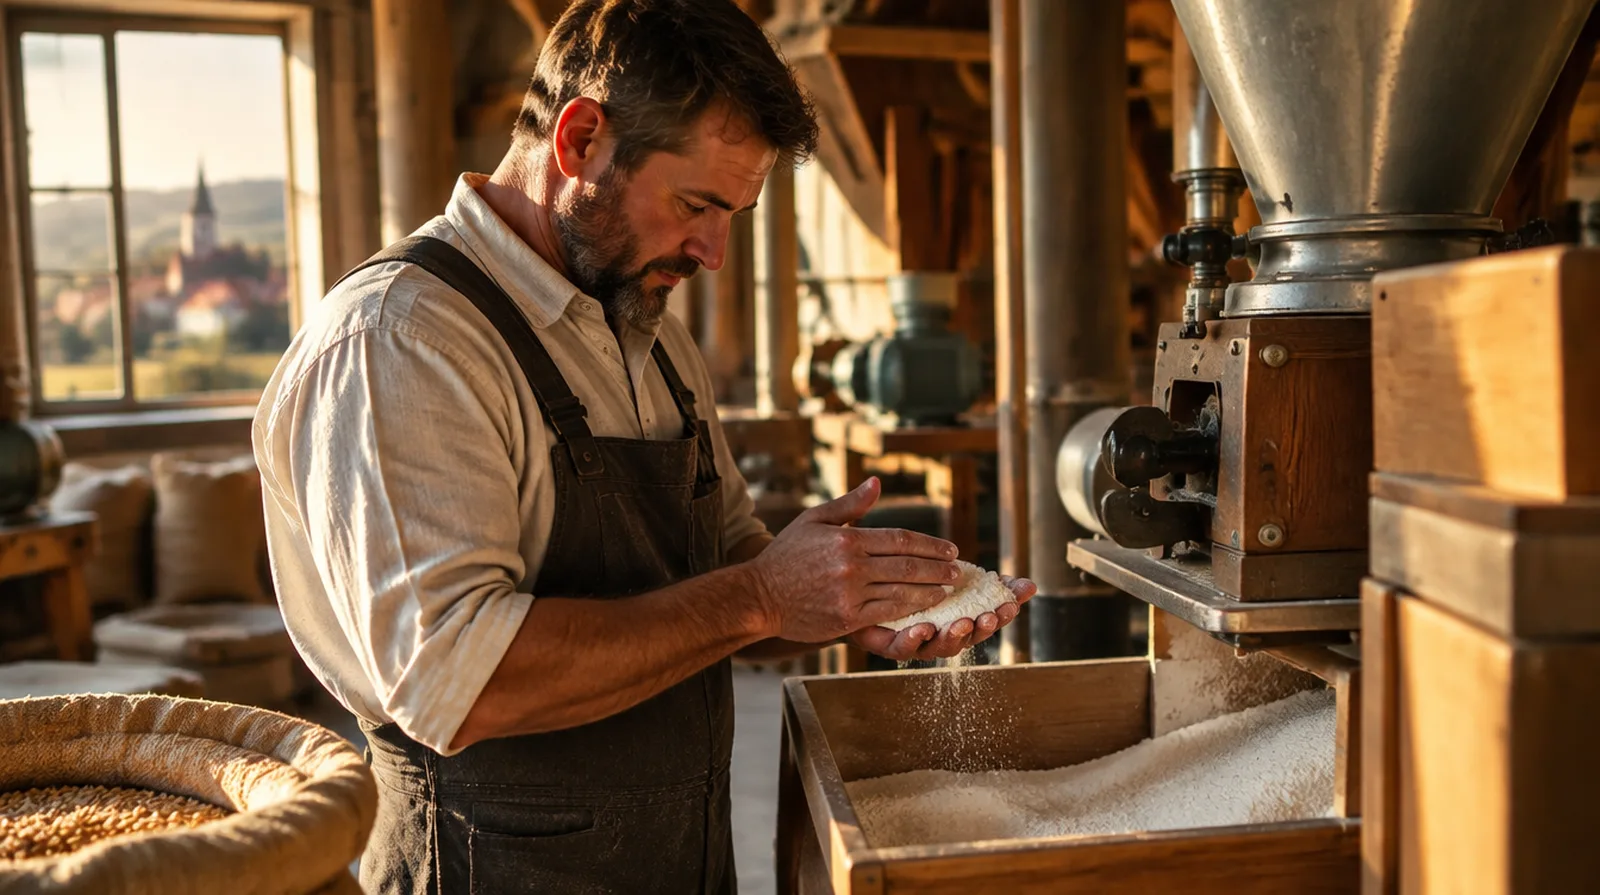
Die Frage, die hier fast jeder zuerst stellt
In der Regel ja, aber die Versicherer fragen genau: Bauart, Alter der Elektrik, Staubabsaugung, Brandmelder und Abstand zum Wasser bestimmen den Beitrag und ob Hochwasser eingeschlossen wird. Gut dokumentierte Wartung und Sanierungen senken den Beitrag spürbar; ein Makler kann mehrere Gesellschaften gleichzeitig anfragen.
Staubexplosion und Brand
Feiner Mehlstaub, heiß gelaufene Lager oder ein Funke im Elevator genügen für eine Explosion. Alte Holzböden brennen schnell.
Hochwasser
Viele Mühlen stehen direkt am Fluss oder Mühlgraben. Starkregen und Hochwasser fluten Keller, Antrieb und Lager.
Walzenstuhl und Antrieb
Bricht eine Walze oder das Getriebe, steht die Vermahlung. Ersatzteile für ältere Anlagen dauern Wochen.
Fremdkörper und Schadstoffe
Steine, Metallteile oder belastetes Getreide gelangen ins Mehl; Bäckereien reklamieren ganze Lieferungen.
Silo und Absturz
Arbeiten im Silo, auf Bühnen und an Förderanlagen gehören zu den gefährlichsten Tätigkeiten im Betrieb.
Wertvoller Altbau
Denkmalgeschützte Mühlen sind teuer im Wiederaufbau; eine zu niedrige Summe rächt sich nach dem Brand.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Versichert das Mühlengebäude mit Silo und Wasserbau gegen Feuer, Sturm und Leitungswasser, auf Wunsch mit Hochwasser und Starkregen.
Ersetzt Mahlanlage, Getreide, Mehl und Verpackung nach Brand, Explosion oder Einbruch.
Mit Produkthaftpflicht, wenn Mehl oder Öl beim Bäcker oder Kunden Schäden verursacht, und für Besucher im Hofladen.
Dringend empfohlen
Zahlt Löhne und Gewinn, während die Mühle nach einem Brand oder Hochwasser stillsteht und Kunden zu anderen Mühlen wechseln.
Für Walzenstühle, Plansichter, Ölpressen, Antriebe und Steuerung, auch bei Bedienfehlern und Verschleißfolgen.
Sinnvoll je nach Betrieb
Wenn Sie mit mehreren Lkw Getreide holen und Mehl ausliefern.
Für Mehl und Öl auf dem Weg zu Bäckereien und Händlern.
Für Mühlen mit digitaler Steuerung, Warenwirtschaft und Onlineshop.
Bei Mühlen entscheidet die Feuer- und Gebäudeversicherung über den größten Teil des Beitrags. Bauart, Staubschutz, Lage am Wasser und Wiederaufbauwert zählen mehr als der Umsatz.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Kleine Mühle mit Hofladen und Lieferung an regionale Bäcker | etwa 400 bis 1.100 Euro im Jahr |
| Gewerbegebäude | Mühlengebäude mit Silo, Wiederaufbauwert 1,5 Mio. Euro, ohne Hochwasser | etwa 2.500 bis 7.000 Euro im Jahr |
| Inhaltsversicherung | Mahlanlage und Vorräte im Wert von 600.000 Euro | etwa 1.200 bis 3.500 Euro im Jahr |
| Maschinenversicherung | Walzenstühle, Sichter und Antriebe mit 500.000 Euro Neuwert | etwa 1.000 bis 3.000 Euro im Jahr |
| Betriebsunterbrechung | Ertragsausfall mit 12 Monaten Haftzeit, gemeinsam mit der Feuerversicherung | etwa 800 bis 2.500 Euro im Jahr |
Zum Vergleich: Die Feuerversicherung einer mittleren Mühle kostet im Jahr ungefähr so viel wie zehn Tonnen Brotweizen am Markt.
Richtwerte aus der Angebotspraxis, Stand Oktober 2026, ohne Versicherungsteuer.
Mühlen werden einzeln bewertet, öffentliche Tarife gibt es nicht.
Die Quellen belegen die rechtlichen Angaben dieser Seite; das genaue Angebot holen wir für Sie ein.
01
Hofmühle
Für: Kleine Mühle mit Hofladen, Ölpresse und regionalem Verkauf
Zusammen etwa 2.500 bis 6.000 Euro im Jahr
Dieses Paket anfragen02
Handelsmühle
Für: Mühle mit Lieferung an Bäckereien und Händler
Zusammen etwa 7.000 bis 18.000 Euro im Jahr
Dieses Paket anfragen03
Industriemühle
Für: Mühle mit mehreren Linien, Silos und eigenem Fuhrpark
Zusammen individuell, meist ab etwa 20.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Mühlen wirklich erleben, hier alle an einem Tag mit Gewitter. Tippen Sie sich durch und sehen Sie, wer zahlt.
Ein Walzenstuhl bricht, die Vermahlung steht. Das Ersatzteil kommt in drei Wochen.
Eine Bäckerei meldet Metallteile im Mehl. Zwei Lieferungen Brot müssen vernichtet werden.
Ein Besucher stolpert im Hofladen über eine Stufe und verletzt sich am Knie.
Nach Starkregen tritt der Mühlbach über die Ufer, der Keller mit Antrieb und Mehllager steht unter Wasser.
Das durchnässte Mehl im Lager ist verloren.
Ein heiß gelaufenes Lager entzündet Staub im Elevator, das Feuer erfasst die Mahlböden.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir kennen Altbauten am Wasser
Boote und Häfen liegen am Wasser, Mühlen auch. Als Versicherungsmakler holt Norman Nammert Angebote mehrerer Gesellschaften ein und achtet auf Hochwasser, Wehr und Wiederaufbauwert.
Schadenbearbeitung von innen gesehen
Aus der Bootsversicherung kennen wir die Bearbeitung von Schäden aus eigener Arbeit. Das hilft, Summen und Nachweise schon beim Abschluss richtig festzulegen.
Mühle, Hof und Familie in einer Hand
Gebäude, Fahrzeuge, Hofladen und Ihre private Vorsorge laufen bei einem Ansprechpartner zusammen.
Familie Nammert vermittelt seit 1989
Viele Mühlen sind seit Generationen in Familienhand, wir arbeiten ebenso. Unsere Arbeit ist für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Gesetzlich nicht.
Banken verlangen bei Finanzierungen aber meist eine Feuerversicherung,
und Sie haften nach dem Produkthaftungsgesetz ohne Verschulden für fehlerhaftes Mehl oder Öl.
Nein.
Das Müllerhandwerk steht in Anlage B Abschnitt 1 der Handwerksordnung und ist zulassungsfrei.
Gebäude, Inhalt und Haftpflicht liegen nach unserer Angebotspraxis meist bei 2.500 bis 6.000 Euro
im Jahr.
Den Ausschlag geben Wiederaufbauwert und Brandschutz.
Nur mit Elementarschutz.
Bei Mühlen direkt am Wasser prüfen Versicherer die Lage einzeln und verlangen oft eine höhere
Selbstbeteiligung.
Nur die Ertragsausfallversicherung.
Sie ersetzt laufende Kosten und entgangenen Gewinn,
wenn der Stillstand durch einen versicherten Sachschaden entsteht.
Ja, Beschäftigte sind nach dem SGB VII kraft Gesetzes über die zuständige Berufsgenossenschaft
versichert.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Zahlt meine Versicherung, wenn wir eine Charge zurückrufen müssen?
Lohnt sich eine Hagel- oder Mehrgefahrenversicherung für meinen Betrieb?
Zahlt die Versicherung, wenn der Backofen einfach kaputtgeht?
Zahlt die Versicherung auch, wenn die Anlage wegen Abregelung durch den Netzbetreiber steht?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen