Betriebshaftpflicht
Deckt Personen- und Sachschäden an Fahrgästen und Dritten aus Betrieb von Bahn, Piste, Parkplatz und Gastronomie; die Summe sollte hoch sein.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Transport und Logistik
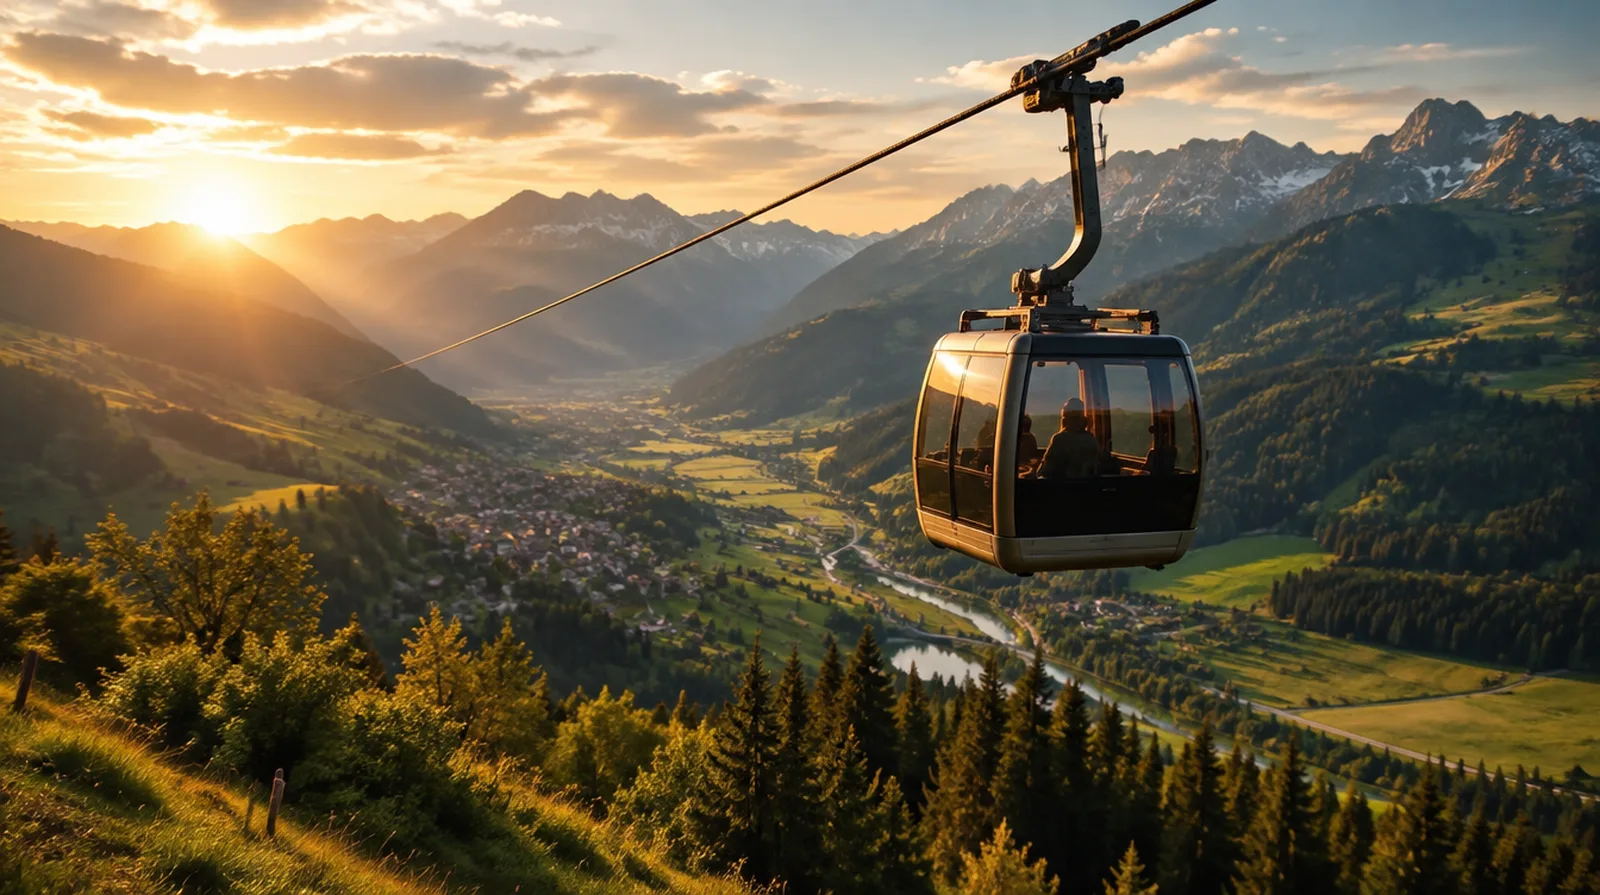
Ob Kabinenbahn in den Alpen, Sessellift im Allgäu oder Skilift im Mittelgebirge mit Vereinsbetrieb: Seilbahnen befördern Menschen über Abgründe, im Winter wie im Sommer. Ein Seilriss, ein Getriebeschaden oder ein verletzter Fahrgast kann eine Saison kosten. Hier steht, welche Versicherungen Betreiber brauchen und worauf es bei Seilbahnen ankommt.
Die Frage, die hier fast jeder zuerst stellt
Eine normale Betriebsunterbrechungsversicherung nicht: Sie zahlt nur, wenn ein versicherter Sachschaden die Bahn stilllegt, etwa ein Getriebeschaden oder ein Brand in der Station. Für Schneemangel gibt es eigene Wetterlösungen mit festen Messpunkten und Schwellen, die aber selten und nur für größere Betriebe angeboten werden. Viel wichtiger ist für die meisten Betreiber, dass Maschinenbruch und Ertragsausfall nach einem Technikschaden sauber gedeckt sind.
Verletzte Fahrgäste
Ein Kind rutscht vom Sessel, ein Skifahrer stürzt beim Ausstieg, ein Wanderer wird von der Kabinentür eingeklemmt.
Stillstand und Bergung
Bleibt die Bahn stehen, müssen Fahrgäste aus der Luft geborgen werden. Unterkühlung, Panik und Forderungen folgen.
Maschinenbruch
Getriebe, Antriebsmotor oder Seil fallen aus. Ersatzteile kommen oft nur vom Hersteller und mit langer Lieferzeit.
Naturgefahren
Sturm, Lawinen, Murgänge, Blitzschlag und Hagel treffen Stützen, Stationen und Steuerung.
Ausfall mitten in der Saison
Jede Woche Stillstand im Februar fehlt im Jahresumsatz, Personal und Kredite laufen weiter.
Pistenfahrzeuge und Personal
Pistenraupen, Schneemobile und Arbeiten am Hang sind gefährlich für Mitarbeiter und Gäste.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Personen- und Sachschäden an Fahrgästen und Dritten aus Betrieb von Bahn, Piste, Parkplatz und Gastronomie; die Summe sollte hoch sein.
Maschinenbruch für Antrieb, Getriebe, Seil, Bremsen und Beschneiungsanlage gegen Bedienfehler, Materialfehler und Kurzschluss.
Dringend empfohlen
Für Tal- und Bergstation, Garagen und Werkstatt gegen Feuer, Sturm, Schneedruck und Blitz.
Ersetzt den Ertragsausfall, wenn die Anlage nach einem versicherten Sach- oder Maschinenschaden steht.
Für Pistenfahrzeuge, Schneemobile und Betriebsfahrzeuge, auch gegen Kaskoschäden am Hang.
Sinnvoll je nach Betrieb
Für Steuerung, Kassen, Drehkreuze und Videoanlagen gegen Überspannung und Blitz.
Zusätzlicher Schutz für Liftpersonal und Pistendienst, auch für Saisonkräfte.
Für Vorstände und Geschäftsführer von Bergbahngesellschaften, oft mit Gemeinden als Gesellschafter.
Seilbahnen werden einzeln kalkuliert. Art der Anlage, Förderleistung, Alter der Technik, Summen und Schadenverlauf bestimmen den Beitrag. Ein Vereinsskilift kostet einen Bruchteil einer Kabinenbahn.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Kleiner Skilift im Mittelgebirge, Vereinsbetrieb, Winter | etwa 800 bis 2.500 Euro im Jahr |
| Betriebshaftpflicht | Sesselbahn mit Sommerbetrieb und Gastronomie, 10 Mio. Euro Deckung | etwa 6.000 bis 20.000 Euro im Jahr |
| Maschinenversicherung | Antrieb, Getriebe und Seil eines Sessellifts | individuell, oft ab etwa 5.000 Euro im Jahr |
| Gewerbegebäude | Tal- und Bergstation mit Garage, Neuwert 4 Mio. Euro | etwa 4.000 bis 12.000 Euro im Jahr |
| Kfz-Versicherung | Pistenfahrzeug, Haftpflicht und Kasko | etwa 1.500 bis 4.000 Euro im Jahr |
Zum Vergleich: Bei Seilbahnen vergleichen wir Haftpflichtsumme, Maschinenbruch mit Seil und Getriebe, Haftzeit im Ertragsausfall und die Ausschlüsse bei Naturgefahren.
Richtwerte aus unserer Angebotspraxis, Stand Oktober 2026, ohne Versicherungsteuer.
Für Seilbahnen gibt es keine veröffentlichten Tarife;
die Angebote werden nach Besichtigung und Technikunterlagen gerechnet.
Die Angaben zu Prüfungen stammen vom Branchenverband.
01
Vereinslift
Für: kleiner Skilift im Winterbetrieb, ehrenamtlich geführt
Zusammen etwa 2.000 bis 6.000 Euro im Jahr
Dieses Paket anfragen02
Liftgesellschaft
Für: mehrere Schlepp- und Sessellifte mit Pistenfahrzeugen
Zusammen etwa 15.000 bis 50.000 Euro im Jahr
Dieses Paket anfragen03
Bergbahn
Für: Kabinenbahn mit Ganzjahresbetrieb, Gastronomie und Gesellschaftern
Zusammen individuell, meist ab etwa 50.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, die an Seilbahnen und Skiliften wirklich vorkommen, hier alle an einem Samstag in den Faschingsferien. Tippen Sie sich durch und sehen Sie, wer zahlt.
Das Getriebe des Sessellifts meldet einen Lagerschaden, die Bahn bleibt stehen.
Bis zur Reparatur fällt der Liftbetrieb für zwölf Tage aus.
Am Schlepplift stürzt ein Kind beim Einstieg und bricht sich das Bein.
Ein Pistenfahrzeug rutscht beim Präparieren gegen eine Stütze.
Ein Blitz schlägt in die Bergstation ein, die Steuerung ist zerstört.
Ein Liftmitarbeiter verletzt sich beim Abbau der Absperrungen.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir rechnen Anlagen einzeln
Seilbahnen passen in keinen Standardtarif. Wir bereiten Technikunterlagen auf und fragen spezialisierte Versicherer an.
Schadenpraxis aus der Bootsversicherung
Auch Boote haben Antrieb, Getriebe und Seile. Maschinenschäden kennen wir aus eigener Schadenbearbeitung.
Familienbetrieb, Vermittlung seit 1989
Norman Nammert vermittelt als Versicherungsmakler. Für Sie ist das kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Unverzichtbar sind eine Betriebshaftpflicht mit hoher Summe und eine Maschinenversicherung für
Antrieb, Getriebe und Seil.
Dazu kommen Gebäude, Ertragsausfall und die Fahrzeuge für den Pistendienst.
Nach Angaben des Verbands Deutscher Seilbahnen täglich vor Betriebsbeginn durch den Betrieb und
jährlich in zwei Hauptprüfungen,
eine durch den Betriebsleiter und eine durch einen anerkannten externen Sachverständigen.
Die Aufsichtsbehörde schreibt sie vor und überwacht sie.
Nach unserer Angebotspraxis beginnt die Haftpflicht für einen kleinen Vereinslift bei etwa 800
Euro im Jahr.
Sesselbahnen und Kabinenbahnen werden einzeln gerechnet und liegen deutlich höher.
Über die normale Betriebsunterbrechung nicht, sie setzt einen Sachschaden voraus.
Wetterlösungen für Schneemangel gibt es nur vereinzelt.
Ehrenamtliche Helfer sollten in der Haftpflicht ausdrücklich mitversichert sein.
Für eigene Verletzungen schützt eine Gruppenunfallversicherung.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Bin ich als freiberuflicher Skilehrer über meine Privathaftpflicht versichert?
Schützt mich der Haftungsausschluss auf dem Eintrittsschein?
Welche Deckungssumme braucht ein Reisebus?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen