Alles zur Versicherung: Private Rente
Lohnt sich eine private Rentenversicherung überhaupt noch?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Gefahrenstellen Fahrtgebiet und Standort Gestohlen gemeldet Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Private Rente
Kurz gesagt
Für den reinen Vermögensaufbau gewinnt meist der ETF-Sparplan: etwa 0,05 bis 0,50 Prozent Fondskosten im Jahr gegen häufig mehr als 1 Prozent Effektivkosten in der Police. Die Versicherung gewinnt, wenn Sie eine Zahlung wollen, die nie endet. Nach einer Rechnung der Verbraucherzentrale ist das eingezahlte Kapital sonst erst weit jenseits von 94 Jahren zurück.
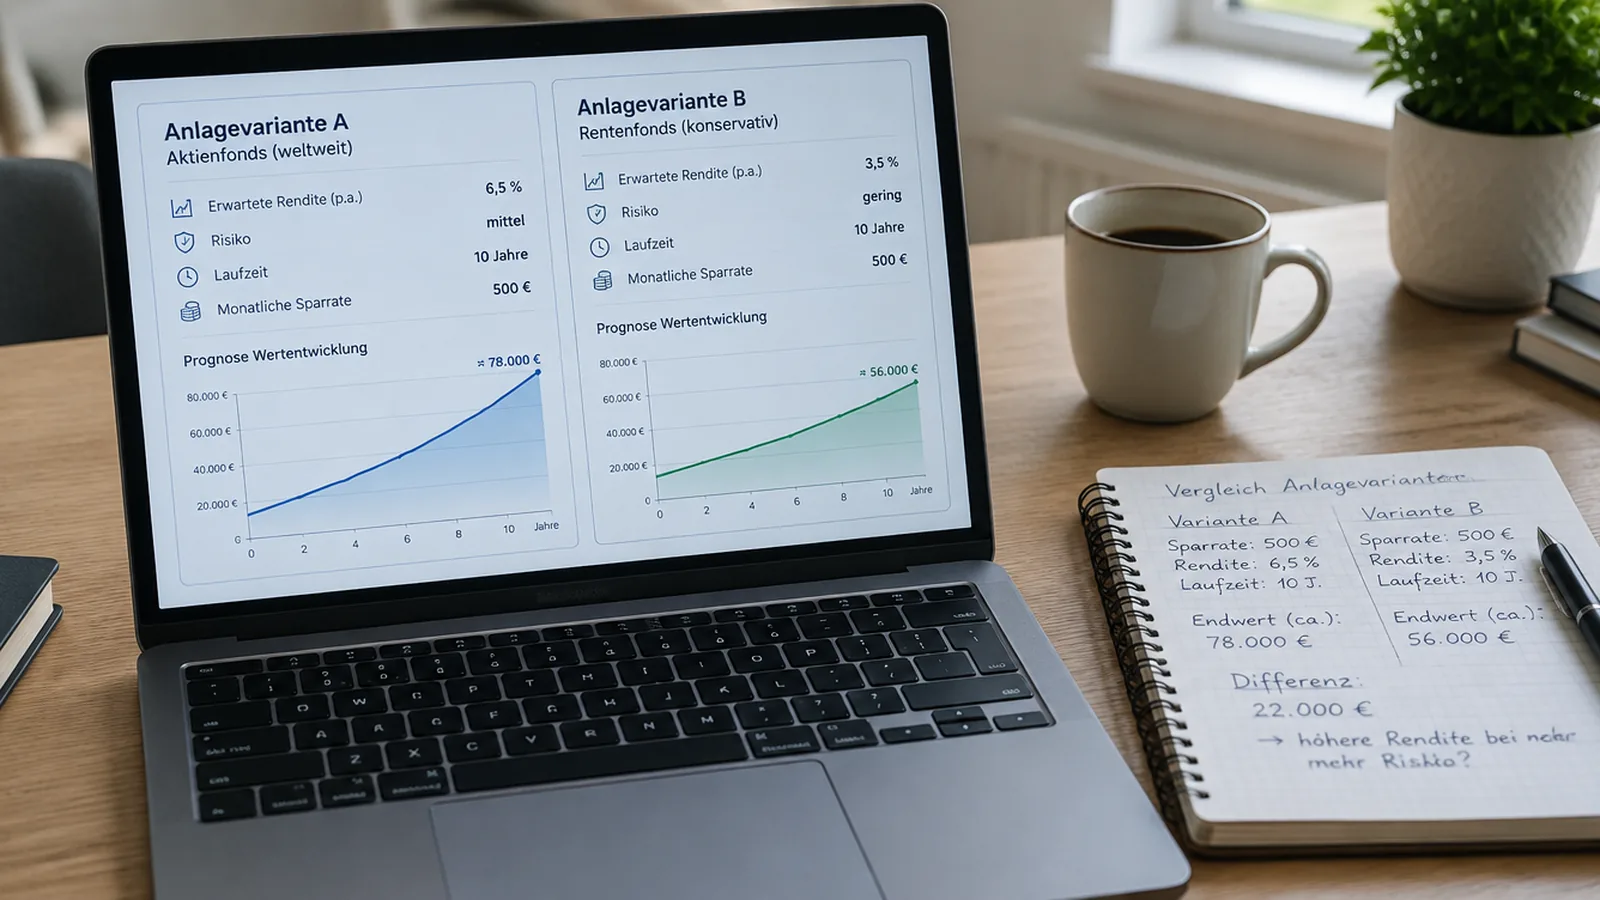
Richtwerte aus veröffentlichten Fondsdaten, geltenden Steuerregeln und Verbraucherinformationen.
| Beispiel | Richtwert |
|---|---|
| Fondskosten breiter Welt-ETF | etwa 0,05 bis 0,50 Prozent im Jahr, gängig 0,20 Prozent |
| Effektivkosten, ab denen es kritisch wird | 1 Prozent im Jahr zehrt bei niedriger Rendite den ganzen Ertrag auf |
| Effektivkosten 2 Prozent bei 5 Prozent Rendite | kosten etwa 50 Prozent des Ertrags |
| Abgeltungsteuer im Depot | 25 Prozent plus 5,5 Prozent Zuschlag, zusammen 26,375 Prozent |
| Teilfreistellung bei Aktienfonds | 30 Prozent des Gewinns bleiben steuerfrei |
| Sparerpauschbetrag | 1.000 Euro im Jahr, 2.000 Euro für Verheiratete |
| Basiszins für die Vorabpauschale | 2,53 Prozent für 2025, 3,20 Prozent für 2026 |
| Ertragsanteil bei Rentenstart mit 67 | 17 Prozent der Rente sind steuerpflichtig |
| Garantiezins neuer Policen seit 2025 | 1 Prozent |
Richtwerte, Stand September 2026. Steuersätze und Basiszins gelten für Deutschland und ändern sich; die Spanne der Effektivkosten zwischen günstigen Nettotarifen und teuren Provisionstarifen ist ein Richtwert aus der Angebotspraxis. Ihr Ergebnis hängt von Laufzeit, Tarif und persönlichem Steuersatz ab; das genaue Angebot holen wir ein.
Rechenbeispiel
Angenommen sind 5 Prozent Rendite vor Kosten. Steuer ist hier noch nicht gegengerechnet, es geht nur um die laufenden Kosten.
| Eingezahlt in 30 Jahren | 36.000 Euro |
| Depot mit 0,2 Prozent Kosten im Jahr | rund 78.800 Euro |
| Police mit 1,2 Prozent Kosten im Jahr | rund 66.200 Euro |
| Unterschied allein durch Kosten | rund 12.600 Euro |
Rund 12.600 Euro Vorsprung für das Depot, bevor Steuer und Rentenbesteuerung dagegenstehen. Diesen Rückstand muss der Steuervorteil der Police erst wieder einholen.
Ein breiter Aktien-ETF kostet zwischen 0,05 und 0,50 Prozent im Jahr, die gängigen Welt-ETFs liegen bei etwa 0,20 Prozent. Dazu kommen die Ordergebühren Ihrer Bank, bei vielen Sparplänen null.
Eine fondsgebundene Police trägt dieselben Fondskosten und zusätzlich Abschluss- und Verwaltungskosten. Die Verbraucherzentrale rechnet vor, dass 1 Prozent Effektivkosten im Jahr bei niedriger Rendite den gesamten Ertrag aufzehren kann und 2 Prozent bei 5 Prozent Rendite etwa die Hälfte.
Vergleichbar wird das nur über die Effektivkosten aus dem Produktinformationsblatt. Diese eine Zahl fasst alles zusammen. Ein niedriger Verwaltungssatz allein sagt nichts, wenn die Abschlusskosten hoch sind.
| Posten | ETF-Sparplan | Fondspolice |
|---|---|---|
| Fondskosten im Jahr | etwa 0,05 bis 0,50 Prozent | etwa 0,05 bis 0,50 Prozent |
| Kosten des Mantels | keine | Effektivkosten, oft über 1 Prozent |
| Ausstieg in den ersten Jahren | nur Ordergebühr | häufig weniger zurück als eingezahlt |
| Fondswechsel | Verkauf, Steuer wird fällig | im Vertrag meist kostenlos und ohne Steuer |
Im Depot zahlen Sie 25 Prozent Abgeltungsteuer plus 5,5 Prozent Solidaritätszuschlag, zusammen 26,375 Prozent, gegebenenfalls dazu Kirchensteuer. Bei Aktienfonds bleiben 30 Prozent des Gewinns steuerfrei, das heißt Teilfreistellung. Steuerpflichtig sind also 70 Prozent.
Auf thesaurierende Fonds wird jedes Jahr eine Vorabpauschale fällig, auch ohne Verkauf. Sie wird aus einem Basiszins berechnet: 2,53 Prozent für 2025 und 3,20 Prozent für 2026. Bis 1.000 Euro Kapitalerträge im Jahr, bei Verheirateten 2.000 Euro, greift der Sparerpauschbetrag.
In der Police fällt während der Laufzeit keine Steuer an, auch nicht beim Fondswechsel. Bei Kapitalauszahlung ab 62 Jahren und nach mindestens 12 Jahren Laufzeit ist die Hälfte des Ertrags steuerfrei, der Rest wird mit Ihrem persönlichen Satz belastet. Wählen Sie die lebenslange Rente, sind bei Start mit 67 nur 17 Prozent jeder Zahlung steuerpflichtig.
| Zeitpunkt | ETF-Sparplan im Depot | Fondspolice |
|---|---|---|
| Während der Ansparzeit | Vorabpauschale jedes Jahr | keine Steuer |
| Fondswechsel | Gewinn wird sofort versteuert | steuerfrei möglich |
| Auszahlung als Kapital | 26,375 Prozent auf 70 Prozent des Gewinns | halber Ertrag zum persönlichen Steuersatz |
| Auszahlung als Rente | kein eigener Vorteil | 17 Prozent der Rente bei Start mit 67 |
| Freibetrag | 1.000 Euro im Jahr nutzbar | wirkt nicht |
Ein Entnahmeplan aus dem Depot ist flexibel und vererbbar, aber er kann leer werden. Die Police zahlt bis zum letzten Tag. Dafür ist mit Ihrem Tod in der Regel Schluss, wenn keine Rentengarantiezeit vereinbart wurde.
Wie viel Rente aus dem Guthaben wird, sagt der Rentenfaktor. Bei einem Rentenfaktor von 25 ergeben 100.000 Euro Guthaben 250 Euro Rente im Monat. Achten Sie darauf, dass dieser Faktor garantiert ist und nicht nur der heute gültige.
Rechnen Sie einmal nach, wie alt Sie werden müssen, bis das eingezahlte Geld zurückgeflossen ist. Die Verbraucherzentrale kommt in ihrem Beispiel auf weit über 94 Jahre. Das spricht nicht gegen die Police, aber es zeigt, wofür Sie zahlen: für Sicherheit gegen ein langes Leben, nicht für Rendite.
Wenn Sie Vermögen aufbauen und später selbst entscheiden wollen, wie viel Sie entnehmen. Wenn Ihre Sparrate schwanken darf oder eine Zeit lang ganz ausfallen können muss. Wenn Sie das Geld im Zweifel auch vor der Rente brauchen könnten.
Auch solange der Sparerpauschbetrag nicht ausgeschöpft ist, liegt das Depot steuerlich vorn: Die ersten 1.000 Euro Erträge im Jahr bleiben frei, in der Police wirkt dieser Freibetrag nicht.
Und wenn Sie vererben wollen. Ein Depot geht vollständig an die Erben, eine laufende Rente endet ohne Garantiezeit mit dem Tod.
Wenn Sie eine Zahlung wollen, die nicht aufhört, weil Sie 95 werden könnten. Wenn Sie sich in der Rentenphase nicht um Entnahmen und Umschichtungen kümmern wollen. Wenn Sie im Alter einen hohen persönlichen Steuersatz erwarten und die Rentenbesteuerung deshalb spürbar günstig wirkt.
Voraussetzung sind vier Punkte: Effektivkosten unter 1 Prozent im Jahr, ein garantierter Rentenfaktor, freie Auswahl günstiger Fonds und die Möglichkeit, Beiträge zu pausieren.
Fehlt einer dieser Punkte, ist der ETF-Sparplan die ehrlichere Antwort. Den Rückstand einer teuren Police holt der Steuervorteil am Ende nicht mehr ein.
Zweigleisig fahren: den Grundbedarf im Alter über gesetzliche Rente und eine schlanke lebenslange Zahlung absichern, alles darüber im Depot aufbauen. So haben Sie eine Zahlung, die nie endet, und daneben Kapital, über das Sie frei verfügen.
Wichtig ist die Reihenfolge: erst der Notgroschen von drei bis sechs Monatsausgaben, dann der langfristige Aufbau. Wer ohne Reserve in einen langen Vertrag geht, kündigt ihn erfahrungsgemäß im falschen Moment.
Fragen und Antworten
Für den Vermögensaufbau meist der ETF-Sparplan, weil er weniger kostet und flexibel bleibt. Für eine Zahlung, die nie endet, die Police. Beides nebeneinander ist oft die ehrlichste Antwort.
Entscheidend sind die Effektivkosten im Produktinformationsblatt. Unter 1 Prozent im Jahr ist gut. Deutlich darüber wird es schwer, den Rückstand gegenüber einem Depot wieder aufzuholen.
Bei thesaurierenden Fonds fällt die Vorabpauschale an. Sie wird aus dem Basiszins berechnet, 2,53 Prozent für 2025 und 3,20 Prozent für 2026. Bis 1.000 Euro Kapitalerträge im Jahr deckt der Sparerpauschbetrag das ab.
Bei Kapitalauszahlung ab 62 Jahren und nach mindestens 12 Jahren Laufzeit ist die Hälfte des Ertrags steuerfrei. Bei Verträgen von vor 2012 gilt die Altersgrenze 60 Jahre.
Er sagt, wie viel Monatsrente Sie je 10.000 Euro Guthaben bekommen. Bei einem Rentenfaktor von 25 sind das 250 Euro im Monat aus 100.000 Euro. Verlässlich ist nur ein garantierter Faktor.
Ja, und viele tun genau das. Den Grundbedarf über eine lebenslange Zahlung absichern, alles darüber im Depot aufbauen. So sind Sie gegen ein sehr langes Leben geschützt und bleiben trotzdem beweglich.
Nur im vereinbarten Umfang. In der Ansparzeit meist ja, in der Rentenphase nur bei vereinbarter Rentengarantiezeit. Ein Depot geht vollständig an die Erben.
NAMMERT Versicherungsmakler
Wir vergleichen mehrere Versicherer und melden uns mit einem Vorschlag. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Private Rente
Lohnt sich eine private Rentenversicherung überhaupt noch?
Lohnt sich eine private Rentenversicherung?
Als einzige Altersvorsorge oft nicht. Kosten von etwa 0,4 bis über 1,3 Prozent im Jahr und ein Garantiezins von 1 Proz …
Ihre gesetzliche Rente ergibt sich aus Rentenpunkten mal Rentenwert. Seit Juli 2026 ist ein Punkt 42,52 Euro im Monat …
Wie wird die private Rente versteuert?
Aus einem privaten Rentenvertrag versteuern Sie nur den Ertragsanteil. Er hängt allein vom Alter bei Rentenbeginn ab: …
Wann sollte man mit der Altersvorsorge beginnen?
Am besten sofort, sobald teure Schulden getilgt sind, ein Notgroschen liegt und der Schutz Ihrer Arbeitskraft steht. D …
NAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen