Magazin / Magazin: Boot und Saison
Quicksilver Activ Cabin 455 im Versicherungs-Check: was im Vertrag steht
Teil 1 der Reihe: Wir sind die Quicksilver Activ Cabin 455 nicht gefahren. Wir lesen das kleine Kajütboot so, wie es bei uns ankommt, als Antrag und Versicherungsschein.
30. Oktober 20266 min LesezeitNAMMERT Assekuradeur GmbH
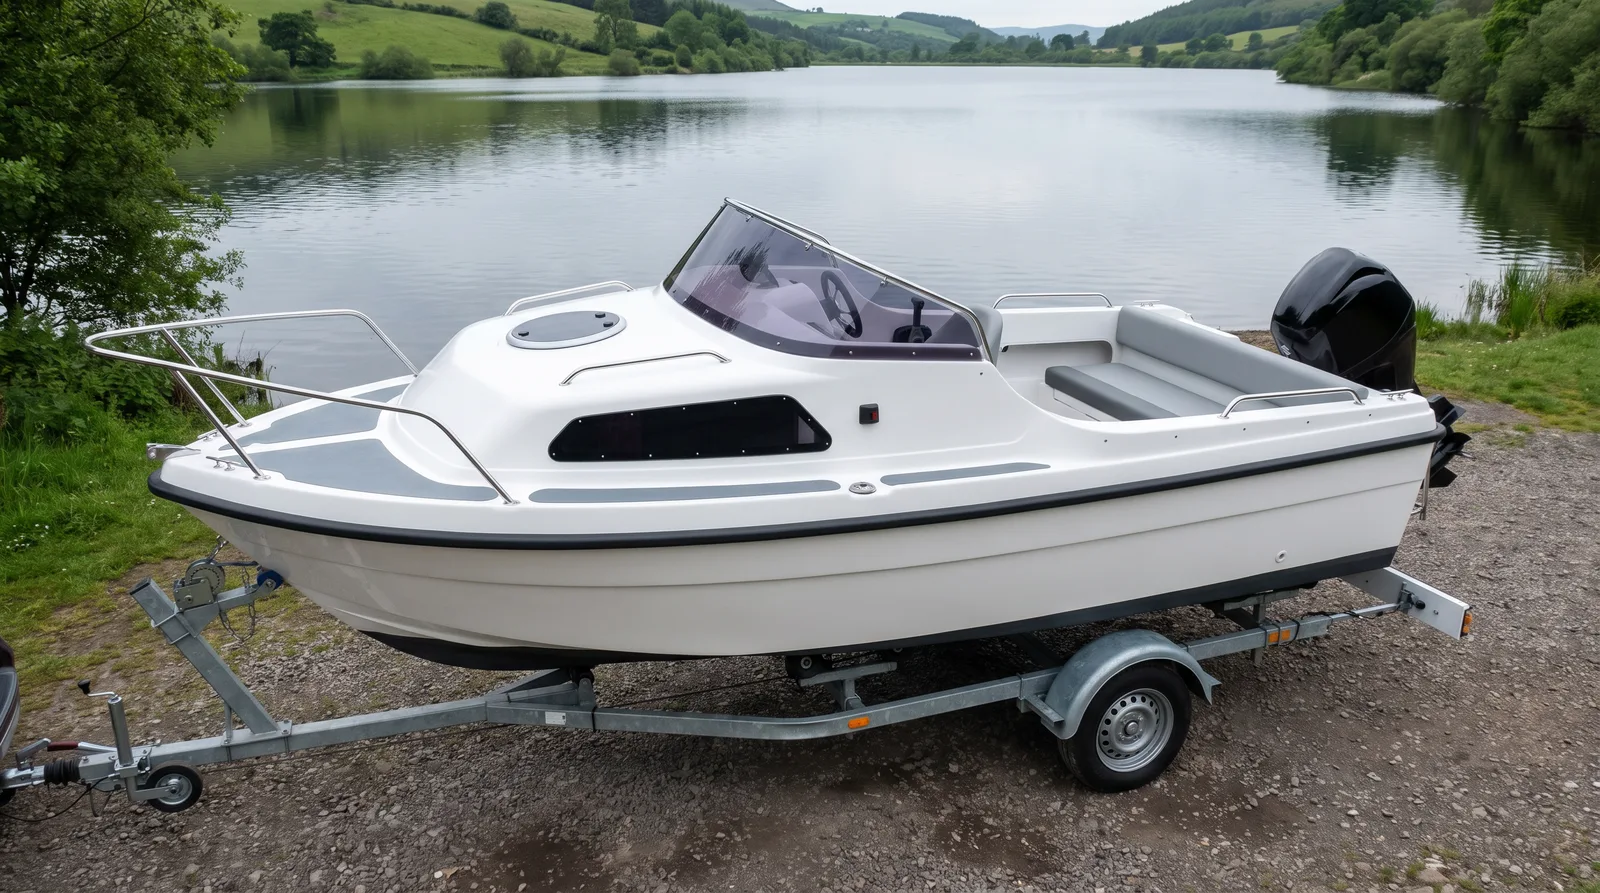
Mit diesem Beitrag beginnt eine Reihe in vier Teilen über ein einzelnes Boot: die Quicksilver Activ Cabin 455, ein kleines Motorboot mit Kajüte, nach unseren Stammdaten rund 4,4 Meter lang, das in aller Regel auf dem Trailer zum Wasser kommt. Vorbild sind die Bootstests der Fachpresse, die ein Modell über mehrere Folgen betrachten. Eines ist hier anders, und es gehört an den Anfang: Wir sind mit diesem Boot keinen Meter gefahren. Das ist kein Fahrtest. Über Fahrverhalten, Verarbeitung und Qualität sagen wir nichts, weil wir dazu nichts wissen. Wir machen einen Versicherungs-Check und schauen auf das Boot so, wie es bei uns ankommt: als Antrag und als Versicherungsschein. Die Activ Cabin 455 fährt in unserem Bestand mit, deshalb steht sie in dieser Reihe.
Der erste Prüfpunkt ist der Name. In den Unterlagen, die uns erreichen, steht das Modell als Activ Cabin 455 oder als Activ 455 Cabin. Daneben gibt es die offene Ausführung ohne Kajüte, die in Papieren als Activ Open 455 oder Activ 455 Open erscheint. Für den Versicherungsschutz ist das mehr als eine Schreibfrage. Die Unfallversicherung bezieht sich ausdrücklich auf das im Versicherungsschein bezeichnete Wassersport-Fahrzeug (A-1.2 AVB Unfall), und im Schadenfall wird verglichen, was im Vertrag steht, mit dem, was am Steg liegt. Praktisch bedeutet das: Übernehmen Sie die Bezeichnung aus Kaufvertrag oder Bootsschein, sagen Sie, ob es die Kajüt- oder die offene Ausführung ist, und nennen Sie die Rumpfnummer. Sie unterscheidet zwei Boote mit demselben Namen sicher.
Der zweite Punkt ist der Motor, und bei einem Motorboot dieser Größe ist das fast immer ein Außenborder am Heck. Genau hier unterscheiden die Bedingungen. Ein fest eingebauter Motor gehört nach A-1.1 der Kaskobedingungen zu den maschinellen Einrichtungen und ist mit dem Boot versichert. Ein Außenbordmotor dagegen ist nach A-1.3 c nur versichert, soweit er beantragt und mit eigener Versicherungssumme im Versicherungsschein dokumentiert ist. Ab Basis-Plus gilt zusätzlich: Ohne Sicherungsbolzen oder vergleichbare Diebstahlsicherung, und ohne Abstellen in einem verschlossenen Gebäude, gibt es für Schäden am Außenborder keinen Ersatz (A-6.7, im Premium A-6.5). Hersteller, Leistung und Seriennummer gehören deshalb vollständig in den Antrag, und der Bolzen gehört an den Motor, bevor das Boot zum ersten Mal über Nacht steht.
Der dritte Punkt ist, wer fahren darf. In der Haftpflicht darf das Boot nur von einem berechtigten Führer gebraucht werden, also mit Wissen und Wollen des Verfügungsberechtigten und mit der erforderlichen behördlichen Erlaubnis (A-5 AVB Haftpflicht). Die Kasko leistet keinen Ersatz, wenn eine nicht qualifizierte Person ohne den amtlich vorgeschriebenen Führerschein gefahren ist (A-6.2 b, in der Basis A-5.2 b). Bei einem kleinen Kajütboot kommt das schneller ins Spiel, als man denkt: Ob ein Sportbootführerschein nötig ist, hängt an der Motorleistung und am Revier. Wer später einen stärkeren Außenborder montiert, ändert womöglich beides, die Führerscheinfrage und das versicherte Risiko. Die Pflichten nach einem Schaden gelten nach B-3.2.8 auch für den, dem Sie das Boot leihen.
Der vierte Punkt ist das Fahrtgebiet. Ein Boot, das hinter einem gewöhnlichen Auto Platz findet, ist schnell an einem anderen See oder an der Küste. Die Kaskobedingungen kennen fünf Fahrtgebiete, von den EU-Binnengewässern, zu denen alle Binnengewässer innerhalb der geografischen Grenzen Europas zählen, über Nordsee, Ostsee und Mittelmeer bis weltweit (A-2.2, in der Basis A-2.3). Wer nur Binnengewässer vereinbart hat, ist an der Adria außerhalb des Vertrags. In der Basis besteht Schutz über das Fahrtgebiet hinaus nur, wenn das vorab ausdrücklich vereinbart wurde (A-2.2), im Premium ist eine kurzfristige Erweiterung für höchstens sechs Wochen im Versicherungsjahr eingeschlossen (A-2.1.1). Was mit Trailer, Slip und Ausland zusammenhängt, steht im vierten Teil dieser Reihe.
Der fünfte Punkt ist die Tarifwahl, und sie entscheidet über mehr als den Beitrag. Die Kasko Basis versichert Naturgewalten wie Sturm ab Windstärke 8, Hagel, Blitzschlag und Erdbeben, dazu Brand und Explosion und den Diebstahl des gesamten Fahrzeugs (A-3.1). Den Unfall, also Grundberührung, Kollision oder Sinken als Folge davon, kennt sie nicht. Der kommt erst ab Basis-Plus (A-3.1.1), zusammen mit Einbruchdiebstahl, dem Diebstahl verbundener Teile und Vandalismus (A-3.1.4). Für ein kleines Motorboot, das an Badestellen, in flachen Buchten und an Slipanlagen unterwegs ist, ist das der Unterschied, der im Alltag zählt. Auch der Versicherungswert hängt am Tarif: Zeitwert in der Basis, feste Taxe ab Basis-Plus. Wie man ihn festlegt, steht im zweiten Teil, die typischen Schäden im dritten.
Und eine letzte Zeile verdient einen Blick, bevor die ersten Gäste in die Kajüte steigen: wer in der Unfallversicherung mitversichert ist. In der Basis ist das nur der Eigner, in Basis-Plus zusätzlich seine Familienmitglieder ersten Grades, erst im Premium alle berechtigten Insassen, also auch Freunde und Gäste (A-1.1 AVB Unfall). Die Versicherungssumme wird durch die Zahl der Personen geteilt, die beim Unfall im Boot sind. Der Schutz gilt weltweit im Zusammenhang mit dem Gebrauch des Boots (A-1.2), nicht rund um die Uhr und nicht für jeden Landgang. Ein Boot dieser Größe ist schnell voll; wer mit mehreren Leuten hinausfährt, klärt das vor der Saison.
Versicherungs-CheckTeil 1 von 4
Quicksilver Activ Cabin 455 im Versicherungs-Check
Alle Teile im Überblick
- Quicksilver Activ Cabin 455 im Versicherungs-Check (Vertrag)
- Quicksilver Activ Cabin 455 im Versicherungs-Check (Wert)
- Quicksilver Activ Cabin 455 im Versicherungs-Check (Schäden)
- Quicksilver Activ Cabin 455 im Versicherungs-Check (Unterwegs)
- An der Slipanlage am Wörthersee
- Am Steg bei der Sattlerin
Zum Abhaken
Häufige Fragen
Ist das ein Fahrtest der Quicksilver Activ Cabin 455?
Nein. Wir sind mit dem Boot nicht gefahren und sagen nichts über Fahrverhalten, Verarbeitung oder Qualität. Die Reihe zeigt nur, was im Vertrag stehen sollte und was die Bedingungen zu diesem Motorboot sagen.
Im Kaufvertrag steht Activ 455 Open, ich habe aber die Kajütversion. Was tun?
Lassen Sie die Bezeichnung berichtigen und nennen Sie die Rumpfnummer. Kajüt- und offene Ausführung sind verschiedene Boote, und im Schadenfall wird verglichen, was im Versicherungsschein steht, mit dem Boot am Steg.
Ist mein Außenborder automatisch in der Kasko?
Nein, nur wenn er beantragt ist und mit eigener Versicherungssumme im Versicherungsschein steht (A-1.3 c). Ab Basis-Plus muss er außerdem mit Sicherungsbolzen oder vergleichbarer Diebstahlsicherung gesichert oder in einem verschlossenen Gebäude abgestellt sein.
Dazu passt
