Magazin / Magazin: Boot und Saison
Quicksilver Activ Cabin 455 im Versicherungs-Check: den Wert richtig festlegen
Teil 2 der Reihe: keine Marktwerte, keine Beträge. Wir zeigen, wie die Bedingungen mit dem Wert eines kleinen Kajütboots umgehen und was dabei gern vergessen wird.
30. Oktober 20266 min LesezeitNAMMERT Assekuradeur GmbH
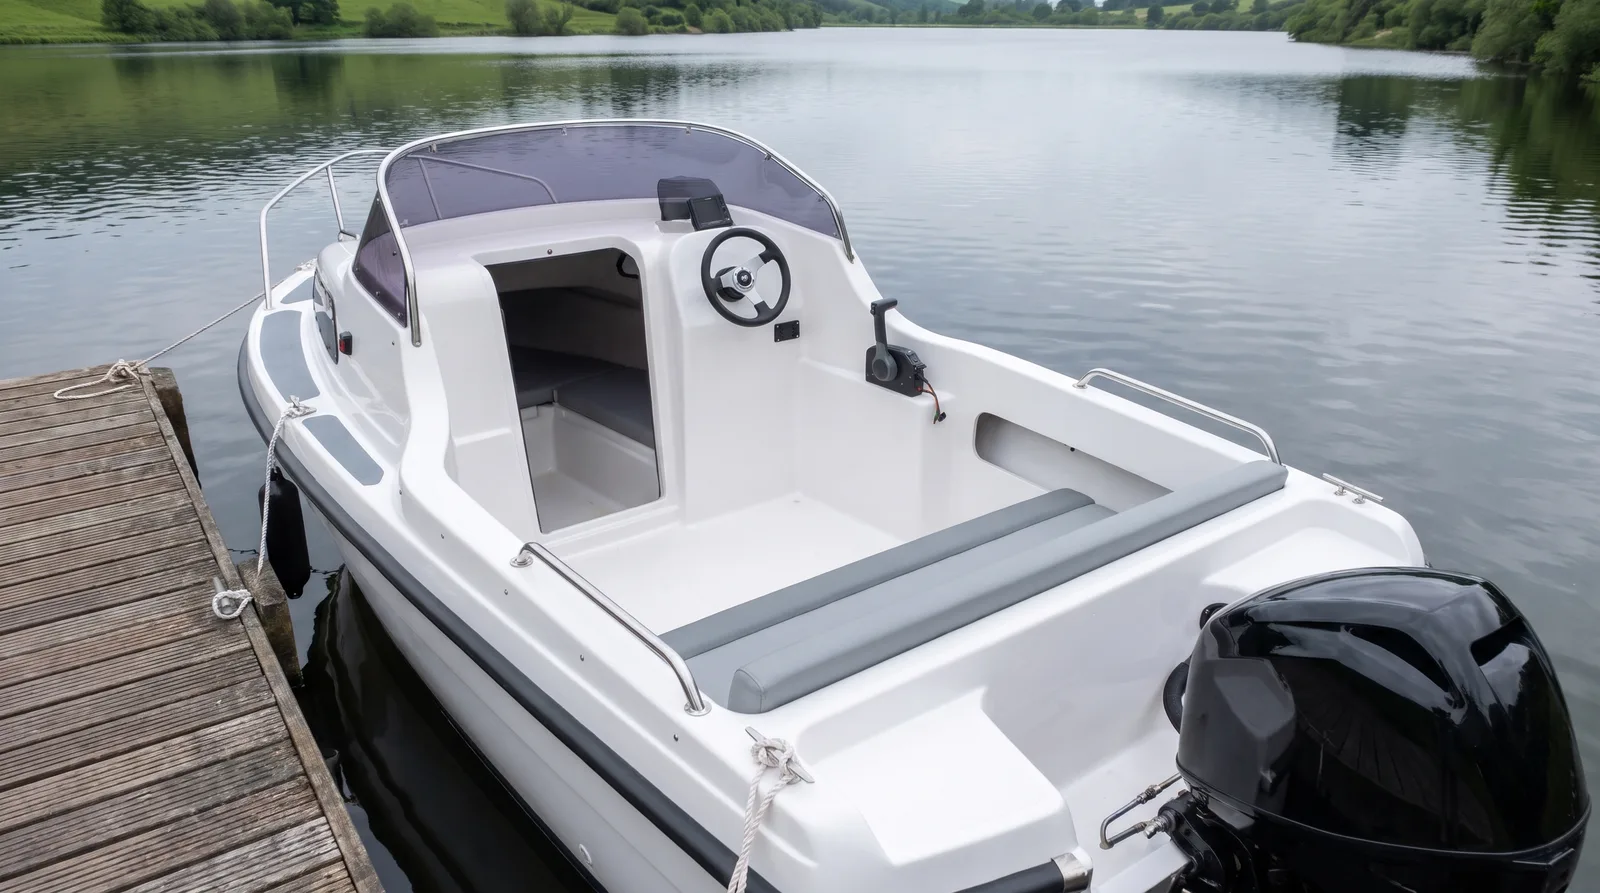
Im zweiten Teil dieser Reihe geht es um die Zahl, an der im Totalschaden alles hängt: den Versicherungswert. Wie im ersten Teil gilt, dass wir die Quicksilver Activ Cabin 455 nicht gefahren haben und sie nicht bewerten. Wir nennen keine Marktwerte und keine Beträge. Der Wert eines kleinen Motorboots mit Kajüte hängt an Zustand, Baujahr, Außenborder, Ausstattung und Pflege, und das kennt nur, wer das einzelne Boot vor sich hat. Was wir sagen können, ist, wie die Bedingungen mit dem Wert umgehen, den Sie im Antrag angeben, und welche Teile beim Festlegen gern fehlen. Gerade bei einem kleinen Boot ist der Anteil von Motor und Trailer am Gesamtwert groß, und genau diese beiden sind im Vertrag eigene Posten. Auch dieser Teil ist ein Versicherungs-Check, kein Test, und er soll helfen, den Wert richtig festzulegen.
Zuerst der Unterschied, der im Totalschaden zählt. In der Kasko Basis ist der Versicherungswert der Zeitwert, also der Betrag, der am Schadentag für ein Boot gleicher Art und Güte nötig ist, abzüglich eines Betrags für Alter, Abnutzung und Gebrauch (A-7.1). Ersetzt wird nach drei Jahren mit 20, nach fünf mit 35 und ab zehn Jahren mit 50 Prozent altersbedingtem Abzug, höchstens bis zur Versicherungssumme (A-8.1). Ab Basis-Plus gilt die im Versicherungsschein festgelegte Versicherungssumme als feste Taxe auf Grundlage gegenseitiger Vereinbarung (A-8.1), im Premium kann zudem der Einwand einer Unterversicherung nicht erhoben werden (A-8.2). Mit fester Taxe wird der Wert nicht erst nach dem Schaden geschätzt, sondern beim Abschluss vereinbart. Deshalb lohnt es sich, ihn sorgfältig zu bestimmen.
Der Außenborder ist der Teil, der am häufigsten falsch eingetragen wird. Er steckt nicht automatisch in der Summe des Boots, sondern braucht eine eigene Versicherungssumme im Versicherungsschein (A-1.3 c); fehlt sie, ist er in der Kasko nicht versichert. Wer den Motor tauscht oder einen stärkeren anbaut, ändert den Wert und oft auch das Risiko. Im Premium sind Sie ausdrücklich verpflichtet, eine Werterhöhung durch Umbauten anzuzeigen, und für die Veränderung besteht nur Schutz, wenn Sie sie nachgewiesen haben (A-8.3). In Basis und Basis-Plus ist eine Erhöhung nach Vorlage von Anschaffungsrechnungen oder Gutachten jederzeit möglich (A-7.3, A-8.3). Heben Sie die Rechnung des Motors deshalb genauso auf wie die des Boots.
Dann das, was beim Wert gern fehlt. Versichert ist das Fahrzeug mit allen fest eingebauten Teilen, der nautischen Ausrüstung wie Navigations- und Handfunkgeräten, dem Zubehör und dem Inventar (A-1.1). Bei einem kleinen Kajütboot sind das etwa Persenning, Polster der Kajüte, Echolot, Kartenplotter, Badeleiter, Bugkorb und Musikanlage. Die Bedingungen zählen nicht jedes Teil einzeln auf, deshalb gehören sie mit ihrem Wert in die Summe. Persönliche Effekten wie Mobiltelefon oder Brille sind erst ab Basis-Plus mitversichert, und zwar innerhalb fester Höchstgrenzen (A-1.2 mit A-9.6); in der Basis sind sie ausgeschlossen (A-1.2 d). Sie gehören nicht in die Versicherungssumme des Boots.
Ein kleines Boot verbringt den Winter oft nicht in einer Halle, sondern zu Hause, und dabei werden Teile abgebaut. Ab Basis-Plus und im Premium sind Ausrüstung, Inventar und Außenborder auch versichert, wenn sie getrennt vom Boot an einem anderen Ort in verschlossenen Räumen oder Gebäuden verwahrt werden (A-1.4); andere Versicherungen gehen dabei vor. Wer Motor, Polster und Elektronik in den verschlossenen Keller trägt, verliert den Schutz also nicht. Zwei Grenzen gelten trotzdem: Witterungseinflüsse wie Regen, Frost oder Sonne sind ausgeschlossen, es sei denn, sie sind Folge eines Sturms (A-6.2 i, in der Basis A-5.2 i), und der Diebstahl nicht ordnungsgemäß verpackter, abgedeckter und verzurrter loser Teile ist nicht versichert (A-6.2 m).
Der Trailer ist ein eigener Gegenstand mit eigener Summe. In allen drei Tarifen ist er in der Kasko nur versichert, wenn er beantragt und mit Versicherungssumme im Versicherungsschein steht (A-1.3 b). Ab Basis-Plus entfällt beim Trailer die Selbstbeteiligung (A-4.2). Schäden am Trailer sind dort versichert, wenn ein Unfall des Fahrzeugs, Sturm, Blitzschlag, Erdbeben, Brand oder Explosion sie verursacht hat oder wenn er gestohlen wurde (A-6.4). Bei Diebstahl gibt es keinen Ersatz, wenn er nicht gegen unbefugtes Abkuppeln oder, abgekuppelt abgestellt, gegen Ankuppeln gesichert war, etwa mit einer Radkralle (A-6.6, im Premium A-6.4, in der Basis A-5.5). Was das auf Straße und Rampe heißt, steht im vierten Teil dieser Reihe.
Und schließlich die Zeit. Ein Wert, der beim Kauf gestimmt hat, stimmt einige Jahre später oft nicht mehr, nach oben wie nach unten. Ein neuer Außenborder, neue Elektronik oder frisch bezogene Polster heben ihn, Alter und Gebrauch senken ihn, und die Summe bestimmt zugleich den Beitrag. Bei Teilschäden ersetzt Basis-Plus die notwendigen Wiederherstellungskosten ohne altersbedingte Abzüge, sofern nichts anderes vereinbart ist (A-9.4); nur wenn Abzüge ausdrücklich im Versicherungsschein stehen, gilt eine Staffel nach Alter (A-9.5). Ein Blick in den Vertrag einmal im Jahr, am besten beim Einwintern, lohnt sich. Welche Schäden bei einem kleinen Motorboot typisch sind, zeigt der dritte Teil dieser Reihe.
Versicherungs-CheckTeil 2 von 4
Quicksilver Activ Cabin 455 im Versicherungs-Check
Alle Teile im Überblick
- Quicksilver Activ Cabin 455 im Versicherungs-Check (Vertrag)
- Quicksilver Activ Cabin 455 im Versicherungs-Check (Wert)
- Quicksilver Activ Cabin 455 im Versicherungs-Check (Schäden)
- Quicksilver Activ Cabin 455 im Versicherungs-Check (Unterwegs)
- An der Slipanlage am Wörthersee
- Am Steg bei der Sattlerin
Zum Abhaken
Häufige Fragen
Wie hoch sollte ich meine Quicksilver Activ Cabin 455 versichern?
Einen Betrag nennen wir nicht, weil er am einzelnen Boot hängt. Maßstab ist, was ein Boot gleicher Art und Güte mit diesem Motor und dieser Ausstattung kostet. Rechnungen oder ein Gutachten sind die beste Grundlage.
Gehört der Außenborder in die Summe des Boots?
Nein. Er braucht eine eigene Versicherungssumme im Versicherungsschein (A-1.3 c). Steht er dort nicht, ist er in der Kasko nicht versichert, auch wenn er am Boot hängt.
Sind Polster und Elektronik im Keller über den Winter versichert?
Ab Basis-Plus ja, wenn sie getrennt vom Boot in verschlossenen Räumen oder Gebäuden verwahrt werden (A-1.4). Andere Versicherungen, etwa die Hausratversicherung, gehen dieser Deckung vor.
Dazu passt
