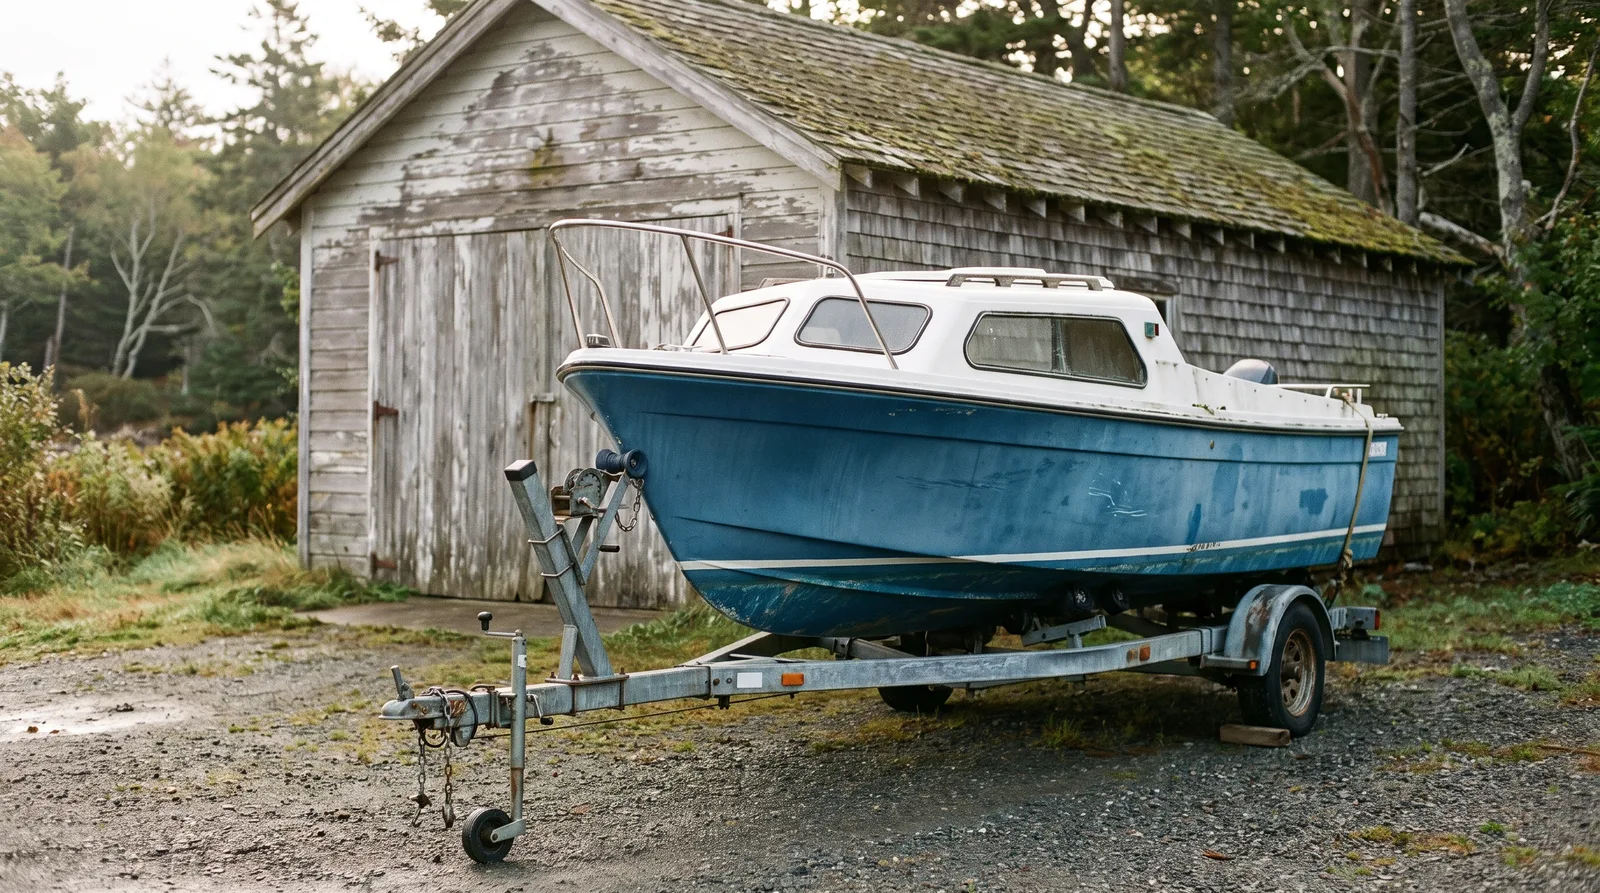
Bayliner Capri 2052 im Versicherungs-Check: was im Vertrag steht
Teil 1 der Reihe: Wir sind die Bayliner Capri 2052 nicht gefahren. Wir lesen sie so, wie sie bei uns ankommt, als Antrag und Versicherungsschein.
11. Oktober 20266 min LesezeitNAMMERT Assekuradeur GmbH
Mit diesem Beitrag beginnt eine Reihe in vier Teilen über ein einzelnes Boot: die Bayliner Capri 2052, ein Motorboot, das typischerweise auf dem Trailer zum Wasser kommt. Vorbild sind die Bootstests der Fachpresse, die ein Modell über mehrere Artikel betrachten. Eines ist hier anders, und das gehört an den Anfang: Wir sind mit diesem Boot keinen Meter gefahren. Das ist kein Fahrtest. Über Fahrverhalten, Verarbeitung und Qualität des Modells sagen wir nichts, weil wir dazu nichts wissen. Wir machen einen Versicherungs-Check: Wir schauen auf das Boot so, wie es bei uns ankommt, als Antrag und als Versicherungsschein. Die Bayliner Capri 2052 ist bei uns versichert, und deshalb steht sie am Anfang dieser Reihe.
Schon der Name ist der erste Prüfpunkt. In den Unterlagen, die uns zu diesem Modell erreichen, steht es in mehreren Schreibweisen: Capri LS 2052, 2052 Capri Cuddy, Capri 2052 LS, Capri 2052 CK, 2052 LS oder schlicht 2052. Für den Versicherungsschutz ist das kein Schönheitsfehler. Die Unfallversicherung bezieht sich ausdrücklich auf das im Versicherungsschein bezeichnete Wassersport-Fahrzeug (A-1.2 AVB Unfall), und im Schadenfall wird verglichen, was im Vertrag steht, mit dem, was am Steg liegt. Praktisch bedeutet das: Übernehmen Sie die Bezeichnung so, wie sie in Kaufvertrag oder Bootsschein steht, und nennen Sie im Antrag die Rumpfnummer dazu. Sie unterscheidet zwei Boote mit demselben Namen sicher, etwa wenn ein gestohlenes Boot wieder auftaucht.
Zweiter Punkt sind die Motordaten. Ein Motorboot dieser Klasse kann einen Innenborder mit Z-Antrieb haben oder einen Außenborder am Heck, und welcher Fall vorliegt, macht im Vertrag einen Unterschied. Der fest eingebaute Motor gehört nach A-1.1 der Kaskobedingungen zu den maschinellen Einrichtungen des Fahrzeugs und ist mit ihm versichert. Ein Außenbordmotor dagegen ist nach A-1.3 c nur versichert, soweit er beantragt und mit eigener Versicherungssumme im Versicherungsschein dokumentiert ist. Ab Basis-Plus gilt für ihn zusätzlich: Ohne Sicherungsbolzen oder vergleichbare Diebstahlsicherung, und ohne Abstellen in einem verschlossenen Gebäude, gibt es für Schäden am Außenbordmotor keinen Ersatz (A-6.7, im Premium A-6.5). Hersteller, Leistung und Seriennummer gehören deshalb vollständig in den Antrag.
Dritter Punkt: wer fahren darf. In der Haftpflicht darf das Boot nur von einem berechtigten Führer gebraucht werden, also von jemandem, der es mit Wissen und Wollen des Verfügungsberechtigten nutzt, und nur mit der erforderlichen behördlichen Erlaubnis (A-5 AVB Haftpflicht). Die Kasko leistet keinen Ersatz, wenn das Boot von einer nicht qualifizierten Person ohne den amtlich vorgeschriebenen Führerschein geführt wurde (A-6.2 b, in der Basis A-5.2 b). Ob für Ihr Boot ein Sportbootführerschein vorgeschrieben ist, hängt in Deutschland an der Motorleistung und am Revier. Wer das Boot dem Schwager für ein Wochenende überlässt, sollte vorher wissen, ob er den Schein hat, der für dieses Boot auf diesem Gewässer verlangt wird. Die Pflichten nach einem Schaden gelten nach B-3.2.8 auch für ihn.
Vierter Punkt ist das Fahrtgebiet. Gerade beim Trailerboot liegt es nahe, nur die Seen in der Nähe einzutragen, und dann führt der Sommerurlaub an die Adria. Die Kaskobedingungen kennen fünf Fahrtgebiete, von den EU-Binnengewässern, zu denen alle Binnengewässer innerhalb der geografischen Grenzen Europas zählen, über Nordsee, Ostsee und Mittelmeer bis weltweit (A-2.2, in der Basis A-2.3). Wer nur Binnengewässer vereinbart hat, ist an der kroatischen oder italienischen Küste außerhalb des Vertrags. In der Basis besteht Schutz über das Fahrtgebiet hinaus nur, wenn das vorab ausdrücklich vereinbart wurde (A-2.2), im Premium ist eine kurzfristige Erweiterung für höchstens sechs Wochen im Versicherungsjahr eingeschlossen (A-2.1.1). Mehr zu Trailer, Slip und Ausland folgt im vierten Teil dieser Reihe.
Fünfter Punkt ist die Tarifwahl, und sie entscheidet über mehr als den Beitrag. Die Kasko Basis versichert Naturgewalten wie Sturm ab Windstärke 8, Hagel, Blitzschlag und Erdbeben, dazu Brand und Explosion und den Diebstahl des gesamten Fahrzeugs (A-3.1). Den Unfall, also das An-Grund-Geraten, die Kollision oder das Sinken als Folge, kennt sie nicht. Der kommt erst ab Basis-Plus (A-3.1.1), zusammen mit Einbruchdiebstahl, dem Diebstahl verbundener Teile und Vandalismus (A-3.1.4). Für ein Motorboot, das auf flachen Seen und an Slipanlagen unterwegs ist, ist das der Unterschied, der im Alltag zählt. Auch der Versicherungswert hängt am Tarif: Zeitwert in der Basis, feste Taxe ab Basis-Plus. Wie man ihn richtig festlegt, ist Thema im zweiten Teil dieser Reihe, die typischen Schäden im dritten.
Und eine letzte Zeile verdient einen Blick, bevor die erste Gästefahrt ansteht: wer an Bord in der Unfallversicherung mitversichert ist. In der Basis ist das nur der Eigner, in Basis-Plus zusätzlich seine Familienmitglieder ersten Grades, erst im Premium alle berechtigten Insassen, also auch Skipper, Crew und Gäste (A-1.1 AVB Unfall). Die Versicherungssumme wird dort durch die Zahl der Personen geteilt, die beim Unfall im Boot sind. Der Schutz gilt weltweit im Zusammenhang mit dem Gebrauch des Boots (A-1.2), nicht rund um die Uhr und nicht für jeden Landgang. Wer mit Freunden zum Baden hinausfährt, sollte das vor der Saison klären.
Versicherungs-CheckTeil 1 von 4
Bayliner Capri 2052 im Versicherungs-Check
Alle Teile im Überblick
- Bayliner Capri 2052 im Versicherungs-Check
- Bayliner Capri 2052 im Versicherungs-Check
- Bayliner Capri 2052 im Versicherungs-Check
- Bayliner Capri 2052 im Versicherungs-Check
- Am Slip am Chiemsee
- Die Tube schwingt aus
Zum Abhaken
Häufige Fragen
Ist das ein Fahrtest der Bayliner Capri 2052?
Nein. Wir sind mit dem Boot nicht gefahren und sagen nichts über Fahrverhalten, Verarbeitung oder Qualität. Die Reihe zeigt nur, was im Vertrag stehen sollte und was die Bedingungen zu diesem Motorboot sagen.
Im Bootsschein steht nur 2052, im Kaufvertrag Capri 2052 LS. Ist das ein Problem?
Nicht, wenn Rumpfnummer und Motordaten stimmen. Tragen Sie die vollständige Bezeichnung ein und nennen Sie die Rumpfnummer; sie unterscheidet das Boot sicher von jedem anderen mit demselben Namen.
Ist mein Außenborder automatisch in der Kasko?
Nein, nur wenn er beantragt ist und mit eigener Versicherungssumme im Versicherungsschein steht (A-1.3 c). Ab Basis-Plus muss er außerdem mit einem Sicherungsbolzen oder einer vergleichbaren Diebstahlsicherung gesichert sein.
Dazu passt