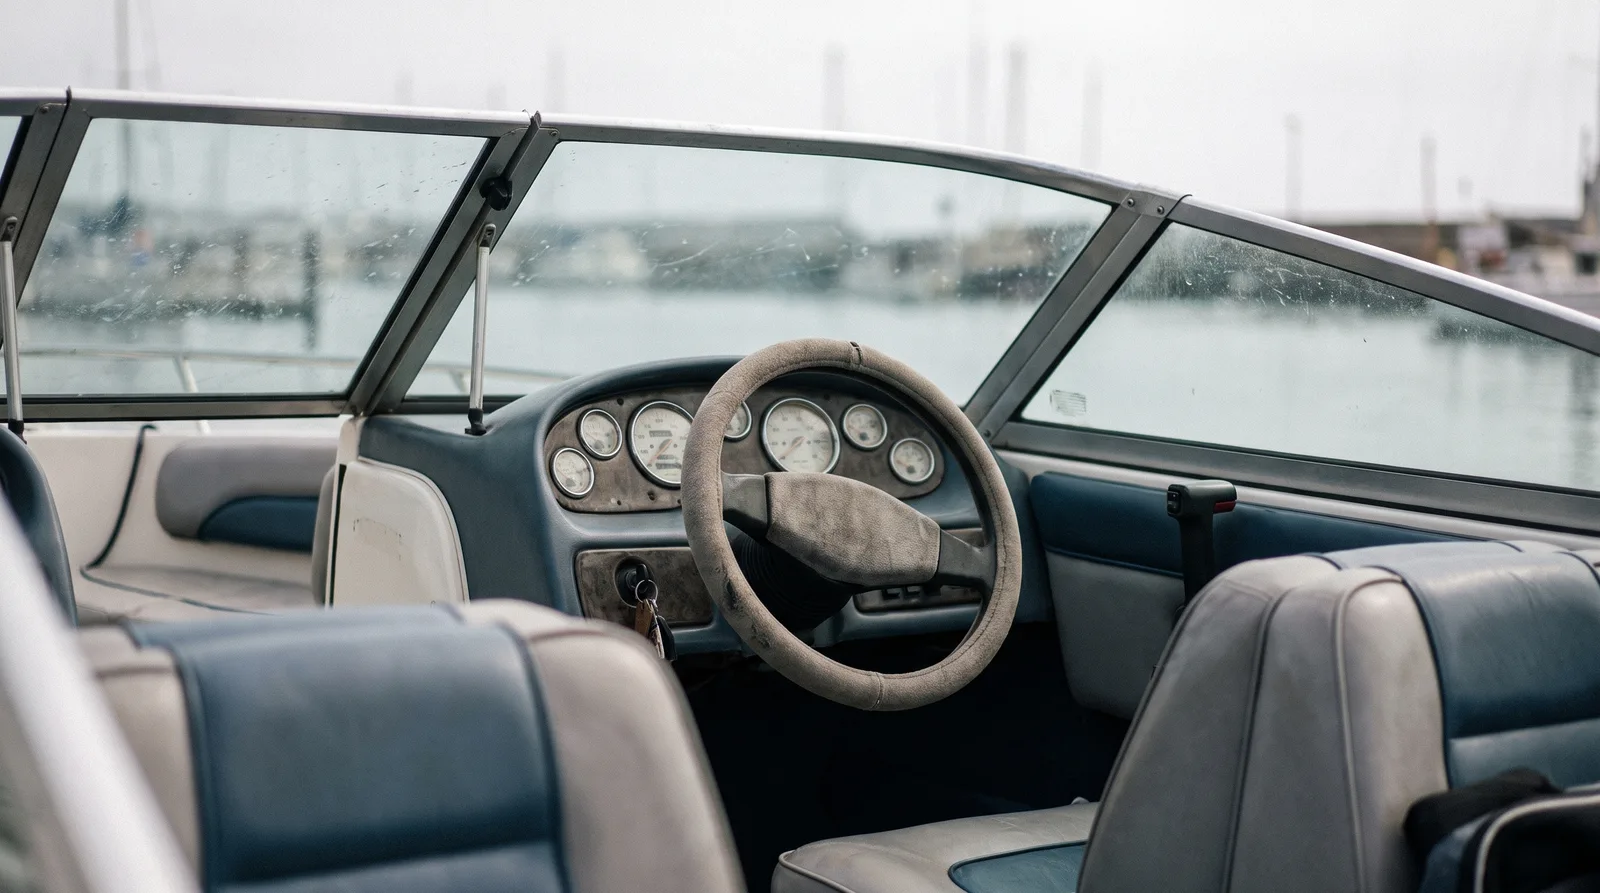
Bayliner Capri 2052 im Versicherungs-Check: den Wert richtig festlegen
Teil 2 der Reihe: Wir nennen keine Marktwerte und keine Beträge. Wir zeigen, wie die Bedingungen mit dem Wert umgehen und was dabei gern fehlt.
11. Oktober 20266 min LesezeitNAMMERT Assekuradeur GmbH
Im zweiten Teil dieser Reihe geht es um die Zahl, an der im Totalschaden alles hängt: den Versicherungswert. Wie im ersten Teil gilt auch hier, dass wir die Bayliner Capri 2052 nicht gefahren haben und sie nicht bewerten. Wir nennen auch keine Marktwerte und keine Beträge. Der Wert eines Motorboots dieser Klasse hängt an Zustand, Motor, Ausstattung und Pflege, und das kennt nur, wer das einzelne Boot vor sich hat. Was wir sagen können, ist, wie die Bedingungen mit dem Wert umgehen, den Sie im Antrag angeben, und welche Teile dabei gern vergessen werden, wenn man den Wert festlegen will. Auch dieser Teil ist ein Versicherungs-Check, kein Test.
Zuerst der Unterschied, der im Totalschaden zählt. In der Kasko Basis ist der Versicherungswert der Zeitwert, also der Betrag, der am Schadentag für ein Boot gleicher Art und Güte nötig ist, abzüglich eines Betrags für Alter, Abnutzung und Gebrauch (A-7.1). Ersetzt wird nach drei Jahren mit 20, nach fünf mit 35 und ab zehn Jahren mit 50 Prozent altersbedingtem Abzug, höchstens bis zur Versicherungssumme (A-8.1). Ab Basis-Plus gilt die im Versicherungsschein festgelegte Versicherungssumme als feste Taxe auf Grundlage gegenseitiger Vereinbarung (A-8.1), im Premium kann zudem der Einwand einer Unterversicherung nicht erhoben werden (A-8.2). Praktisch bedeutet das: Mit fester Taxe wird der Wert nicht erst nach dem Schaden geschätzt, sondern beim Abschluss vereinbart. Deshalb lohnt es sich, ihn richtig zu bestimmen.
Der Motor ist bei einem Motorboot dieser Größe ein wesentlicher Teil des Werts, und hier unterscheiden die Bedingungen genau. Ein fest eingebauter Motor mit Antrieb gehört zu den maschinellen Einrichtungen des Fahrzeugs und damit in dessen Versicherungssumme (A-1.1). Ein Außenbordmotor braucht eine eigene Summe im Versicherungsschein (A-1.3 c); fehlt sie, ist er in der Kasko nicht versichert. Wer den Motor tauscht oder einen stärkeren anbaut, ändert den Wert und oft auch das Risiko. Im Premium sind Sie ausdrücklich verpflichtet, eine Werterhöhung durch Umbauten anzuzeigen, und für die Veränderung besteht nur Schutz, wenn Sie sie nachgewiesen haben (A-8.3). In Basis und Basis-Plus ist eine Erhöhung nach Vorlage von Anschaffungsrechnungen oder Gutachten jederzeit möglich (A-7.3, A-8.3).
Dann das, was beim Wert gern fehlt. Versichert ist das Fahrzeug mit allen fest eingebauten Teilen, der nautischen Ausrüstung wie Navigations- und Handfunkgeräten, dem Zubehör und dem Inventar (A-1.1). Die Bedingungen zählen nicht jedes Teil einzeln auf. Persenning, Kartenplotter, Echolot, Musikanlage, Polster und Badeleiter gehören deshalb mit ihrem Wert in die Summe. Ist die Summe zu niedrig, fehlt im Totalschaden Geld. Persönliche Effekten wie Mobiltelefon oder Brille sind erst ab Basis-Plus mitversichert, und zwar innerhalb fester Höchstgrenzen (A-1.2 mit A-9.6, im Premium A-9.4); in der Basis sind sie ausgeschlossen (A-1.2 d). Sie gehören nicht in die Versicherungssumme des Boots.
Zur Persenning zwei Grenzen, die viele Eigner erst im Schadenfall lesen. Witterungseinflüsse wie Regen, Schnee, Frost oder Sonneneinwirkung sind ausgeschlossen, es sei denn, sie sind Folge eines Sturms (A-6.2 i, in der Basis A-5.2 i). Eine von der Sonne mürbe Persenning ist Verschleiß, eine vom Sturm zerrissene ein Schaden. Und der Diebstahl nicht ordnungsgemäß verpackter, abgedeckter und verzurrter loser Teile ist nicht versichert (A-6.2 m). Ab Basis-Plus und im Premium sind Ausrüstung, Inventar und Außenborder auch versichert, wenn sie getrennt vom Boot an einem anderen Ort in verschlossenen Räumen verwahrt werden (A-1.4). Wer Polster, Elektronik und Persenning über den Winter in den eigenen Keller trägt, verliert den Schutz also nicht.
Der Trailer ist ein eigener Gegenstand mit eigener Summe. In allen drei Tarifen ist er in der Kasko nur versichert, wenn er beantragt und mit Versicherungssumme im Versicherungsschein steht (A-1.3 b). Ab Basis-Plus entfällt beim Trailer die Selbstbeteiligung (A-4.2). Schäden am Trailer sind dort versichert, wenn ein Unfall des Fahrzeugs, Sturm, Blitzschlag, Erdbeben, Brand oder Explosion sie verursacht hat oder wenn er gestohlen wurde (A-6.4). Bei Diebstahl gibt es keinen Ersatz, wenn er nicht gegen unbefugtes Abkuppeln oder, abgekuppelt abgestellt, gegen Ankuppeln gesichert war, etwa mit einer Radkralle (A-6.6, im Premium A-6.4, in der Basis A-5.5). Was das auf Straße und Rampe bedeutet, steht im vierten Teil dieser Reihe.
Und schließlich die Zeit. Ein Wert, der beim Kauf gestimmt hat, stimmt einige Jahre später oft nicht mehr, nach oben wie nach unten. Ein neuer Motor, neue Elektronik oder frisch bezogene Polster heben ihn, Alter und Gebrauch senken ihn. Die Summe bestimmt zugleich den Beitrag, und ein Blick in den Vertrag einmal im Jahr, am besten beim Einwintern, lohnt sich. Bei Teilschäden ersetzen Basis-Plus und Premium die notwendigen Wiederherstellungskosten ohne altersbedingte Abzüge, sofern nichts anderes vereinbart ist (A-9.4, im Premium A-9.2); nur wenn Abzüge ausdrücklich im Versicherungsschein stehen, gilt eine Staffel nach Alter (A-9.5, im Premium A-9.3). Welche Schäden bei einem Motorboot dieser Größe typisch sind, zeigt der dritte Teil dieser Reihe.
Versicherungs-CheckTeil 2 von 4
Bayliner Capri 2052 im Versicherungs-Check
Alle Teile im Überblick
- Bayliner Capri 2052 im Versicherungs-Check
- Bayliner Capri 2052 im Versicherungs-Check
- Bayliner Capri 2052 im Versicherungs-Check
- Bayliner Capri 2052 im Versicherungs-Check
- Am Slip am Chiemsee
- Die Tube schwingt aus
Zum Abhaken
Häufige Fragen
Wie hoch sollte ich meine Bayliner Capri 2052 versichern?
Eine Zahl nennen wir hier bewusst nicht, weil der Wert vom einzelnen Boot abhängt: Zustand, Motor, Ausstattung und Pflege. Grundlage sind Kaufvertrag, Rechnungen oder ein Gutachten, und alles, was zum Boot gehört, gehört in die Summe.
Was bringt die feste Taxe?
Ab Basis-Plus gilt die im Versicherungsschein festgelegte Summe als feste Taxe auf Grundlage gegenseitiger Vereinbarung (A-8.1). Der Wert wird beim Abschluss vereinbart und nicht erst nach dem Schaden geschätzt. In der Basis gilt der Zeitwert mit altersbedingtem Abzug.
Ist die Persenning mitversichert?
Zubehör gehört nach A-1.1 zum versicherten Fahrzeug, ihr Wert gehört deshalb in die Summe. Verschleiß durch Sonne, Regen oder Frost ist ausgeschlossen, ein Schaden durch Sturm dagegen nicht (A-6.2 i).
Dazu passt