Ein Rechner ohne Bedingungstext
Ihr Schutz, direkt am Boot.
Tippen Sie die Stelle an, die Ihnen wichtig ist: Mast, Kiel, Aufbau, Heck, Steg oder die Menschen an Bord. Was Ihr Schutz trägt, leuchtet grün. Was er nicht trägt, bleibt als Leck stehen, und das Wasser im Rumpf steigt. Kein Bedingungstext, kein Formular.
Welches Boot fahren Sie? Die Stellen wechseln mit der Bauart, die Deckung nicht.
Oder von der anderen Seite: Stufe schalten und sehen, was dunkel bleibt.
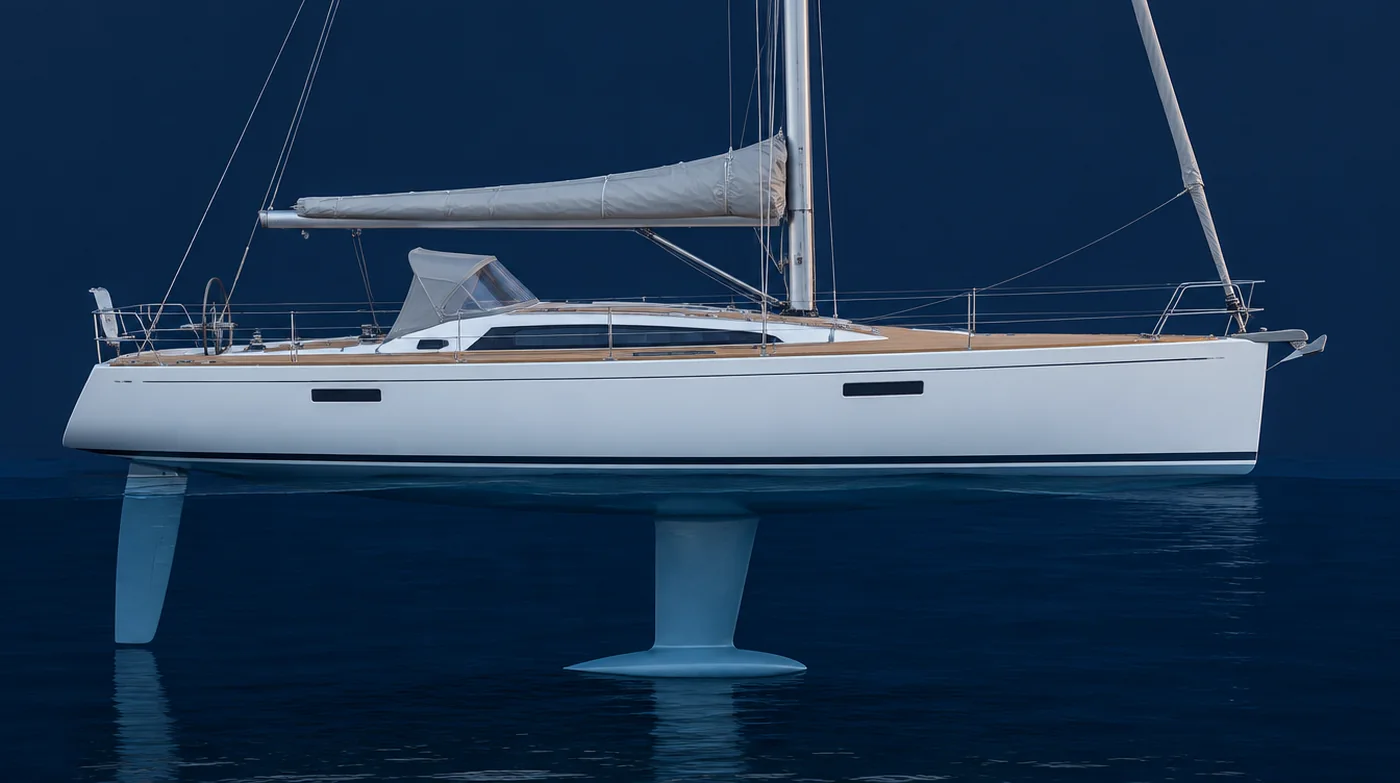
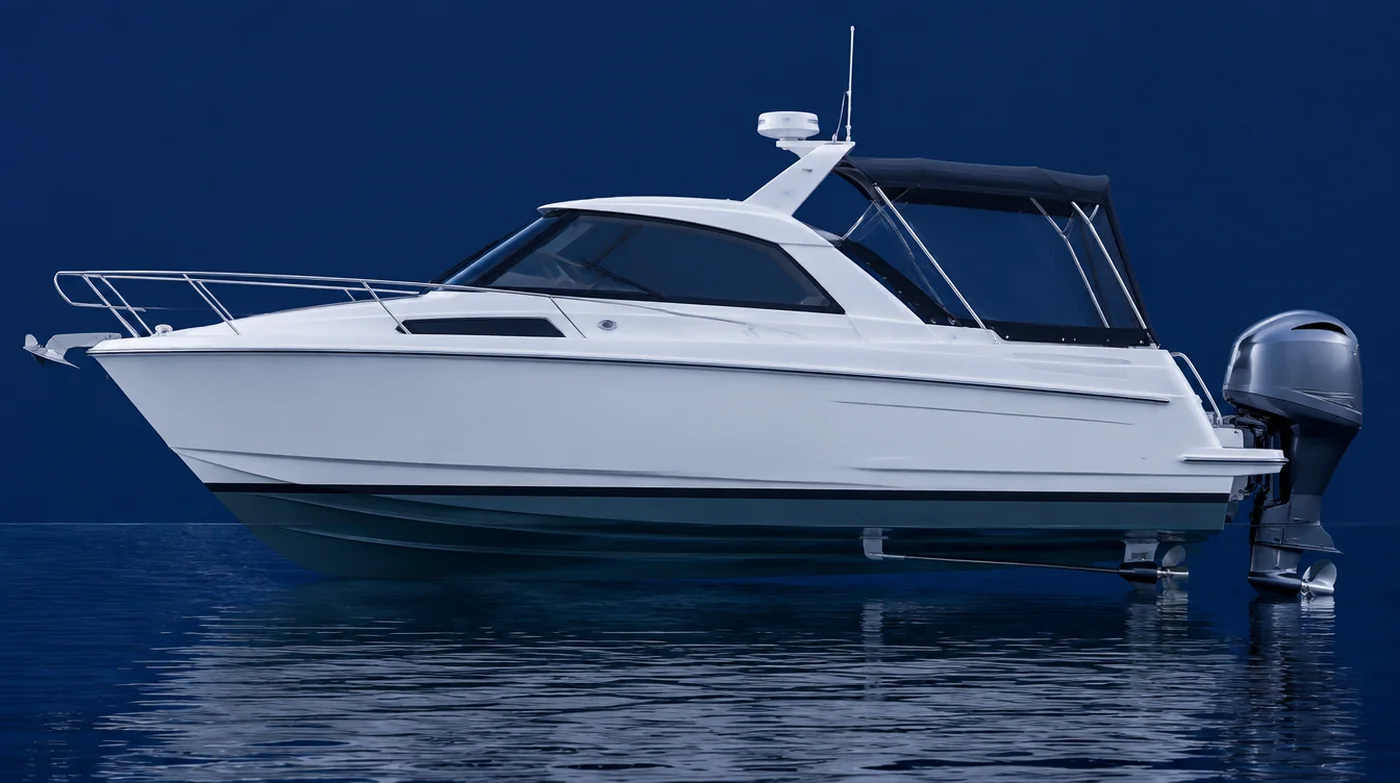
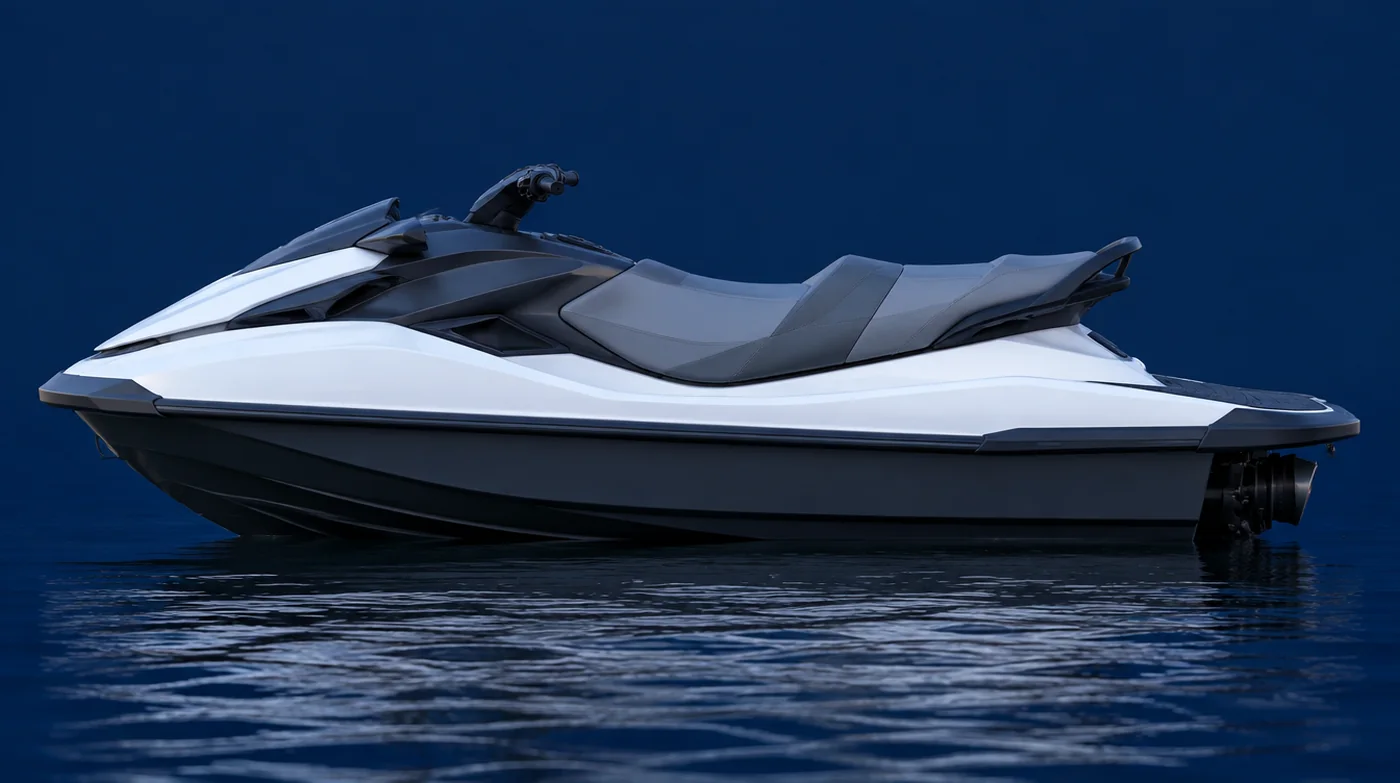
Zehn Stellen, zehn Schadenbilder, am Jetski neun: Osmose gibt es dort nicht. Grün heißt getragen, orange heißt Lücke. Der Wasserstand im Rumpf zeigt, welcher Anteil der Schäden am eigenen Boot bei Ihnen bliebe. Die Beträge sind Größenordnungen und folgen dem Wert, den Sie eingetragen haben.
Alle Stellen als Liste
Dieselben Stellen zum Lesen, Antippen wirkt hier wie im Bild. Wer das Bild nicht sehen kann, verliert nichts.
So lesen Sie den Schutzriss
Der Schutzriss dreht die übliche Reihenfolge um. Sonst wählen Sie erst einen Tarif und lesen danach nach, was er trägt. Hier zeigen Sie zuerst auf die Stelle, um die es Ihnen geht, und die Stufe ergibt sich daraus. Jede Stelle trägt ein Schadenbild mit einer Größenordnung und einer Stufe, ab der es gedeckt ist: von Ohne Kasko über Teilkasko und Basis-Plus bis Premium kommen Schadenbilder hinzu, keines fällt weg.
Die Farbe sagt, wer trägt. Grün heißt: Ihre Stufe trägt diese Stelle. Orange heißt: hier bliebe der Schaden bei Ihnen. Der Wasserstand im Rumpf ist die Summe dieser Lücken im Verhältnis zu allen allen Schadenbildern am eigenen Boot; die beiden Stellen, die Dritte betreffen, stehen daneben als eigene Zahl, weil sie nicht am Bootswert hängen. Ein leerer Rumpf heißt nicht, dass nie etwas passiert, sondern dass keines der zehn typischen Bilder bei Ihnen liegen bliebe.
Der Wert Ihres Bootes verschiebt die Beträge. Ohne Eingabe rechnet der Riss mit 45.000 Euro, dem Bezugsboot der Deckungswaage, damit beide Seiten dieselben Zahlen zeigen. Tragen Sie Ihren Wert ein, wandern die Kaskostellen im selben Verhältnis mit, der Personenschaden und der Steg bleiben stehen. Über 2.500.000 Euro rechnet der Riss nicht weiter, das ist dann kein Fall mehr für ein Werkzeug, sondern für ein Gespräch. Drei Bootsarten stehen zur Wahl: Segelyacht, Motorboot und Jetski. Sie ändern nur, wo eine Stelle sitzt, nie was sie kostet und nie, ab welcher Stufe sie getragen wird. Am Segelboot nimmt das Rigg den Sturm auf, am Motorboot das Verdeck mit dem Radarbügel, am Jetski der Lenker mit der Haube. Wer den Riss weitergeben will, kopiert einfach die Adresse aus der Zeile des Browsers: Bootsart, Stufe und die angetippten Stellen stehen darin, der Empfänger sieht dasselbe Bild. Ein Punkt gehört nicht zur Kasko: die Menschen an Bord. Der Personenschaden mit Rentenzahlung, mit Abstand der teuerste Posten im Riss, kommt aus der Haftpflicht und bleibt deshalb auf jeder Stufe grün, auch ohne Kasko. Die Stufen unterscheiden sich erst bei Schäden am eigenen Boot. Wer das Bild liest, sieht genau das: Haftpflicht steht immer, Kasko wächst.
Und die Grenzen: Der Schutzriss kennt Ihr Boot nur über den Wert, den Sie eingeben. Er rechnet nicht mit Ihrer Versicherungssumme, Ihrem Selbstbehalt, Ihrem Fahrtgebiet, Ihrem Liegeplatz und Ihrem Bootsalter, und er sagt nicht, ob zum Zeitwert oder zum Neuwert ersetzt wird. Er ordnet zu, er rechnet nicht ab. Den Beitrag nennt der Beitragsrechner, die Leistungen im Wortlaut der Leistungsvergleich, den vollen Text die Bedingungen. Wer die gleichen Schadenbilder lieber in Euro gegeneinander legt, findet sie in der Deckungswaage.
Fragen und Antworten
Häufig gefragt
Was zeigt der Schutzriss?
Zehn typische Schadenbilder an der Stelle des Bootes, an der sie entstehen: Rigg, Aufbau, Unterwasserschiff, Kiel, Heck, Steuerstand, Steg, Wasser unter dem Rumpf, die Menschen an Bord und das Boot als Ganzes. Am Jetski sind es neun, weil es dort keine Osmose gibt. Jede Stelle leuchtet, wenn die gewählte Tarifstufe sie trägt, und bleibt als Leck stehen, wenn nicht.
Wie wähle ich meinen Tarif über das Bild?
Tippen Sie die Stellen an, die Ihnen wichtig sind. Die Stufe zieht automatisch so weit nach, wie es für diese Stellen nötig ist, und darunter steht, welche das ist. Ein zweites Antippen nimmt die Stelle wieder aus der Liste. Wer lieber von der anderen Seite kommt, schaltet die Stufe direkt und sieht, welche Stellen dann dunkel bleiben.
Was macht die Eingabe des Bootswertes?
Sie verschiebt die Beträge der Kaskostellen im selben Verhältnis: ein Boot für 150.000 Euro trägt größere Schadenbilder als eines für 15.000. Zwei Stellen bleiben, wie sie sind, weil sie nicht am eigenen Boot hängen, sondern am Dritten: der Personenschaden aus der Haftpflicht und der Mietsachschaden am Steg. Die Beträge bleiben Größenordnungen, keine Zusage: was ersetzt wird, entscheiden Versicherungssumme, Selbstbehalt und Bedingungen, nicht diese Zahl.
Warum drei Bootsarten?
Weil dieselbe Deckung an verschiedenen Booten verschiedene Stellen trifft, und weil nicht jedes Schadenbild an jedem Boot vorkommt: am Jetski hängt kein Außenborder, den jemand abschrauben könnte, und Osmose gibt es dort auch nicht, weil er nicht monatelang im Wasser liegt. Am Segelboot hängt der Sturmschaden im Rigg, am Motorboot im Verdeck und am Radarbügel, am Jetski an Lenker und Haube. Schadenbild, Größenordnung und Tarifstufe bleiben in allen drei Rissen gleich, es wechselt nur der Ort. Umschalten ändert deshalb nie, was gedeckt ist.
Sind die Beträge im Schutzriss verbindlich?
Nein. Es sind Größenordnungen typischer Schadenbilder zur Veranschaulichung, keine Zusage und keine tatsächlichen Fälle. Was im Einzelfall gilt, steht in den Bedingungen und in Ihrer Police. Den Beitrag rechnet der Beitragsrechner, nicht diese Seite.
Warum bleibt der Personenschaden auf jeder Stufe gedeckt?
Weil er zur Haftpflicht gehört und nicht zur Kasko. Die Haftpflicht trägt jede Stufe, auch Ohne Kasko. Die Stufen unterscheiden sich erst bei Schäden am eigenen Boot.
Ersetzt der Schutzriss den Leistungsvergleich?
Nein, er ist der schnelle Blick. Der Leistungsvergleich nennt die Leistungen im Wortlaut und mit Summen, die Bedingungsseiten den vollen Klauseltext. Der Schutzriss sagt nur, wo Ihr Schutz beginnt und wo er endet.


