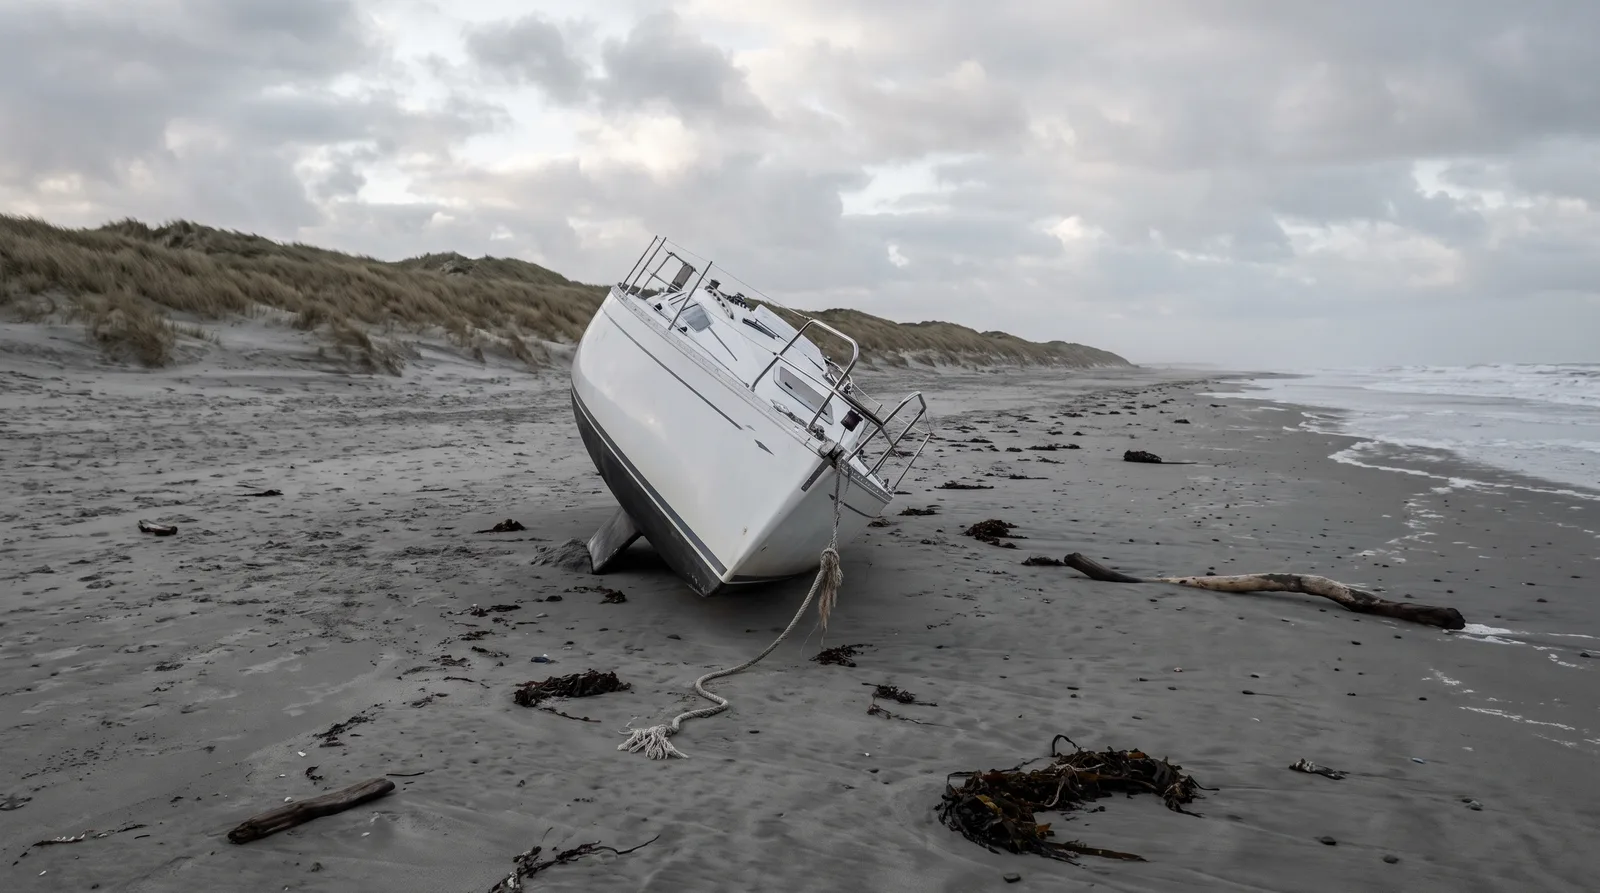
Boot nach Sturm am Strand: was die Kasko zahlt und was nicht
Die Leine ist gerissen, der Anker hat nicht gehalten, und am Morgen liegt die Segelyacht schief im Sand. Drei Fragen stellen sich dann, und eine davon entscheidet sich schon vor dem Sturm.
11. Oktober 20268 min LesezeitNAMMERT Assekuradeur GmbH
Nach jedem Herbststurm gibt es dieses Bild: Eine Segelyacht oder ein Motorboot liegt schräg im Sand, die gerissene Festmacherleine hängt vom Bug, die Brandung hat sich zurückgezogen. Manchmal ist das Boot vor Anker abgetrieben, manchmal hat eine Boje nicht gehalten oder eine Leine im Hafen ist durchgescheuert. Für den Eigner stellen sich am Morgen drei Fragen: Ist der Schaden am Boot versichert, wer holt das Boot vom Strand und bezahlt dafür, und was gilt für alles, was es unterwegs beschädigt hat.
Die erste Frage entscheidet der Kaskotarif. Basis Plus und Premium versichern in A-3.1.1 den Unfall des Fahrzeugs und nennen das Stranden ausdrücklich, dazu in A-3.1.2 den Sturm als Naturgewalt. Ob die Leine bei Windstärke 7 durchgescheuert oder bei Windstärke 10 gerissen ist, spielt dort für den Grund der Leistung keine Rolle. Anders in der Basis-Kasko: Sie kennt keinen Unfall, sondern nur Naturgewalten, Brand, Explosion und den Diebstahl des ganzen Fahrzeugs (A-3.1). Gestrandet ist das Boot dort versichert, wenn ein Sturm die Ursache war, und Sturm heißt nach A-3.1.2 a mindestens Windstärke 8 nach Beaufort, also 62 Kilometer je Stunde. Die Messwerte der nächsten Wetterstation sind dann das wichtigste Beweisstück.
Die zweite Weiche wird gestellt, bevor der Wind kommt. Liegt ein Boot unbemannt vor offener Küste, etwa vor Anker in einer Bucht oder an einer Boje vor dem Strand, leistet die Basis-Kasko nach A-5.3 a keinen Ersatz, wenn es länger als 24 Stunden so liegt und nicht sichergestellt ist, dass es bei drohender Gefahr sofort verholt werden kann. In Basis Plus sind es 48 Stunden (A-6.3 a), Premium führt diesen Ausschluss nicht. Wer die Yacht vor der Insel ankern lässt und mit der Fähre heimfährt, braucht deshalb jemanden, der kommt, wenn die Warnung kommt, und einen Beleg für diese Absprache.
Die Frage, wer das Boot vom Strand holt, ist oft die teuerste. Ein Bagger, ein Schlepper bei der nächsten Flut, ein Tieflader in die Werft: Solche Kosten ersetzt die Kasko als Aufwand zur Abwendung oder Minderung des Schadens, auch wenn der erste Versuch scheitert, und auch über die Versicherungssumme hinaus (A-5.1, in der Basis A-4.1). Voraussetzung ist, dass der Schaden selbst gedeckt ist und Sie die Maßnahme für geboten halten durften. Ordnet eine Behörde die Bergung, die Wrackbeseitigung oder die Entsorgung an, gilt zusätzlich A-5.2 (Basis A-4.2), unabhängig von der Entschädigung für das Boot: in der Basis bis zur Versicherungssumme, in Basis Plus bis 1.000.000 Euro, in Premium bis 2.500.000 Euro je Versicherungsfall. Ein schriftlicher Bescheid ist deshalb ein Papier, das Sie aufheben und weitergeben.
Liegt das Boot erst einmal im Sand, arbeitet die Zeit gegen den Eigner. Regen, der durch einen eingedrückten Aufbau läuft, und Sand, den die nächste Flut in die Kajüte spült, sind Witterungseinflüsse, und die sind nach A-6.2 i (Basis A-5.2 i) grundsätzlich ausgeschlossen. Die Ausnahme greift, wenn sie Folge eines Sturms sind, in der Basis Folge einer versicherten Elementargefahr. Wer das Boot tagelang offen liegen lässt, macht die Frage leicht, was noch vom Sturm kommt und was vom Warten. Eine Plane, geschlossene Luken und ein Foto mit Uhrzeit sind billiger als dieser Streit.
Die dritte Frage betrifft die anderen. Hat das treibende Boot einen Steg, eine Buhne oder eine fremde Yacht beschädigt, ist das kein Fall für die Kasko, denn die schließt Haftpflichtansprüche Dritter aus (A-6.9, in der Basis A-5.7). Zuständig ist die Wassersport-Haftpflicht. Sie prüft nach A-4.1 zuerst, ob Sie überhaupt haften, wehrt unberechtigte Ansprüche ab und stellt Sie von berechtigten frei. Bei Sturmschäden ist das mehr als eine Formel: Wer sein Boot ordentlich festgemacht hatte und von einem schweren Sturm überrascht wurde, haftet nicht zwingend, und dann ist die Abwehr die eigentliche Leistung.
Für die ersten Stunden gelten die Pflichten aus B-3.2: den Schaden unverzüglich melden (B-3.2.1), aus eigener Initiative alles Zumutbare zur Minderung tun und Weisungen befolgen (B-3.2.2), vor der Reparatur Gelegenheit zur Besichtigung geben (B-3.2.4) und das beschädigte Boot nicht verkaufen, bevor der Versicherungsfall anerkannt ist (B-3.2.6). Das gilt für die Segelyacht an der Nordsee genauso wie für das Motorboot am Bodden oder den Katamaran vor Mallorca. Fotos bei Niedrigwasser, die Wetterdaten der Nacht und jede Rechnung vom Bagger bis zur Plane, dann ist die Akte vollständig.
Zum Abhaken
Häufige Fragen
Zahlt die Kasko, wenn mein Boot im Sturm an den Strand getrieben wird?
In Basis Plus und Premium ist das Stranden als Unfall versichert, dazu der Sturm (A-3.1.1 und A-3.1.2). In der Basis zahlt die Kasko nur, wenn ein Sturm ab Windstärke 8 die Ursache war.
Wer bezahlt den Bagger oder Schlepper, der das Boot vom Strand holt?
Die Kasko ersetzt solche Aufwendungen zur Minderung eines gedeckten Schadens, auch erfolglose und auch über die Versicherungssumme hinaus (A-5.1, Basis A-4.1). Bei behördlicher Anordnung gilt zusätzlich die Bergungsdeckung.
Bin ich versichert, wenn mein Boot unbemannt vor Anker lag?
In Basis und Basis Plus nur, wenn es nicht länger als 24 beziehungsweise 48 Stunden unbemannt lag oder ein Verholen bei Gefahr sichergestellt war. Premium kennt diesen Ausschluss nicht.
Mein Boot hat beim Treiben eine fremde Yacht beschädigt. Wer zahlt?
Die Wassersport-Haftpflicht, nicht die Kasko. Sie prüft, ob Sie überhaupt haften, wehrt unberechtigte Ansprüche ab und zahlt berechtigte (A-4.1 in allen drei Tarifen).
Dazu passt