Magazin / Magazin
Blitzschlag am Liegeplatz: warum der Kurzschluss seine Ursache beweisen muss
Ein Blitz muss den Mast nicht treffen, um Plotter, Funk und Ladegerät zu zerstören. Entscheidend ist, dass sich der Schaden einem Gewitter zuordnen lässt, und das gelingt nur mit Belegen aus den ersten Tagen.
21. September 20267 min LesezeitNAMMERT Assekuradeur GmbH
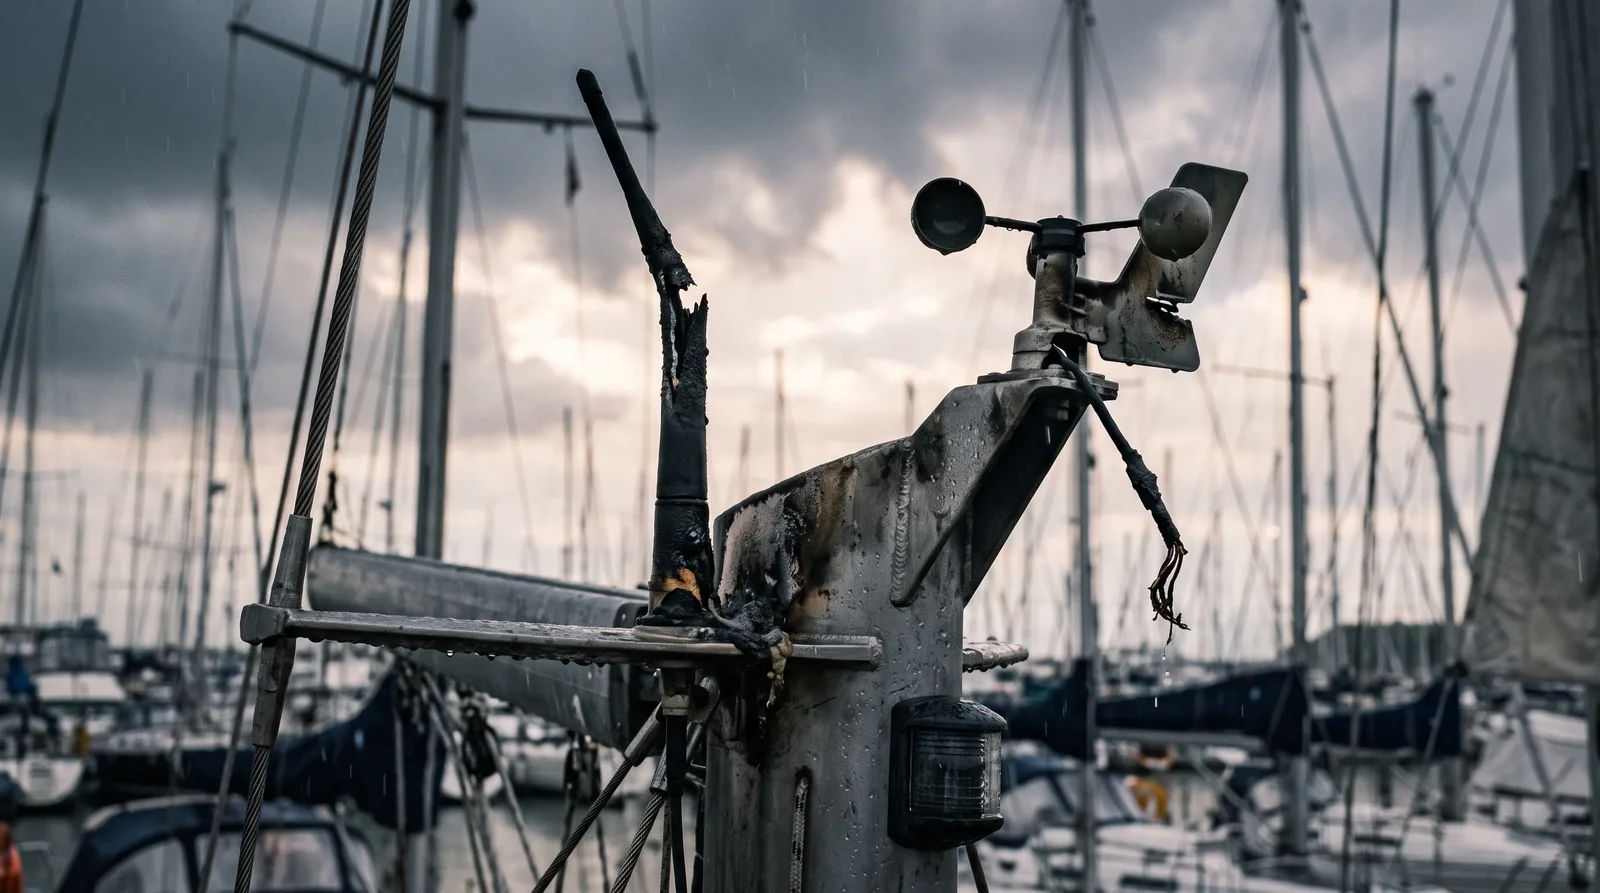
Ein Schadenbild, das in unserer Regulierung in jedem Gewittersommer wiederkehrt: Über dem Hafen zieht nachts ein Gewitter durch, am Morgen wirkt an Bord alles unverändert. Erst beim Einschalten zeigt sich, dass der Kartenplotter schwarz bleibt, das Funkgerät nicht mehr sendet, der Windmesser nichts anzeigt und das Ladegerät am Landstrom still ist. Manchmal ist die Antenne im Masttopp verschmort oder ein Kabelende verbrannt, oft ist von außen gar nichts zu sehen. Betroffen sind Segelyachten mit ihrem hohen Aluminiummast genauso wie Motorboote, Katamarane und Hausboote, die am Steg über den Landstrom mit dem Netz an Land verbunden sind.
Für den Versicherungsschutz kommt es auf eine Unterscheidung an, die in den Kaskobedingungen selbst angelegt ist. Blitzschlag ist in allen drei Fassungen, Basis, Basis Plus und Premium, als Naturgewalt versichert (A-3.1.2). Die Basis-Fassung beschreibt ihn genauer: Blitzschlag ist der unmittelbare Übergang eines Blitzes auf Sachen, und auch Überspannungs-, Überstrom- oder Kurzschlussschäden an elektrischen Einrichtungen und Geräten können Blitzschlagschäden sein. Der Blitz muss also nicht den eigenen Mast getroffen haben. Eine Überspannung, die über den Landstrom oder aus der Nachbarschaft ins Bordnetz läuft, kann genügen.
Auf der anderen Seite steht der Ausschluss für Betriebsschäden an maschinellen Einrichtungen, zu denen die Bedingungen ausdrücklich auch unmittelbare Kurzschlussschäden und deren Folgeschäden zählen (A-5.2 e in der Basis, A-6.2 e in Basis Plus und Premium). Ein Kurzschluss aus einer korrodierten Klemme, einem durchgescheuerten Kabel oder einem alternden Ladegerät ist deshalb kein Versicherungsfall. Derselbe Kurzschluss ist einer, wenn ein Blitz ihn ausgelöst hat. Das Schadenbild sieht in beiden Fällen gleich aus, und darum hängt die Regulierung an der Ursache, nicht am Ergebnis.
Die Ursache belegen kann man vor allem in den ersten Tagen. Nach B-3.2.1 ist jeder Versicherungsfall unverzüglich zu melden, und nach B-3.2.4 dürfen wir vor der Instandsetzung besichtigen und die Ursache untersuchen. Der Elektriker, der die toten Geräte gleich tauscht und entsorgt, nimmt dem Sachverständigen genau das, was er ansehen müsste: Brandspuren auf Platinen, ausgelöste Sicherungen, verschmorte Steckverbinder. Nach B-3.2.6 dürfen beschädigte Sachen vor der Anerkennung ohne unsere Einwilligung auch nicht verkauft werden. Wer die Geräte aufhebt, das Datum der Gewitternacht festhält und für Ort und Uhrzeit die amtliche Gewitterwarnung oder einen Auszug aus einem Blitzortungsdienst sichert, hat das Ereignis von außen belegt.
Schwierig wird es, wenn der Schaden erst Wochen später auffällt, etwa beim Auswintern im Frühjahr. Dann steht ein defekter Plotter ohne Datum da, und die Frage, ob ein Gewitter oder das Alter ihn zerstört hat, lässt sich kaum noch beantworten. Aus unserer Sicht lohnt deshalb nach jeder Gewitternacht im Hafen ein kurzer Rundgang: einschalten, Funk prüfen, Instrumente ansehen, Ladegerät und Landstromanschluss kontrollieren. Was ausfällt, wird am selben Tag fotografiert und gemeldet, auch wenn der Zusammenhang mit dem Blitz noch nicht sicher ist. Eine Meldung, die sich als unbegründet herausstellt, kostet nichts, eine verspätete kann den Nachweis kosten.
Was ersetzt wird, hängt von der Fassung ab. Versichert ist das Boot mit allen fest eingebauten Teilen, den technischen Einrichtungen und der nautischen Ausrüstung wie Navigationsgeräten und Handfunkgerät (A-1.1). Persönliche Effekten wie Mobiltelefon und Laptop sind in der Basis-Fassung nicht versichert (A-1.2 d), in Basis Plus und Premium schon, in Basis Plus nach A-6.4 ausdrücklich auch bei Blitzschlag; Premium begrenzt sie je Schadenfall auf 3 Prozent der Versicherungssumme, mindestens 1.000 und höchstens 6.000 Euro (A-9.4). Die Basis-Fassung zieht nach drei Jahren 20 Prozent altersbedingt ab (A-8.1), Basis Plus ersetzt Teilschäden ohne altersbedingten Abzug, sofern nichts anderes vereinbart ist (A-9.4). Für Elektro- und Hybridboote steht eine eigene Grenze für Folgeschäden von Kurzschluss im Vertrag: 10.000 Euro in der Basis (A-10.1), 20.000 Euro in Basis Plus und Premium (A-11.1 a).
Zum Abhaken
Häufige Fragen
Der Blitz hat nicht meinen Mast getroffen, trotzdem ist die Elektronik kaputt. Ist das ein Blitzschaden?
Das kann einer sein. Die Basis-Fassung sagt ausdrücklich, dass auch Überspannungs-, Überstrom- oder Kurzschlussschäden an elektrischen Geräten Blitzschlagschäden sein können. Entscheidend ist der Nachweis, dass ein Gewitter die Ursache war.
Mein Ladegerät hatte einen Kurzschluss, ein Gewitter gab es nicht. Zahlt die Kasko?
Nein. Betriebsschäden an maschinellen Einrichtungen einschließlich unmittelbarer Kurzschlussschäden und deren Folgeschäden sind nach A-5.2 e bzw. A-6.2 e ausgeschlossen. Versichert ist der Kurzschluss nur, wenn ein Blitz ihn ausgelöst hat.
Der Elektriker hat die kaputten Geräte schon weggeworfen. Was jetzt?
Dann tragen Fotos, seine Rechnung mit Befund und die Daten des Gewitters den Fall. Bitten Sie ihn um eine kurze schriftliche Beschreibung dessen, was er vorgefunden hat. Für das nächste Mal gilt nach B-3.2.4: erst besichtigen lassen, dann tauschen.
Ist mein Laptop an Bord mitversichert, wenn der Blitz ihn zerstört?
In der Basis-Fassung nicht, persönliche Effekten sind dort nach A-1.2 d ausgeschlossen. In Basis Plus und Premium sind sie mitversichert, in Premium je Schadenfall mit höchstens 3 Prozent der Versicherungssumme, mindestens 1.000 und höchstens 6.000 Euro.
Dazu passt