Magazin / Magazin
Öl im Hafenbecken: warum der Diesel beim Tanken kein Haftpflichtfall ist
Im Herbst wird getankt, gelenzt und der Ölwechsel gemacht. Ein Regenbogen auf dem Wasser reicht, und der Hafen legt eine Ölsperre. Wer die Rechnung trägt, entscheidet ein Satz mit zwei Ausnahmen.
26. September 20267 min LesezeitNAMMERT Assekuradeur GmbH
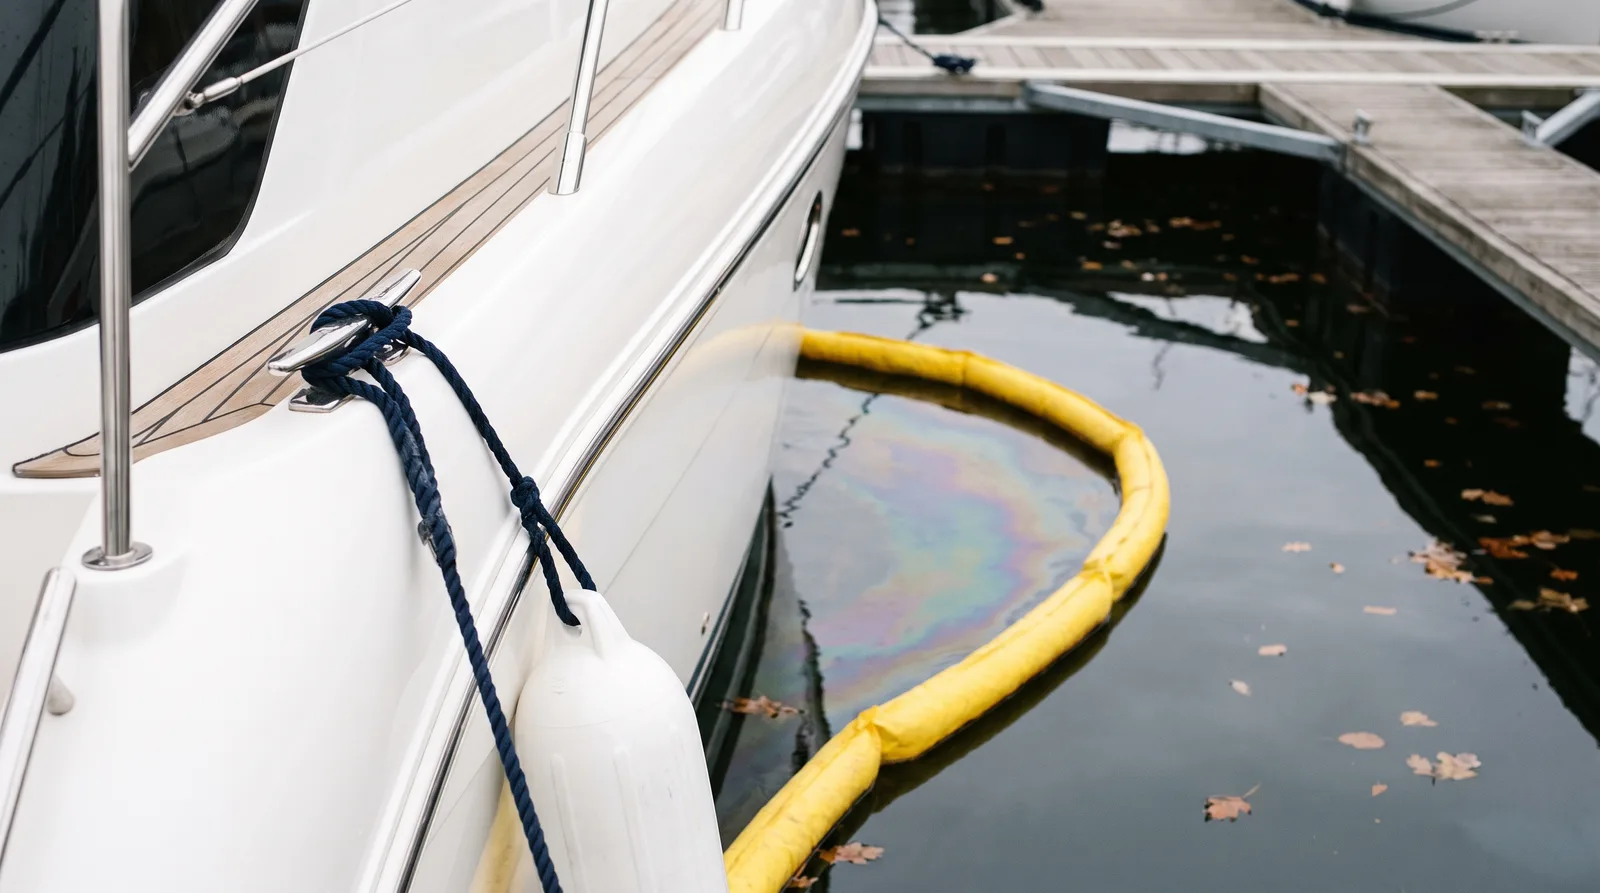
Das Bild kennt jeder Hafenmeister: Ende September, das Boot wird für das Winterlager vorbereitet, und auf dem Wasser neben dem Rumpf schillert ein Regenbogen. Beim Volltanken ist Diesel aus der Entlüftung gelaufen, die automatische Bilgepumpe hat öliges Wasser außenbords gedrückt, oder beim Ölwechsel am Steg ist etwas danebengegangen. Der Hafen legt eine Ölsperre, streut Bindemittel, im Zweifel kommt die Wasserschutzpolizei, und einige Wochen später liegt eine Rechnung im Briefkasten. Betroffen sind vor allem Motorboote, Motoryachten, Trawler und Hausboote mit Einbaudiesel, aber genauso Segelyachten mit Hilfsmotor und Trailerboote, deren Außenborder am Steg getankt wird.
Gesetzlich ist die Lage klar und für den Eigner unbequem. Nach § 89 Absatz 1 des Wasserhaushaltsgesetzes ist zum Ersatz des Schadens verpflichtet, wer Stoffe in ein Gewässer einbringt oder einleitet oder auf andere Weise auf ein Gewässer einwirkt und dadurch die Wasserbeschaffenheit nachteilig verändert. Nach Verschulden fragt der Satz nicht. Wer den Diesel ins Hafenbecken gebracht hat, haftet für die Folgen, auch wenn es nur ein Moment der Unaufmerksamkeit am Zapfhahn war. Damit wird die Frage entscheidend, was die Haftpflicht in diesem Fall übernimmt.
Die Antwort steht in A-9 der Haftpflichtbedingungen, und zwar in Basis, Basis Plus und Premium wortgleich. Versichert ist die gesetzliche Haftpflicht für Gewässerschäden, also für die Folgen einer Veränderung der physikalischen, chemischen oder biologischen Beschaffenheit eines Gewässers einschließlich des Grundwassers, und Vermögensschäden werden dabei wie Sachschäden behandelt. Dann folgen zwei Ausnahmen. Erstens Gewässerschäden durch Einleiten oder Einbringen gewässerschädlicher Stoffe oder durch sonstiges bewusstes Einwirken, und zwar ausdrücklich auch dann, wenn das zur Rettung anderer Rechtsgüter geboten war. Zweitens Gewässerschäden durch betriebsbedingtes Abtropfen oder Ablaufen von Öl oder anderen Flüssigkeiten aus Tankverschlüssen, Betankungsanlagen oder maschinellen Einrichtungen des Schiffes.
Praktisch bedeutet das: Der Diesel, der beim Tanken aus Stutzen oder Entlüftung läuft, fällt unter die zweite Ausnahme, ebenso der Tropfen aus dem Motor, der über Wochen in die Bilge gelangt. Wer öliges Bilgewasser bewusst außenbords pumpt, landet bei der ersten Ausnahme, und dort steht der Zusatz, dass selbst ein gebotenes Lenzen, etwa um das Boot über Wasser zu halten, daran nichts ändert. Wer zusätzlich bewusst von Vorschriften zum Gewässerschutz abweicht, verliert nach A-9.2 den Schutz ohnehin. Versichert bleibt, womit niemand rechnet: der Tank, der bei einer Kollision aufreißt, das Boot, das am Liegeplatz sinkt und dessen Diesel dabei austritt. Ob ein plötzlich geplatzter Kraftstoffschlauch noch betriebsbedingt ist, lässt der Wortlaut offen; das entscheidet der Einzelfall, und wir sagen es hier nicht vorab zu.
Neben der Haftung gegenüber Dritten gibt es eine zweite Ebene, die viele übersehen: die öffentlich-rechtliche Pflicht, einen Umweltschaden zu sanieren. Die ordnet eine Behörde an, nach dem Umweltschadensgesetz, und sie richtet sich nicht nach dem Nachbarn, sondern nach dem Gewässer selbst. A-10 nimmt diese Pflichten mit auf, wenn der Schaden plötzlich, unfallartig und bestimmungswidrig entstanden ist. Die Summe dafür ist je Tarif verschieden: 3.000.000 Euro in Basis, 25.000.000 Euro in Basis Plus und 50.000.000 Euro in Premium, jeweils je Versicherungsfall und zugleich für alle Fälle eines Versicherungsjahres, in Premium mit höchstens 15.000.000 Euro je entschädigungspflichtiger Person. Nicht versichert sind nach A-10.4 Einwirkungen, die unvermeidbar, notwendig oder in Kauf genommen waren, und nach A-10.6 gilt der Schutz im Geltungsbereich der europäischen Umwelthaftungsrichtlinie, also auch in anderen EU-Staaten.
Für den Versicherungsschutz heißt das in einem Satz: Die Haftpflicht ist für den Unfall da, nicht für den Betrieb. Was beim Tanken, Lenzen und Ölwechseln regelmäßig passiert, gilt als Teil des Bootsbetriebs und bleibt beim Eigner. Die Vorsorge ist deshalb keine Frage der Police, sondern des Handgriffs: Ölbindetücher an Bord, eine Auffangflasche an der Tankentlüftung, eine saubere Bilge vor dem Winterlager und öliges Bilgewasser an Land in die Annahmestelle des Hafens statt ins Becken. Und wenn doch etwas schillert, zuerst dem Hafenmeister Bescheid geben und Spülmittel stehen lassen: es verteilt das Öl nur und bringt einen weiteren Stoff ins Wasser.
Zum Abhaken
Häufige Fragen
Beim Tanken ist Diesel aus der Entlüftung ins Hafenbecken gelaufen. Zahlt die Haftpflicht die Ölsperre?
In der Regel nicht. A-9.1 nimmt Gewässerschäden durch betriebsbedingtes Ablaufen aus Tankverschlüssen und Betankungsanlagen ausdrücklich aus, in allen drei Tarifen wortgleich. Die Kosten trägt dann der Eigner.
Mein Boot ist am Liegeplatz gesunken und der Diesel ist ausgelaufen. Ist das versichert?
Ein Sinken ist weder ein bewusstes Einleiten noch betriebsbedingtes Abtropfen. Der Gewässerschaden daraus fällt deshalb unter A-9.1, und eine behördlich angeordnete Sanierung unter A-10, wenn sie plötzlich und unfallartig entstanden ist.
Ich musste lenzen, damit das Boot nicht sinkt, und dabei ist Öl mit hinausgegangen. Hilft mir das?
Nicht in der Gewässerschadenklausel. A-9.1 schließt bewusstes Einleiten auch dann aus, wenn es zur Rettung anderer Rechtsgüter geboten war. Das Lenzen selbst war richtig; für das Öl im Wasser gibt es an dieser Stelle trotzdem keinen Schutz.
Gilt das auch im Urlaub in Kroatien oder Spanien?
Für die Sanierungspflichten nach A-10 ja: A-10.6 erstreckt den Schutz auf den Geltungsbereich der europäischen Umwelthaftungsrichtlinie und auf die Umsetzungsgesetze der anderen EU-Staaten, soweit diese nicht über die Richtlinie hinausgehen.
Dazu passt