Magazin / Magazin
Laub im Cockpitablauf: wenn Regenwasser das Boot füllt
Nach ein paar Tagen Regen steht das Wasser in der Kajüte, die Abläufe sind voller Laub. Für die Kasko ist das meist Witterung und Wartung, mit zwei Ausnahmen, die Belege brauchen.
4. Oktober 20267 min LesezeitNAMMERT Assekuradeur GmbH
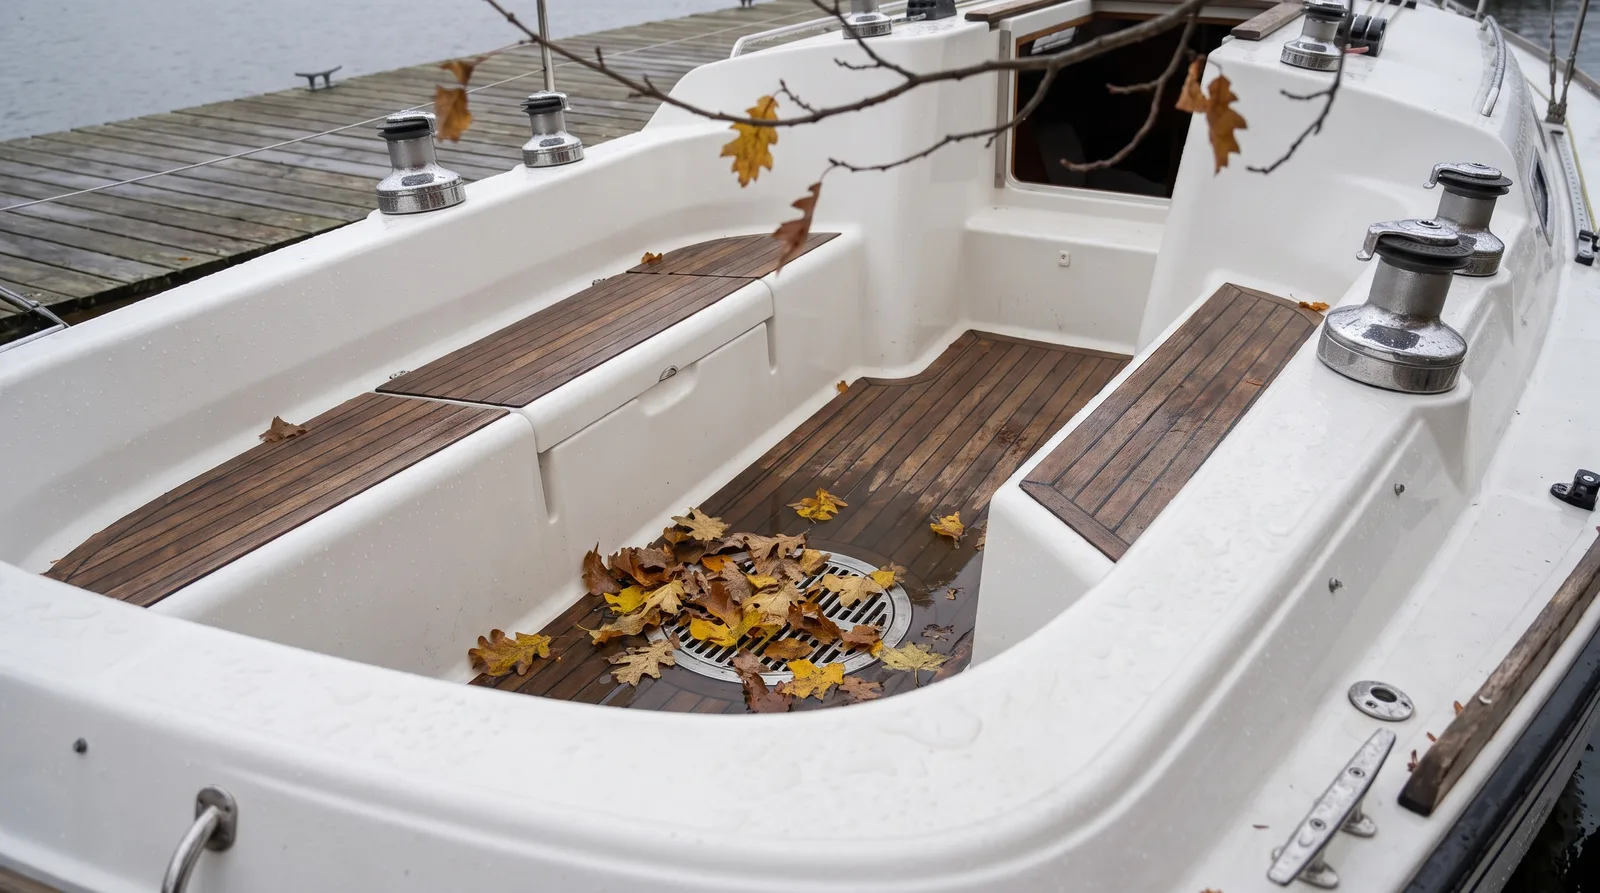
Ein Schadenbild, das in unserer Regulierung jeden Herbst wiederkehrt: Laub im Cockpitablauf, ein paar Tage Dauerregen, und wenn niemand nachsieht, füllt das Regenwasser das Boot von oben. Die Segelyacht mit selbstlenzendem Cockpit liegt unter Bäumen am Steg, die Abläufe sind mit nassen Blättern zu, das Wasser steigt über die Schwelle des Niedergangs und läuft in die Kajüte. Beim offenen Motorboot oder beim Trailerboot unter einer durchhängenden Persenning geht es genauso, nur schneller. Am Ende stehen nasse Polster, eine volle Bilge und manchmal ein Boot, das tief in den Leinen hängt.
Für den Versicherungsschutz ist die Ursache alles, und hier ist sie meist eindeutig. Unsere Bedingungen schließen Witterungseinflüsse wie Regen, Schnee, Eis und Frost ausdrücklich aus (A-6.2 i in Basis Plus und Premium, A-5.2 i in der Basis), es sei denn, sie sind die Folge eines Sturms, in der Basis die Folge einer versicherten Naturgewalt. Dazu kommt der Ausschluss für mangelhafte Wartung oder Wartungsstau (A-6.2 f, in der Basis A-5.2 f), und ein Ablauf, den seit dem Sommer niemand freigemacht hat, ist genau das. Ein Boot, das ohne Sturm voll Regen läuft, ist deshalb in aller Regel kein Kaskofall.
Viele Eigner halten dagegen, das Sinken sei doch versichert. Das stimmt nur halb. In Basis Plus und Premium gehört das Sinken zum Unfall des Fahrzeugs, aber ausdrücklich als Folge (A-3.1.1): als Folge einer Kollision, einer Grundberührung, eines Kenterns. Ein Boot, das langsam mit Regenwasser vollläuft, hatte keinen Unfall, das Sinken ist hier die Folge des Wetters und der verstopften Abläufe. Die Basis kennt den Unfall gar nicht; dort sind Sturm, Hagel, Blitzschlag, Erdbeben, Brand, Explosion und der Diebstahl des ganzen Fahrzeugs versichert.
Es gibt zwei Wege, auf denen derselbe Schaden doch versichert sein kann, und beide hängen an Belegen. Der erste ist der Sturm: Wehte es in diesen Tagen mit mindestens Windstärke 8 nach Beaufort, so bestimmen die Bedingungen den Sturm (A-3.1.2 a der Basis), und hat der Wind den Regen unter die Persenning gedrückt oder sie aufgerissen, ist der Witterungsschaden die Folge eines Sturms. Dafür braucht es die Messwerte einer nahen Station, nicht den Eindruck vom Steg. Der zweite ist ein Materialfehler: Reißt ein Lenzschlauch oder bricht ein Borddurchlass am Cockpitablauf, bleibt das schadhafte Teil selbst ausgeschlossen, die Schäden an versicherten Sachen als unmittelbare Folge daraus sind nach A-6.2 d mitversichert.
Was nach einigen Tagen mit stehendem Wasser an Bord passiert, ist oft teurer als das Wasser selbst, und auch davon ist vieles ausgeschlossen. Schimmel und Fäulnis in Polstern und Holz stehen unter A-6.2 g, Rost und Korrosion an Beschlägen und Kontakten unter A-6.2 h, und Kurzschlussschäden an der Elektrik gelten nach A-6.2 e als Betriebsschäden. Ist der Schaden dagegen gedeckt, etwa nach einem Sturm, werden auch Auspumpen und Trocknen als Aufwendung zur Minderung des Schadens ersetzt (A-5.1), und abgezogen wird die vereinbarte Selbstbeteiligung je Schadenfall (A-4.1).
Für die Regulierung zählt deshalb, was in der ersten Stunde passiert. Pumpen Sie das Boot leer, das verlangen die Bedingungen ohnehin (B-3.2.2), aber fotografieren Sie vorher den Wasserstand, die Abläufe mit dem Laub darin und die Persenning, und sichern Sie die Wetterdaten der Tage. Halten Sie einen Sturm oder ein gerissenes Teil für die Ursache, melden Sie den Schaden unverzüglich (B-3.2.1) und geben Sie uns vor der Reparatur Gelegenheit zur Besichtigung (B-3.2.4). Ein gerissener Schlauch gehört, wie beim Leck am Liegeplatz, nicht in den Müll: er ist das Beweisstück.
Am günstigsten ist der Schaden, den es nicht gibt. Wer seine Segelyacht oder sein Kajütboot im Oktober noch im Wasser hat, sieht nach jedem Regen nach den Abläufen, und wer unter Bäumen liegt, lieber zweimal. Beim Motorboot mit offenem Cockpit hilft eine Persenning, die gespannt ist und keine Mulde bildet, beim Trailerboot an Land ein gezogener Lenzstopfen und eine Deichsel, die höher steht als das Heck, damit das Wasser nach hinten abläuft. Das steht in keinem Vertrag als eigene Pflicht, aber es ist der Unterschied zwischen einem nassen Wochenende und einem Winter mit Schimmel.
Zum Abhaken
Häufige Fragen
Mein Boot ist nach Dauerregen vollgelaufen. Zahlt die Kasko?
In aller Regel nicht. Regen ist als Witterungseinfluss ausgeschlossen (A-6.2 i), und ein verstopfter Ablauf fällt unter mangelhafte Wartung (A-6.2 f). Anders ist es, wenn ein Sturm ab Windstärke 8 die Ursache war.
Sinken ist doch versichert, oder?
In Basis Plus und Premium nur als Folge eines Unfalls wie Kollision, Grundberührung oder Kentern (A-3.1.1). Läuft ein Boot mit Regenwasser voll, fehlt dieser Unfall. Die Basis versichert den Unfall gar nicht.
Der Lenzschlauch ist gerissen. Was gilt dann?
Der Schlauch selbst ist als Materialfehler ausgeschlossen, die Schäden an versicherten Sachen als unmittelbare Folge daraus sind nach A-6.2 d mitversichert. Heben Sie den Schlauch auf, er zeigt, ob er gerissen oder seit Monaten undicht war.
Werden die Kosten fürs Auspumpen ersetzt?
Wenn der Schaden selbst gedeckt ist, ja: Aufwendungen zur Minderung eines gedeckten Schadens werden nach A-5.1 ersetzt, auch wenn sie erfolglos bleiben. Bei einem reinen Regenschaden fehlt dieser gedeckte Schaden.
Dazu passt