Magazin / Magazin
Schaden am Liegeplatz, und keiner war es: Kollision, Vandalismus oder Abnutzung
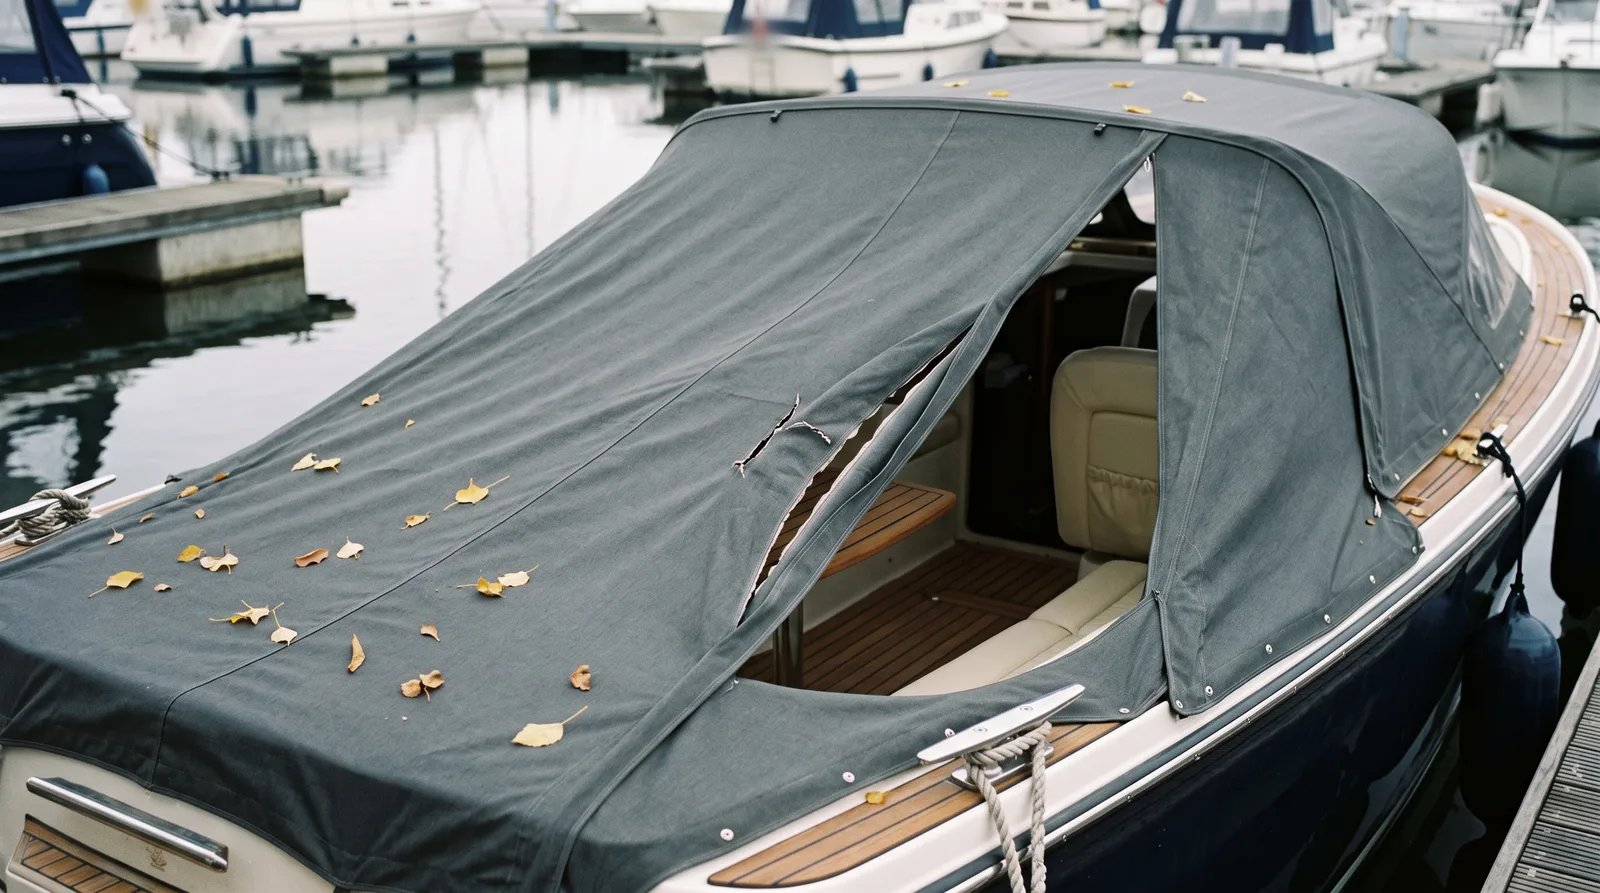
Nach zwei Wochen ohne Besuch ist die Persenning aufgeschlitzt oder der Rumpf eingedellt, und niemand meldet sich. Für die Kasko zählt nicht, wer es war, sondern was passiert ist, und das muss sich am Boot zeigen.
30. September 20267 min LesezeitNAMMERT Assekuradeur GmbH
Ein Schadenbild, das in unserer Regulierung jeden Herbst wiederkehrt: Das Boot liegt nach dem letzten Törn noch am Steg, in der Box oder an der Boje, und der Eigner kommt erst nach zwei oder drei Wochen wieder vorbei. An der Scheuerleiste ist eine frische Delle mit fremder Farbe, die Persenning ist aufgeschlitzt oder eine Festmacherleine ist durchtrennt. Niemand hat etwas gesehen, der Hafenmeister weiß von nichts, ein Zettel unter dem Scheibenwischer ist am Wasser nicht üblich. Betroffen sind Segelyachten und Motorboote an Steg und Boje, Katamarane auf den breiten Außenplätzen, Hausboote und im Winterlager auch Trailerboote auf dem Freigelände. Die erste Frage am Telefon ist fast immer dieselbe: Zahlt die Kasko, wenn ich nicht weiß, wer es war?
Für die Kasko ist nicht entscheidend, wer den Schaden verursacht hat, sondern was passiert ist. Basis Plus und Premium versichern den Unfall des Fahrzeugs, zu dem die Bedingungen ausdrücklich die Kollision mit festen und schwimmenden Gegenständen zählen (A-3.1.1), und mut- oder böswillige Handlungen von Personen, die in keiner Weise berechtigt sind, das Fahrzeug zu gebrauchen (A-3.1.4). Ein fremdes Boot, das beim Anlegen gegen Ihres gedrückt hat, ist das eine, ein aufgeschlitztes Verdeck das andere. Ob der Verursacher je gefunden wird, ändert an beidem nichts. Die Basis-Kasko nennt die böswillige Beschädigung nicht, sie versichert unter A-3.1.4 nur den Diebstahl des gesamten Fahrzeugs. Hat dagegen ein Sturm die Delle verursacht, also Wind ab Stärke 8 nach Beaufort, gilt in allen drei Fassungen die Naturgewalt nach A-3.1.2. Deshalb lohnt es, die Wetterlage der Tage festzuhalten, in denen niemand an Bord war.
Die eigentliche Arbeit in solchen Fällen ist die Abgrenzung zur Abnutzung. Ausgeschlossen sind Schäden durch Abnutzung im gewöhnlichen Gebrauch (A-5.2 d in der Basis, A-6.2 d in Basis Plus und Premium) und durch Witterungseinflüsse wie Sonne, Regen oder Frost, soweit sie nicht aus einem Sturm folgen (jeweils Buchstabe i). Eine Scheuerstelle, die der eigene Fender über Wochen ins Gelcoat gerieben hat, eine Leine, die an einer scharfen Kante durchgescheuert ist, ein Verdeck, das die Sonne mürbe gemacht hat: auf den ersten Blick sieht das aus wie Fremdeinwirkung, und oft ist es keine. Ein Sachverständiger liest die Spuren. Eine einzelne Anstoßstelle mit fremder Farbe und frischen Kanten spricht für einen Anstoß, ein glatter, glänzend geriebener Streifen in Fenderhöhe für Scheuern. Ein gerader Schnitt mit sauberen Rändern spricht für ein Messer, ausgefranste Ränder und brüchiges Gewebe für Verschleiß. Wie ein Grenzfall ausgeht, etwa eine Scheuerstelle nach einer Nacht mit starkem Schwell, lässt sich nicht pauschal sagen. Es hängt an dem, was sich am Boot noch zeigen lässt.
Deshalb zählt die Reihenfolge nach dem Fund. Nach B-3.2.1 ist jeder Versicherungsfall unverzüglich schriftlich zu melden, und Vandalismus muss zusätzlich unverzüglich bei der nächsten Polizeidienststelle angezeigt werden, im Hafenbereich außerdem bei der zuständigen Verwaltung. Für den Anstoß durch ein fremdes Boot schreiben die Bedingungen keine Anzeige vor. Aus unserer Sicht lohnt sie sich trotzdem, genauso wie die Frage beim Hafenmeister, bei den Liegeplatznachbarn und nach Kameraaufnahmen, bevor diese überschrieben sind. Nach B-3.2.4 dürfen wir den Schaden vor der Reparatur besichtigen. Wer die Delle gleich auspolieren lässt oder die Persenning zum Nähen gibt, nimmt dem Sachverständigen genau die Spuren, an denen sich Anstoß und Abnutzung unterscheiden. Eine grob fahrlässig verletzte Obliegenheit berechtigt nach B-3.3 zur Kürzung im Verhältnis zur Schwere des Verschuldens.
Beim Geld gilt: Die vereinbarte Selbstbeteiligung wird je Schadenfall abgezogen (A-4.1). Die Ausnahmen nach A-4.3 betreffen nur Totalverlust, Diebstahl und Einbruchdiebstahl, nicht die Kollision und nicht die böswillige Beschädigung. Nach fünf schadenfreien Versicherungsjahren halbiert sich die Selbstbeteiligung für den ersten Versicherungsfall (A-4.4). Taucht der Verursacher später doch auf, geht Ihr Ersatzanspruch gegen ihn nach § 86 Abs. 1 VVG auf den Versicherer über, soweit dieser gezahlt hat, und Sie überlassen ihm dafür alle Auskünfte und Unterlagen (B-3.2.5). Den Selbstbehalt, den die Kasko nicht ersetzt hat, können Sie selbst beim Verursacher oder dessen Haftpflichtversicherer verlangen. Das ist ein Grund mehr, Namen, Bootsnamen und Zeugen sorgfältig zu notieren, auch wenn der Fall zunächst ohne Verursacher gemeldet wurde.
Im Winterlager kommt eine Regel dazu, die oft übersehen wird. In Basis Plus besteht kein Ersatz bei Diebstahl, Einbruchdiebstahl und mut- oder böswilliger Beschädigung durch fremde Personen, wenn das Boot unsachgemäß an Land auf einem nicht umfriedeten, abgeschlossenen Platz oder in einem nicht abgeschlossenen Gebäude gelagert ist (A-6.5). Wassergrundstücke gelten als umfriedet, wenn nur die Wasserseite offen ist. Die Premium-Fassung kennt diesen Ausschluss für die böswillige Beschädigung nicht. Bevor das Boot auf ein Freigelände kommt, lohnt deshalb die Frage an den Lagerbetrieb, ob das Gelände umzäunt und nachts abgeschlossen ist, und ein Blick in den Versicherungsschein, welche Fassung gilt. Aus unserer Sicht ist das die billigste Vorsorge gegen einen Schaden, den am Ende niemand gewesen sein will.
Zum Abhaken
Häufige Fragen
Ich weiß nicht, wer es war. Zahlt die Kasko trotzdem?
In Basis Plus und Premium hängt das nicht am Verursacher: Kollision (A-3.1.1) und böswillige Beschädigung durch Unberechtigte (A-3.1.4) sind versicherte Ereignisse. Abgezogen wird die vereinbarte Selbstbeteiligung.
Muss ich wegen einer aufgeschlitzten Persenning zur Polizei?
Ja. Vandalismus ist nach B-3.2.1 unverzüglich bei der nächsten Polizeidienststelle anzuzeigen, im Hafenbereich zusätzlich bei der zuständigen Verwaltung, und außerdem schriftlich bei uns zu melden.
Die Scheuerstelle stammt vom eigenen Fender. Ist das ein Kaskoschaden?
In der Regel nicht, denn Abnutzung im gewöhnlichen Gebrauch ist ausgeschlossen (A-5.2 d bzw. A-6.2 d). Anders kann es aussehen, wenn ein Sturm ab Windstärke 8 dahintersteht (A-3.1.2), deshalb die Wetterdaten festhalten.
Der Verursacher meldet sich Wochen später doch. Was passiert dann?
Soweit der Versicherer gezahlt hat, geht Ihr Anspruch gegen den Verursacher auf ihn über (§ 86 Abs. 1 VVG), und Sie geben die Unterlagen weiter (B-3.2.5). Ihren Selbstbehalt können Sie selbst bei ihm oder seiner Haftpflicht verlangen.
Dazu passt