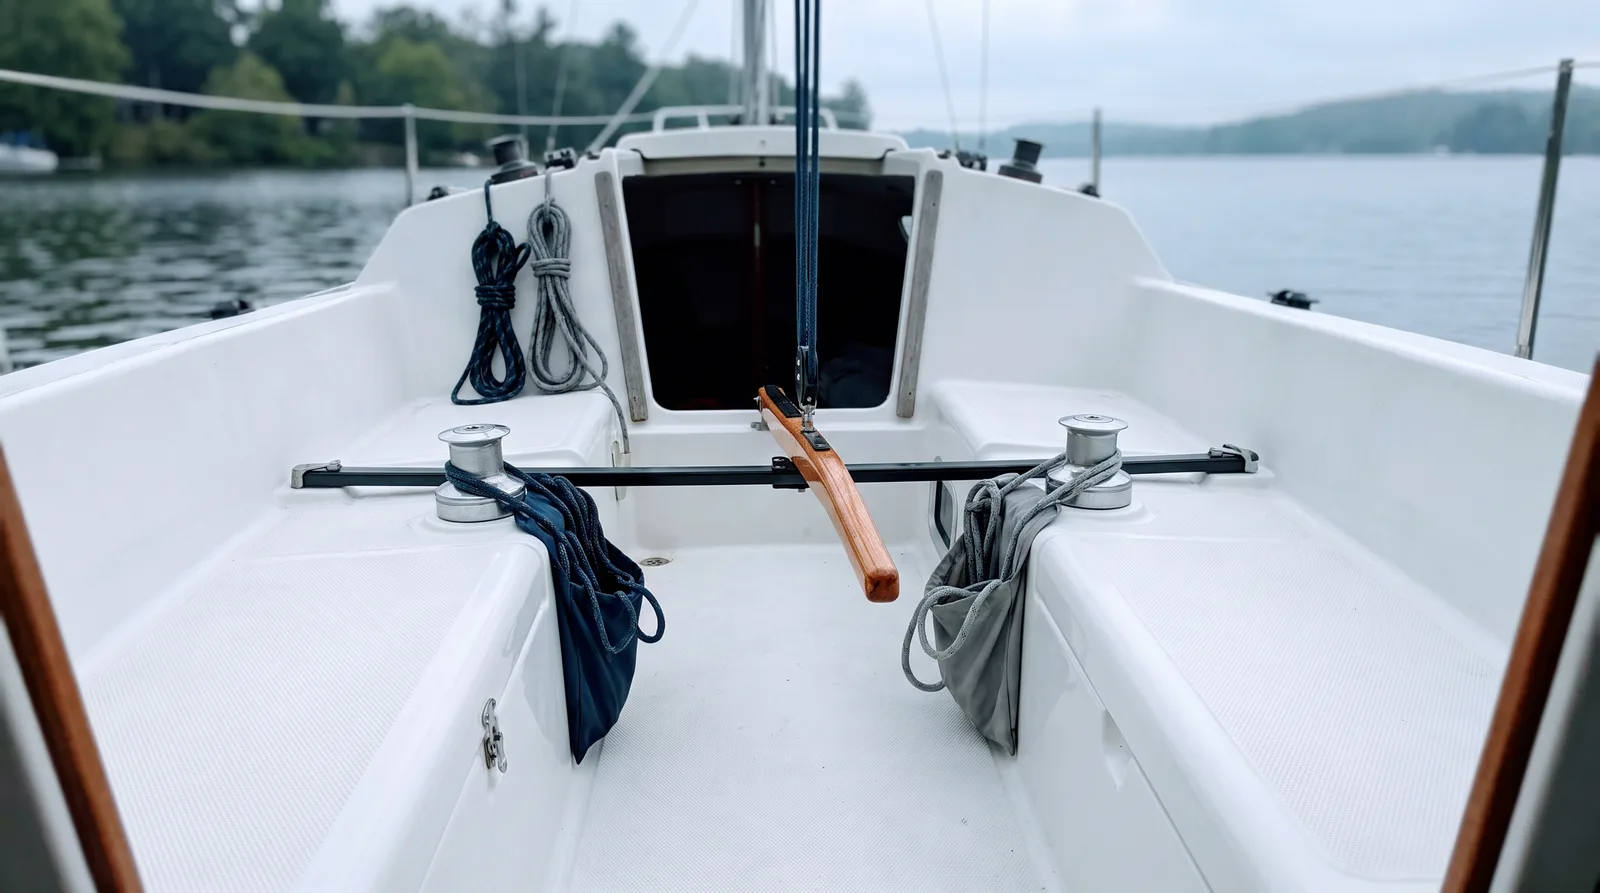
Etap 22 im Versicherungs-Check: den Wert eines älteren Segelboots richtig festlegen
Im zweiten Teil zur Etap 22 geht es um die Versicherungssumme: was hineingehört, was sie in jedem Tarif bedeutet und wie Sie den Wert eines älteren Boots belegen.
11. Oktober 20267 min LesezeitNAMMERT Assekuradeur GmbH
Im ersten Teil dieser Reihe ging es um die Angaben im Vertrag über die Etap 22. Dieser zweite Teil im Versicherungs-Check behandelt die Zahl, die darin am meisten Gewicht hat: die Versicherungssumme. Auch hier gilt, dass wir mit dem Boot nicht gesegelt sind und nichts über seine Qualität sagen. Wir nennen außerdem bewusst keine Beträge und keine Marktwerte. Was ein Segelboot dieses Typs heute wert ist, hängt an Zustand, Ausstattung und Pflege des einzelnen Boots, und genau deshalb müssen Sie den Wert für Ihr Boot selbst festlegen und belegen.
Zuerst die Frage, was überhaupt in den Wert gehört. A-1.1 nennt in allen drei Kasko-Fassungen das Fahrzeug mit allen fest eingebauten Teilen, die nautische Ausrüstung, das Inventar sowie Masten, Bäume, stehendes und laufendes Gut und Segel; Basis und Basis Plus führen zusätzlich das Zubehör auf. Rigg und Segel eines kleinen Kajütseglers gehören also in die Summe des Bootes und brauchen keine eigene Zeile. Anders liegen Beiboot, Bootstrailer, Außenbordmotor und Wassersportausrüstung: Sie sind nach A-1.3 nur versichert, soweit sie beantragt und mit eigener Versicherungssumme im Versicherungsschein dokumentiert sind.
Dann die Frage, was die Summe bedeutet, und hier unterscheiden sich die Tarife. In Basis ist der Versicherungswert nach A-7.1 der Zeitwert, also der Betrag für eine Sache gleicher Art und Güte am Schadentag abzüglich eines Betrags für Alter, Abnutzung und Gebrauch; die Versicherungssumme ist dort die Obergrenze. In Basis Plus und Premium gilt nach A-8.1 die festgelegte Versicherungssumme als feste Taxe auf Grundlage gegenseitiger Vereinbarung, in Basis Plus ausdrücklich nach § 76 VVG. Der Wert wird also vor dem Schaden vereinbart und nicht erst danach ermittelt. Für ein älteres Segelboot ist das der Kern der Sache, denn über den Zeitwert eines Bootes mit vielen Jahren auf dem Rumpf lässt sich nach einem Schaden lange reden.
Weil die Summe so viel trägt, muss sie richtig festgelegt sein. Ist sie zu niedrig, fehlt im Totalschaden Geld, denn die Entschädigung ist auf die Versicherungssumme begrenzt. Zugleich bestimmt die Summe den Beitrag. Bei einem älteren Boot ist der Kaufpreis oft kein guter Anhalt mehr, weil seither Segel, Rigg, Außenborder oder Elektronik erneuert wurden. Die Bedingungen sehen dafür einen Weg vor: Eine Erhöhung ist nach Vorlage von Anschaffungsrechnungen oder Gutachten jederzeit möglich, und die Summe richtet sich nach dem Gesamtwert des Fahrzeugs nach seinen Umbauten (A-8.3 in Basis Plus und Premium, A-7.3 in Basis). Premium verlangt außerdem, Werterhöhungen durch Umbauten anzuzeigen, und versichert sie erst, wenn sie nachgewiesen sind.
Ein Wertgutachten schreiben die Bedingungen nicht vor. Bei einem Segelboot, dessen Rechnungen verloren sind oder dessen Ausstattung über die Jahre gewachsen ist, ist es aber oft der wichtigste Beleg, der den Wert trägt. Ein Sachverständiger hält Zustand, Ausrüstung und Wert zu einem Stichtag fest, und dieses Papier gehört zu den Bootspapieren, nicht in einen Karton im Keller. Davon zu trennen ist der Gutachter nach einem Schaden: Dessen Kosten werden nach A-9.8.2, in Basis nach A-8.4.2, nur ersetzt, wenn wir die Beauftragung veranlasst oder ihr zugestimmt haben.
Für Teilschäden an Rigg, Segeln oder Außenborder zählt das Alter der Teile, und hier liegen die Fassungen weit auseinander. Basis ersetzt nach A-8.1 den Zeitwert, bis drei Jahre ohne Abzug, nach drei Jahren mit 20 Prozent, nach fünf Jahren mit 35 Prozent und ab zehn Jahren mit 50 Prozent Abzug. Basis Plus ersetzt nach A-9.4 die notwendigen und nachgewiesenen Kosten ohne altersbedingte Abzüge, Premium nach A-9.2 zum Neuwert, beide sofern nichts anderes vereinbart ist; ist ein Abzug im Versicherungsschein dokumentiert, gilt dieselbe Staffel (A-9.5 bzw. A-9.3). Bei einem älteren Boot mit alten Segeln entscheidet dieser Satz über die Hälfte der Rechnung, deshalb gehören Kaufbelege für Segel und Rigg zu den Bootspapieren.
Bleiben die Sachen neben dem Rumpf. Der Trailer eines getrailerten Segelboots und der Außenborder haben je eine eigene Summe, und beide altern anders als das Boot. Wer einen neuen Motor kauft, lässt die Summe mit der Rechnung anpassen. Persenning, Kompass, Echolot oder Ankergeschirr gehören nach A-1.1 als Ausrüstung oder Inventar in den Wert des Bootes. Persönliche Effekten wie Brillen oder Mobiltelefone sind in Basis nicht versichert (A-1.2 d), in Basis Plus und Premium innerhalb der Grenzen aus A-9.6 bzw. A-9.4. Welche Schäden an diesen Werten typisch sind und was je Tarif gilt, zeigt der dritte Teil dieser Reihe.
Zum Abhaken
Häufige Fragen
Gehören Mast und Segel in die Versicherungssumme des Bootes?
Ja. A-1.1 nennt Masten, Bäume, stehendes und laufendes Gut und Segel in allen drei Kasko-Fassungen als Teil des versicherten Gegenstands. Sie gehören deshalb in den Wert des Bootes und brauchen keine eigene Zeile im Versicherungsschein.
Was bedeutet feste Taxe?
In Basis Plus und Premium gilt die im Versicherungsschein festgelegte Versicherungssumme als Versicherungswert auf Grundlage gegenseitiger Vereinbarung (A-8.1). Der Wert wird also vor dem Schaden vereinbart und nicht erst danach ermittelt. In Basis gilt der Zeitwert (A-7.1).
Brauche ich für ein älteres Segelboot ein Wertgutachten?
Vorgeschrieben ist es nicht. Eine Erhöhung der Versicherungssumme ist aber nach Vorlage von Anschaffungsrechnungen oder Gutachten jederzeit möglich (A-8.3, in Basis A-7.3), und bei einem älteren Boot ohne aktuelle Rechnungen ist ein Gutachten oft der beste Beleg.
Was passiert, wenn die Summe zu niedrig ist?
Dann fehlt im Totalschaden Geld, weil die Entschädigung auf die Versicherungssumme begrenzt ist. Die Summe bestimmt zugleich den Beitrag. Ein Blick in den Vertrag lohnt deshalb vor jeder Saison und nach jedem größeren Kauf für das Boot.
Dazu passt