Magazin / Magazin: Schadenfall
Sturz an Bord: wer zahlt, wenn sich ein Gast verletzt
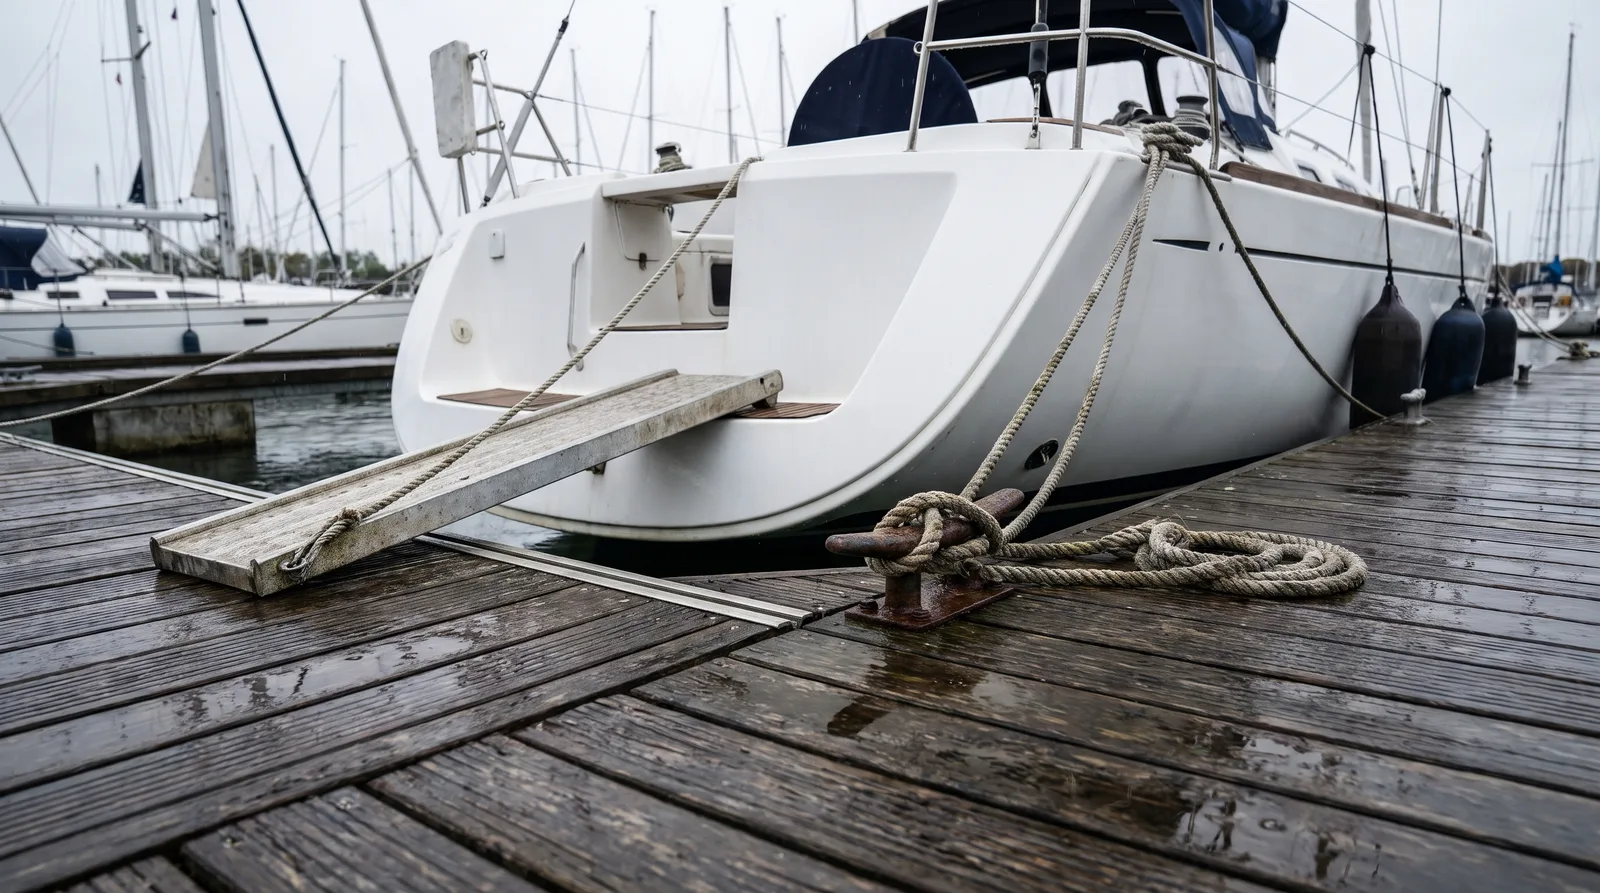
Ein Gast rutscht auf der nassen Gangway aus oder stürzt im Niedergang. Wer dann zahlt, entscheiden zwei verschiedene Verträge, und beide stellen eine andere Frage.
8. November 20267 min LesezeitNAMMERT Assekuradeur GmbH
Der Fall kommt in jeder Saison wieder, und er beginnt fast immer harmlos. Ein Gast steigt nach dem Regen über die Gangway an Bord, rutscht auf der nassen Planke weg und verletzt sich am Knie, oder er nimmt im Niedergang einer Segelyacht die letzte Stufe falsch und stürzt mit dem Rücken gegen die Kante. Nach dem Sturz sagt am Abend jeder, es sei nichts. Wer dann zahlt, wenn es doch etwas ist, entscheiden zwei verschiedene Verträge: die Haftpflicht des Eigners und die Bootsunfallversicherung. Sie stellen völlig verschiedene Fragen, und wer beide verwechselt, meldet zu spät oder beim falschen Vertrag.
Die Haftpflicht fragt nach Schuld. Versichert ist die gesetzliche Haftpflicht aus Halten, Besitz und Gebrauch des Wassersport-Fahrzeugs (Basis und Basis Plus A-1.1.1, Premium A-1.1), und sie umfasst nach A-4.1 drei Dinge: die Prüfung der Haftpflichtfrage, die Abwehr unberechtigter Ansprüche und die Freistellung von berechtigten. Praktisch bedeutet das: War die Gangway nicht gesichert, eine Stufe lose oder die Leine quer über dem Steg, kann der Eigner haften, und dann trägt die Haftpflicht Behandlungskosten, Verdienstausfall oder Schmerzensgeld des Gastes. Rutscht der Gast dagegen ohne fremdes Verschulden aus, gibt es keinen Anspruch, und die Haftpflicht wehrt ihn ab. Auch das ist eine Leistung, aber es ist kein Geld für den Gast.
Zwei Sätze in der Haftpflicht sind für Familientörns wichtig. Ansprüche von Angehörigen, die mit dem Eigner in häuslicher Gemeinschaft leben, sind in allen drei Fassungen ausgeschlossen (A-6.2.5). Stürzt die eigene Tochter im Niedergang, hilft die Haftpflicht des Eigners also nicht. Und ein Satz für den Abend am Steg: Anerkenntnisse und Vergleiche, die der Eigner ohne Zustimmung abgibt, binden den Versicherer nur, soweit der Anspruch auch ohne sie bestanden hätte (A-4.1). Wer im ersten Schreck am Steg sagt, er komme für alles auf, hat damit noch keinen Anspruch geschaffen, den der Versicherer bezahlen muss. Premium regelt zusätzlich in A-15.1 Ansprüche mitversicherter Personen untereinander, etwa unter Crewmitgliedern, ohne Schäden am Boot selbst und ohne Sachschäden unter 200 Euro.
Die Bootsunfallversicherung fragt nicht nach Schuld, sondern nach der Person. Hier unterscheiden sich die drei Fassungen am deutlichsten. In der Basis ist ausschließlich der Eigner versichert. Basis Plus nimmt die Familienmitglieder ersten Grades dazu, Premium alle berechtigten Insassen, ausdrücklich Skipper, Crew und Gäste (jeweils A-1.1). In Basis Plus und Premium wird die Versicherungssumme im Versicherungsfall durch die Zahl der Personen geteilt, die zum Zeitpunkt des Unfalls im Boot waren. Für den Gast auf der Gangway heißt das: Nur in Premium ist er selbst versicherte Person, und auch dort mit dem Teilbetrag, der auf ihn entfällt.
Dann kommt der Ort. Basis und Basis Plus beziehen sich auf Unfälle im ursächlichen Zusammenhang mit dem privaten Gebrauch des Fahrzeugs auf See (A-1.2). Premium nennt neben den privaten Fahrten ausdrücklich das Festmachen, das Liegen und die Benutzung im Hafen, das Slippen sowie Instandhaltung, Wartung, Umbau und Reparatur. Das ist für die Jahreszeit kein Nebensatz: Der Sturz von der Leiter am Bock im Winterlager ist ein Fall, den man vor dem ersten Arbeitstag am Motorboot oder an der Segelyacht im eigenen Werk nachliest, und nicht danach. Was als Unfall zählt, ist in allen drei Fassungen weit gefasst. Ein Sturz ist als mechanische Einwirkung ausdrücklich genannt (A-1.4.2), und nach A-1.4.1 gilt auch die Zerrung durch erhöhte Kraftanstrengung als Unfall. Basis Plus nennt dafür selbst das Beispiel, dass jemand beim Besteigen des Bootes ausrutscht und sich die Schulter zerrt. Meniskus und Bandscheiben fallen nicht unter diese Regel.
Eine Grenze steht in A-4.1.1 und betrifft den Abend an Bord. Unfälle durch Bewusstseinsstörungen sind ausgeschlossen, und als Ursache nennen die Bedingungen ausdrücklich auch Alkoholkonsum und Medikamente. Gemeint ist nicht das Glas Wein an sich, sondern ein Zustand, in dem jemand den Anforderungen der konkreten Lage nicht mehr gewachsen ist. Auf einer nassen Gangway im Dunkeln ist diese Schwelle früher erreicht als am Küchentisch, und im Schadenfall wird genau danach gefragt.
Am meisten geht in der Schadenpraxis über die Fristen verloren, nicht über die Deckung. Die Haftpflicht will jeden Versicherungsfall innerhalb einer Woche gemeldet haben, auch wenn noch niemand einen Anspruch erhoben hat (B-5.3). In der Unfallversicherung muss nach einem Unfall, der voraussichtlich zu einer Leistung führt, unverzüglich ein Arzt hinzugezogen und der Versicherer unterrichtet werden (A-6.1). Eine Invalidität muss innerhalb von 18 Monaten eingetreten, innerhalb von 24 Monaten ärztlich festgestellt und innerhalb von 24 Monaten geltend gemacht sein (A-2.1.1.2 und A-2.1.1.3). Ein Knie, das im November nur geschwollen war und im Frühjahr operiert wird, ist genau der Fall, für den diese Fristen geschrieben sind. Deshalb gehört der Sturz an Bord in die Meldung, auch wenn am Abend jeder sagt, es sei nichts.
ThemenpaketTeil 6 von 11
Im Schadenfall: melden, belegen, ausgezahlt bekommen
Alle Teile im Überblick
- Schaden melden
- Die eigene Police lesen
- Leine im Propeller
- Maschinenausfall auf See
- Treibgut im Fahrwasser
- Sturz an Bord
- Kollision mit der Berufsschifffahrt
- Grobe Fahrlässigkeit in der Bootskasko
- Abzug neu für alt
- Minderwert nach dem Schaden
- Bergung und Wrackbeseitigung
- Derselbe kaputte Motor
- Der Anruf am Freitag
- Zwei Anrufe an einem Vormittag
- Zwei gleiche Boote, zwei verschiedene Beträge
- Der Kran kostet mehr als das Boot
- Die Werft will eine Anzahlung
Zum Abhaken
Häufige Fragen
Mein Gast ist auf der Gangway ausgerutscht. Zahlt meine Haftpflicht?
Nur wenn Sie für den Sturz haften, etwa weil die Gangway nicht gesichert war. Dann trägt die Haftpflicht den berechtigten Anspruch. Ohne Ihr Verschulden prüft sie den Anspruch und wehrt ihn ab (A-4.1).
Ist ein Gast in der Bootsunfallversicherung mitversichert?
In Premium ja, dort sind alle berechtigten Insassen versichert, ausdrücklich auch Gäste. Basis Plus versichert den Eigner und die Familienmitglieder ersten Grades, die Basis ausschließlich den Eigner (A-1.1).
Meine Frau ist im Niedergang gestürzt. Hilft die Haftpflicht?
Nein. Ansprüche von Angehörigen, die mit Ihnen in häuslicher Gemeinschaft leben, sind in der Haftpflicht ausgeschlossen (A-6.2.5). Hier ist die Bootsunfallversicherung der richtige Vertrag, in Basis Plus und Premium ist Ihre Familie dort versichert.
Bis wann muss eine bleibende Verletzung gemeldet sein?
Die Invalidität muss innerhalb von 18 Monaten nach dem Unfall eingetreten, innerhalb von 24 Monaten ärztlich festgestellt und innerhalb von 24 Monaten bei uns geltend gemacht sein (A-2.1.1.2 und A-2.1.1.3).
Gilt die Unfallversicherung auch beim Arbeiten im Winterlager?
Premium nennt Instandhaltung, Wartung, Umbau und Reparatur ausdrücklich. Basis und Basis Plus beziehen sich auf Unfälle beim privaten Gebrauch des Fahrzeugs auf See (A-1.2). Lesen Sie die Stelle vor dem ersten Arbeitstag am Boot nach.
Dazu passt
