Magazin / Magazin: Schadenfall
Maschinenausfall auf See: was die Kasko trägt und was nicht
Die Maschine steht, das Boot treibt, jemand muss schleppen. Was die Kasko davon trägt, entscheiden drei Sätze im Vertrag, und der Motor selbst gehört meist nicht dazu.
6. November 20268 min LesezeitNAMMERT Assekuradeur GmbH
Am 20. Oktober 2026 fiel auf einer 14,5 Meter langen Gaffelketsch, gebaut 1938, auf der Überführung von Föhr nach Hamburg gegen 17 Uhr die Maschine aus, rund 15 Seemeilen vor dem Festland. Der alte Kutter nahm schon vorher leicht Wasser, die Seenotretter der DGzRS schleppten ihn nach Cuxhaven, und unterwegs fielen zwei von drei Pumpen aus. Für Eigner ist das ein bekanntes Fallmuster: Ein Maschinenausfall auf See ist selten der eigentliche Schaden, aber er setzt eine Kette in Gang. Was die Kasko davon trägt und was nicht, entscheiden drei Sätze im Vertrag.
Der erste Satz steht in allen drei Kaskotarifen gleich: Kein Ersatz für Betriebsschäden an maschinellen Einrichtungen, ausdrücklich einschließlich unmittelbarer Kurzschlussschäden und deren Folgeschäden (Basis A-5.2 e, Basis Plus und Premium A-6.2 e). Ein festgegangener Diesel, ein gerissener Keilriemen oder ein zerfallener Impeller sind für sich genommen kein Versicherungsfall der Kasko, ob auf einem Motorboot, einer Segelyacht mit Hilfsdiesel oder einem Trawler. Daneben stehen zwei Nachbarsätze: Material- und Konstruktionsfehler sowie Abnutzung sind am unmittelbar betroffenen Teil ausgeschlossen (A-6.2 d), und Schäden durch mangelhafte Wartung oder Wartungsstau ersetzt keiner der Tarife (A-6.2 f, in der Basis A-5.2 f).
Der zweite Satz ist der Grund, warum sich der genaue Blick auf die Ursache trotzdem lohnt. Beim Material- oder Konstruktionsfehler und bei der Abnutzung schließt die Klausel nur das unmittelbar betroffene Teil aus; Schäden an versicherten Sachen als unmittelbare Folge daraus sind mitversichert (A-6.2 d). Bricht eine verschlissene Schlauchschelle am Seeventil und läuft Wasser ein, wird die Schelle nicht ersetzt, der nasse Innenausbau kann es werden. Beim Betriebsschaden dagegen nennt der Ausschluss die Folgeschäden ausdrücklich mit. Welcher Satz greift, hängt an der Ursache, und die steht nur fest, wenn das defekte Teil aufgehoben und der Ablauf notiert wurde.
Der dritte Satz beschreibt, was nach dem Ausfall passiert. Treibt ein Boot ohne Maschine auf Grund, an eine Mole oder gegen ein anderes Boot, ist das in Basis Plus und Premium ein Unfall im Sinne der Bedingungen: Stranden, An-Grund-Geraten und Kollision stehen dort ausdrücklich (A-3.1.1). Die Basis kennt den Unfall als versichertes Ereignis nicht, sie nennt Naturgewalten wie Sturm ab Windstärke 8, Brand und Explosion sowie den Diebstahl des ganzen Fahrzeugs (A-3.1). Wie ein Strandungsschaden nach einem Maschinenausfall einzuordnen ist, steht in keiner Liste, es entscheidet der Hergang im Einzelfall. Schäden, die das treibende Boot anderen zufügt, sind eine Frage der Haftpflicht und nicht der Kasko.
Für das, was an Bord in der Zwischenzeit getan wird, gilt der Satz über die Schadenminderung: Aufwendungen, auch erfolglose, die im Versicherungsfall zur Abwendung oder Minderung eines gedeckten Schadens gemacht werden, ersetzt die Kasko, auch wenn sie zusammen mit der Entschädigung die Versicherungssumme übersteigen (Basis A-4.1, Basis Plus und Premium A-5.1). Der Satz hängt am gedeckten Schaden. Ein Schlepp, der nur nötig wird, weil die Maschine steht, ist damit nicht schon erfasst. Wer schleppen lässt, hält deshalb fest, welche Gefahr damit abgewendet werden sollte. Transportkosten zur Werft ersetzt die Kasko, wenn der Versicherungsfall sie verursacht hat, angerechnet auf die Versicherungssumme (Basis A-8.2, Basis Plus A-9.4, Premium A-9.2).
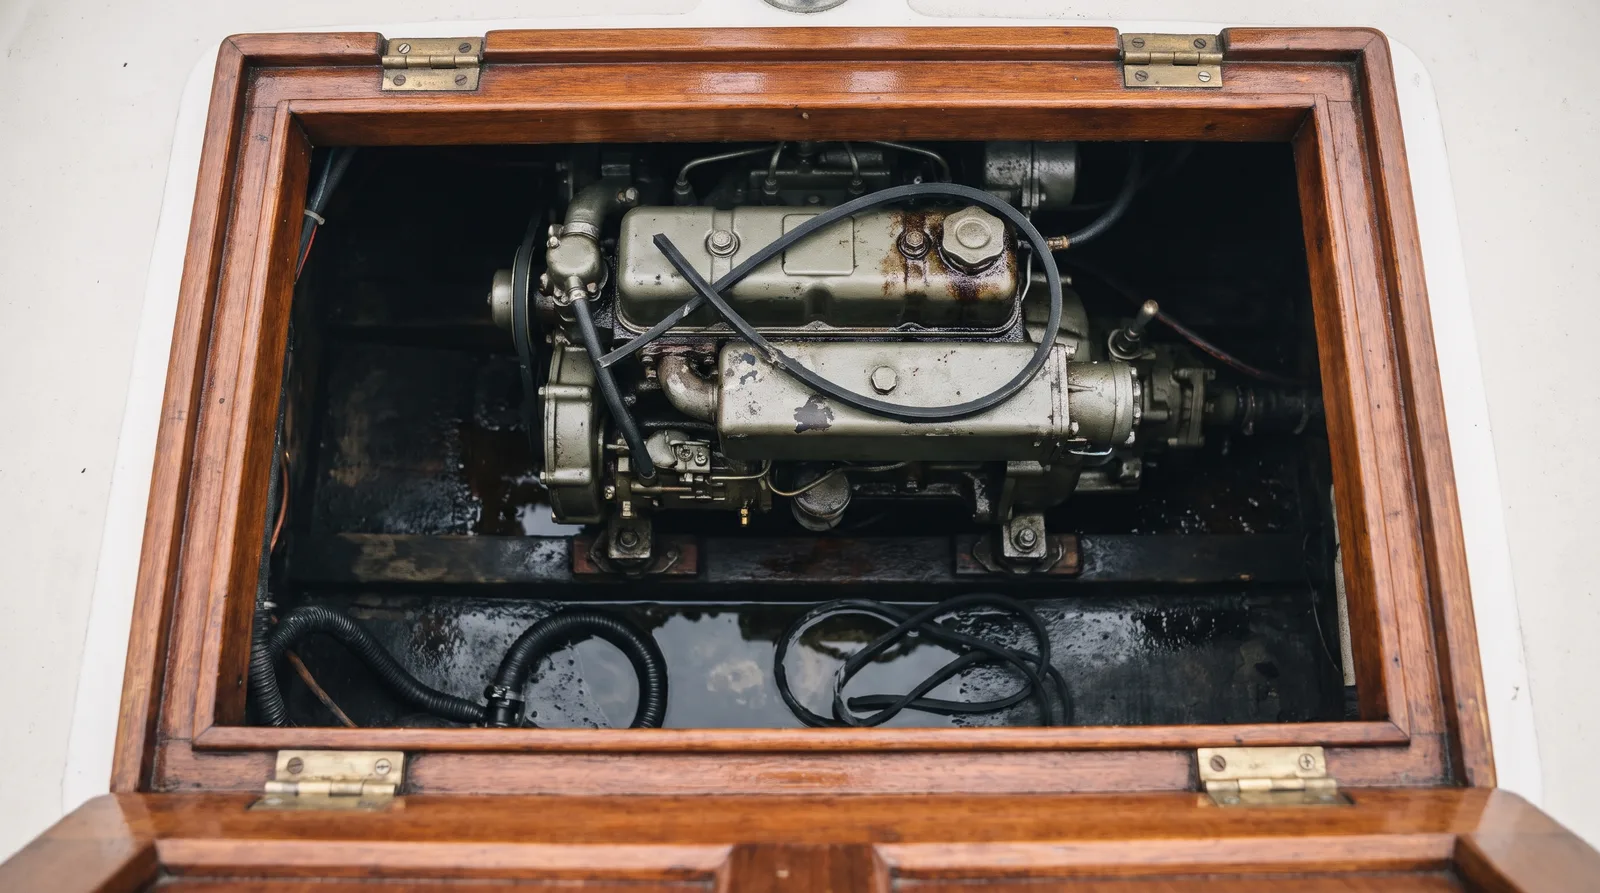
Den Motor selbst holt nur die Maschinenanlagen-Zusatzdeckung in den Vertrag, und nur, wenn sie vereinbart und im Versicherungsschein dokumentiert ist (Basis Plus und Premium A-14, die Basis kennt sie nicht). Sie umfasst Hauptantrieb mit Getriebe, Welle und Propeller, Hilfsmaschinen, Stromerzeuger, Pumpen sowie elektrische oder hydraulische Winschen, nicht aber Rohrleitungen und Tanks. Ersetzt werden Schäden durch einen verborgenen Material- oder Fertigungsfehler und durch einen Konstruktionsfehler, jeweils ohne das fehlerhafte Teil selbst, durch einen Wellenbruch einschließlich der Welle und durch einen Bedienungsfehler, dazu die Falschbetankung, aber keine Dieselpest. Drei Grenzen stehen gleich daneben: Maschinen, die älter als zehn Jahre sind, scheiden aus der Klausel aus, die Wartung muss nach Herstellerangaben durch eine Fachfirma erfolgt sein, und die Selbstbeteiligung gilt je Schadenfall.
In Premium kommen die Assistance-Zusatzbedingungen hinzu. Bei einem Defekt ohne Versicherungsfall stellt die Assistance die Verbindung zu einem Sachverständigen her, der telefonisch berät oder die Reparatur in Ihrem Auftrag prüft und überwacht (ZB Assistance A-3.3.2). Geraten die Menschen an Bord in Seenot und werden von Dritten gerettet, ersetzt sie die von ihnen zu tragenden notwendigen Aufwendungen des Retters bis 10.000 Euro je Ereignis und im Versicherungsjahr, soweit dafür keine andere Deckung besteht (A-3.1.2 und A-3.1.3). Ein Pannendienst, der eine stehende Maschine auf Kosten der Kasko repariert, ist sie nicht: Die Ausschlüsse der Premium-Bedingungen gelten auch für die Assistance (A-4.1).
Praktisch bedeutet das für Eigner von Klassikern, Motorbooten und Segelyachten mit älterem Diesel: Die Kasko ist für Rumpf, Ausrüstung und die Folgen eines Unfalls da, nicht für die Maschine. Wer den Motor absichern will, braucht die Zusatzdeckung, eine Maschine unter zehn Jahren und das Wartungsheft der Fachfirma. Und wer im Herbst noch überführt, plant so, dass ein Ausfall nicht sofort zur Leeküste wird: Anker klar zum Fallen, Lenzpumpen mit eigener Stromquelle, ein Wetterfenster mit Reserve. Der Gaffelkutter hatte Glück, dass ein Rettungskreuzer in der Nähe war.
ThemenpaketTeil 4 von 9
Im Schadenfall: melden, belegen, ausgezahlt bekommen
Alle Teile im Überblick
- Schaden melden
- Die eigene Police lesen
- Leine im Propeller
- Maschinenausfall auf See
- Kollision mit der Berufsschifffahrt
- Grobe Fahrlässigkeit in der Bootskasko
- Abzug neu für alt
- Minderwert nach dem Schaden
- Bergung und Wrackbeseitigung
- Derselbe kaputte Motor
- Der Anruf am Freitag
- Zwei Anrufe an einem Vormittag
- Zwei gleiche Boote, zwei verschiedene Beträge
- Der Kran kostet mehr als das Boot
- Die Werft will eine Anzahlung
Zum Abhaken
Häufige Fragen
Zahlt die Kasko den Motorschaden, wenn die Maschine einfach stehen bleibt?
Nein. Betriebsschäden an maschinellen Einrichtungen samt Folgeschäden sind in allen drei Tarifen ausgeschlossen. Ab Basis Plus lässt sich die Maschinenanlagen-Zusatzdeckung vereinbaren, die verborgene Material- und Fertigungsfehler, Konstruktionsfehler, Wellenbruch und Bedienungsfehler einschließt, bei Maschinen bis zehn Jahre und Wartung durch eine Fachfirma.
Mein Boot ist nach dem Ausfall auf Grund getrieben. Ist das versichert?
In Basis Plus und Premium sind Stranden und An-Grund-Geraten als Unfall versichert (A-3.1.1), dazu Inspektionskosten nach einer angezeigten Grundberührung, in Basis Plus bis 500 Euro (A-3.2). Die Basis versichert den Unfall nicht. Entscheidend ist der Hergang, deshalb gehört er schriftlich in die Schadenmeldung.
Wer zahlt den Schlepp in den Hafen?
Die Kasko ersetzt Aufwendungen, die im Versicherungsfall einen gedeckten Schaden abwenden oder mindern sollen. Ein Schlepp allein wegen einer stehenden Maschine ist kein solcher Fall. Halten Sie fest, welche Gefahr der Schlepp abwenden sollte, und reichen Sie die Rechnung mit der Schadenmeldung ein.
Gilt die Zusatzdeckung auch für den Außenborder am Beiboot?
Nein. Die Klausel nennt die Maschinenanlage des versicherten Fahrzeugs und nimmt die von Beibooten, Jetskis und anderen Wassersportgeräten ausdrücklich aus (A-14.2.2). Rohrleitungen samt Armaturen sowie Vorrats- und Betriebstanks gehören ebenfalls nicht zu den versicherten Sachen (A-14.1).
Dazu passt
