Alles zur Versicherung: Kfz-Versicherung
Welche Kfz-Versicherung brauche ich wirklich?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Kfz-Versicherung
Kurz gesagt
Wer haftet bei einem Unfall auf dem Parkplatz, hängt davon ab, wer sich bewegt hat. Fährt jemand rückwärts in ein Auto, das schon stand, haftet meist er. Fuhren beide und lässt sich nicht beweisen, wer zuerst stand, wird die Haftung oft geteilt, etwa je zur Hälfte. Ihren eigenen Anteil am eigenen Auto zahlt nur die Vollkasko.
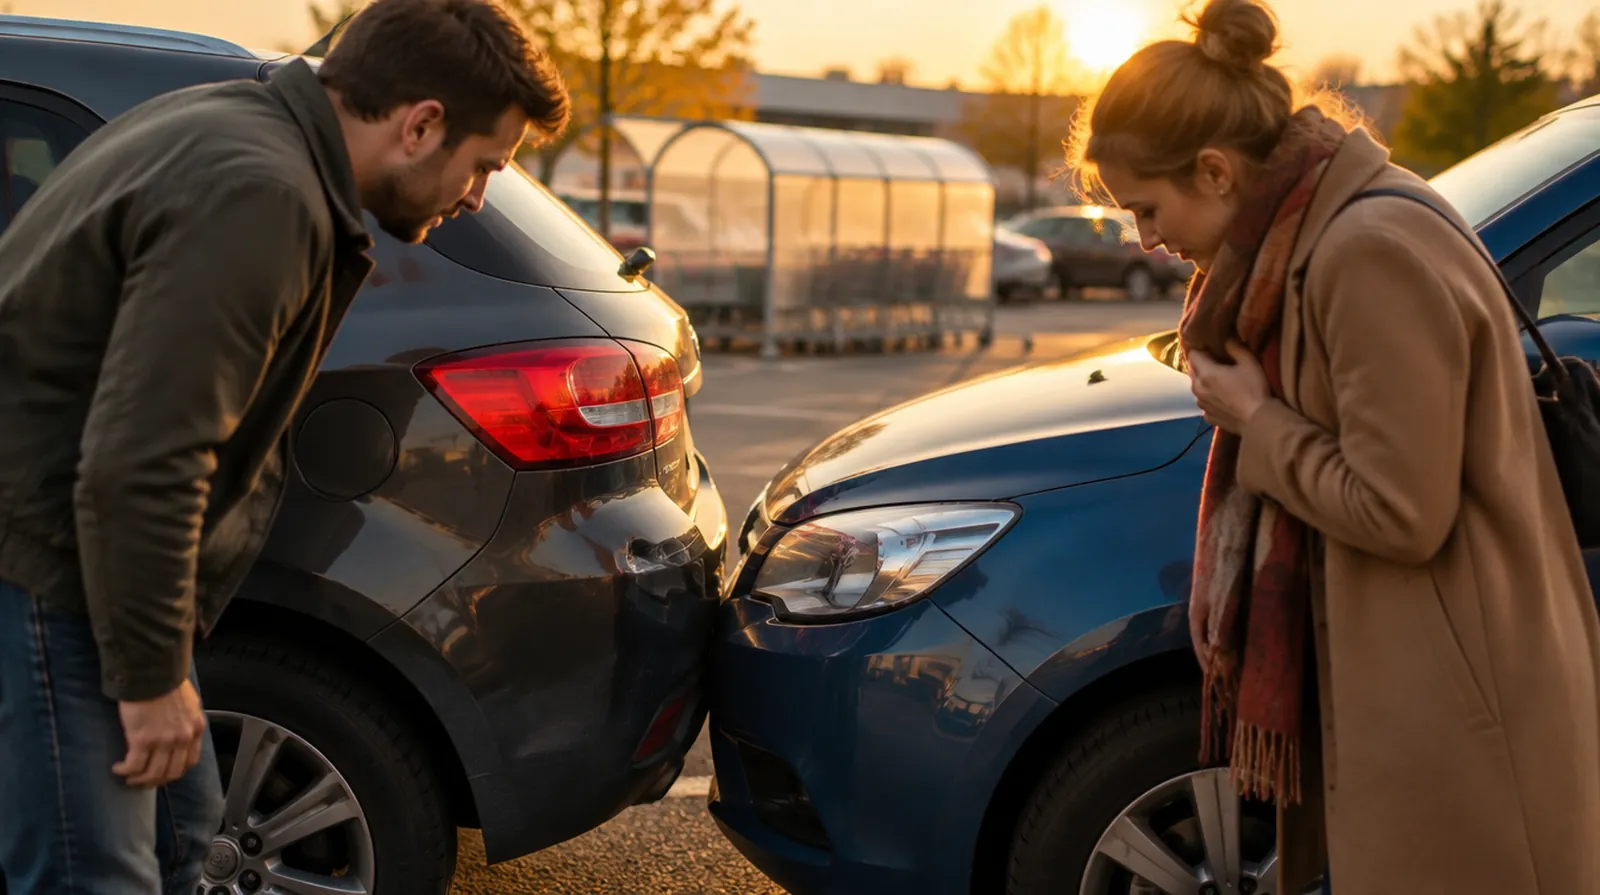
Was ein Parkrempler heute kostet, aus einer Markterhebung zu Reparaturkosten vom Februar 2026.
| Beispiel | Richtwert |
|---|---|
| Rempler hinten, Stoßfänger mit Sensoren, Elektro SUV | etwa 2.800 bis 2.900 Euro |
| Rempler vorne, Stoßfänger und Scheinwerfer, Kleinwagen | etwa 2.900 bis 3.000 Euro |
| Rempler vorne, Stoßfänger und Scheinwerfer, SUV der Mittelklasse | etwa 5.800 bis 6.000 Euro |
| Rempler vorne mit Laserscheinwerfer, Mittelklasse | etwa 7.800 bis 8.000 Euro |
Werkstattpreise aus einer Markterhebung vom Februar 2026, je nach Modell.
Selbstbeteiligung und Schadenhöhen im Rechenbeispiel sind Richtwert aus der Angebotspraxis.
Ihr Betrag hängt von Auto, Werkstatt und Vertrag ab.
Rechenbeispiel
Auf dem Parkplatz eines Baumarkts stoßen Sie und ein anderer Fahrer beim Ausparken zusammen. Die Haftung wird je zur Hälfte geteilt.
| Ihr Schaden | 3.000 Euro |
| Schaden am anderen Auto | 2.000 Euro |
| Seine Haftpflicht zahlt Ihnen die Hälfte | 1.500 Euro |
| Ihre Haftpflicht zahlt ihm die Hälfte | 1.000 Euro |
| Ihr Rest von 1.500 Euro über die Vollkasko, Selbstbeteiligung | 300 Euro |
Mit Vollkasko tragen Sie 300 Euro selbst, ohne Vollkasko 1.500 Euro. Ihre Haftpflicht wird zurückgestuft, nach einer Meldung bei der Vollkasko auch diese.
Auf einem Parkplatz gilt die Straßenverkehrsordnung, aber anders als auf der Straße. Fahrgassen ohne klaren Straßencharakter dienen dem Rangieren und Suchen, nicht dem fließenden Verkehr. Der Bundesgerichtshof stellt deshalb auf die allgemeine Pflicht zur Rücksicht nach § 1 StVO ab. Die strengen Regeln zum Rückwärtsfahren aus § 9 Abs. 5 StVO gelten dort nicht unmittelbar, fließen aber in diese Pflicht ein.
Für Sie heißt das: Wer auf dem Parkplatz fährt, muss jederzeit mit Autos rechnen, die aus einer Lücke stoßen. Darauf, dass andere schon aufpassen, dürfen Sie sich dort nicht so verlassen wie im fließenden Verkehr. Wer langsam und bremsbereit fährt und vor dem Zusammenstoß zum Stehen kommt, hat seine Pflicht nach dem Bundesgerichtshof in der Regel erfüllt.
Fährt jemand rückwärts und stößt mit einem Auto zusammen, das schon stand, spricht nach dem Urteil des Bundesgerichtshofs vom 26.01.2016 (VI ZR 179/15) der erste Anschein gegen den Rückwärtsfahrer. Er muss dann beweisen, dass ihn keine Schuld trifft.
Stoßen zwei Autos zusammen, die beide rückwärts aus gegenüberliegenden Lücken fahren, und bleibt offen, ob eines schon stand, gibt es diesen Anschein nicht (BGH, Urteil vom 15.12.2015, VI ZR 6/15). Dann wägt das Gericht Verschulden und Betriebsgefahr beider Autos ab. In dem Fall des Bundesgerichtshofs hatten die Vorinstanzen je 50 Prozent angesetzt.
| Situation | Wer haftet in der Regel | Was entscheidet |
|---|---|---|
| Sie stehen, der andere setzt zurück und trifft Sie | der Rückwärtsfahrer, oft allein | Beweis, dass Sie schon standen |
| Beide setzen gleichzeitig zurück | beide, häufig geteilt | wer zuerst stand, Fotos, Zeugen, Kamera |
| Sie fahren die Fahrgasse entlang, ein anderer stößt aus der Lücke | der Ausparkende, wenn Sie schon standen, sonst oft beide | ob Sie langsam fuhren und rechtzeitig hielten |
| Sie treffen ein parkendes Auto | Sie allein, Ihre Haftpflicht zahlt | nur die Höhe des Schadens |
Haftung und Versicherung sind zwei Schritte. Haftet der andere ganz, zahlt seine Kfz-Haftpflicht Ihren Schaden, und Ihr Vertrag bleibt unberührt. Wird geteilt, zahlt jede Haftpflicht ihren Anteil am Schaden des anderen. Das gilt in beiden Verträgen als Schaden und führt in der Regel zur Rückstufung.
Den Teil Ihres eigenen Schadens, den Ihnen niemand ersetzt, zahlt nur Ihre Vollkasko, abzüglich Selbstbeteiligung. Die Teilkasko zahlt bei einem Zusammenstoß nichts. Ohne Vollkasko tragen Sie diesen Teil selbst.
Bei kleinen Schäden lohnt ein Prozess um eine Quote selten. Die Kosten für Anwalt und Gutachten können über dem Betrag liegen, um den es geht. Gibt es keine Zeugen und keine Bilder, ist eine Teilung oft das realistische Ergebnis.
Viele Versicherer lassen Sie einen bezahlten Schaden innerhalb von meist sechs Monaten zurückkaufen. Bei einem kleinen fremden Schaden kann das günstiger sein als die Rückstufung.
Warten Sie eine angemessene Zeit am Ort. Kommt niemand, melden Sie den Schaden unverzüglich bei der Polizei. Ein Zettel an der Scheibe reicht nicht. Wer sich ohne diese Schritte entfernt, riskiert ein Verfahren wegen unerlaubten Entfernens vom Unfallort nach § 142 StGB, mit Geldstrafe oder Freiheitsstrafe bis zu drei Jahren.
Fragen und Antworten
Die Straßenverkehrsordnung gilt,
aber in Fahrgassen ohne klaren Straßencharakter steht die gegenseitige Rücksicht nach § 1 StVO im
Vordergrund.
Sie müssen ständig mit Ausparkenden rechnen.
Dann spricht der erste Anschein gegen den Rückwärtsfahrer.
Sie müssen aber belegen können, dass Sie wirklich standen.
In der Regel ja, weil Ihre Haftpflicht einen Teil des fremden Schadens zahlt.
Ein Rückkauf kann sich bei kleinen Beträgen lohnen.
Nein.
Einen Zusammenstoß mit einem anderen Auto zahlt nur die Vollkasko.
Nein.
Sie müssen angemessen warten und den Schaden danach unverzüglich melden, etwa bei der Polizei.
Sonst droht ein Verfahren nach § 142 StGB.
Bei reinem Blechschaden und Einigkeit über die Daten nicht zwingend.
Bei Streit, Verletzten oder einem abwesenden Halter ist sie sinnvoll.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Kfz-Versicherung
Welche Kfz-Versicherung brauche ich wirklich?
Wer zahlt bei einem Parkschaden?
Ist der Verursacher bekannt, zahlt seine Kfz-Haftpflicht Ihre Reparatur vollständig. Fehlt er …
Wer zahlt den Schaden bei Fahrerflucht?
Wird der Flüchtige ermittelt, zahlt seine Kfz-Haftpflicht Ihren Schaden vollständig. Bleibt e …
Wann sollte ich einen Schaden selbst bezahlen?
Selbst zahlen lohnt sich, wenn der Schaden kleiner ist als der Mehrbeitrag, den die Rückstufu …
Was muss ich nach einem Autounfall tun?
Nach einem Autounfall: Warnblinker an, Warnweste anziehen, Warndreieck aufstellen, Verletzten …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen