Alles zur Versicherung: Hausrat
Brauche ich eine Hausratversicherung?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Hausrat
Kurz gesagt
Die Hausratversicherung zahlt bei Diebstahl aus dem Auto nur, wenn Ihr Tarif das ausdrücklich einschließt und das verschlossene Fahrzeug aufgebrochen wurde. Im Grundschutz fehlt dieser Baustein oft. Wo er drin ist, gelten eigene Grenzen, häufig um 1.000 bis 1.300 Euro oder 2 Prozent der Versicherungssumme. Bargeld und Schmuck sind meist ausgenommen.
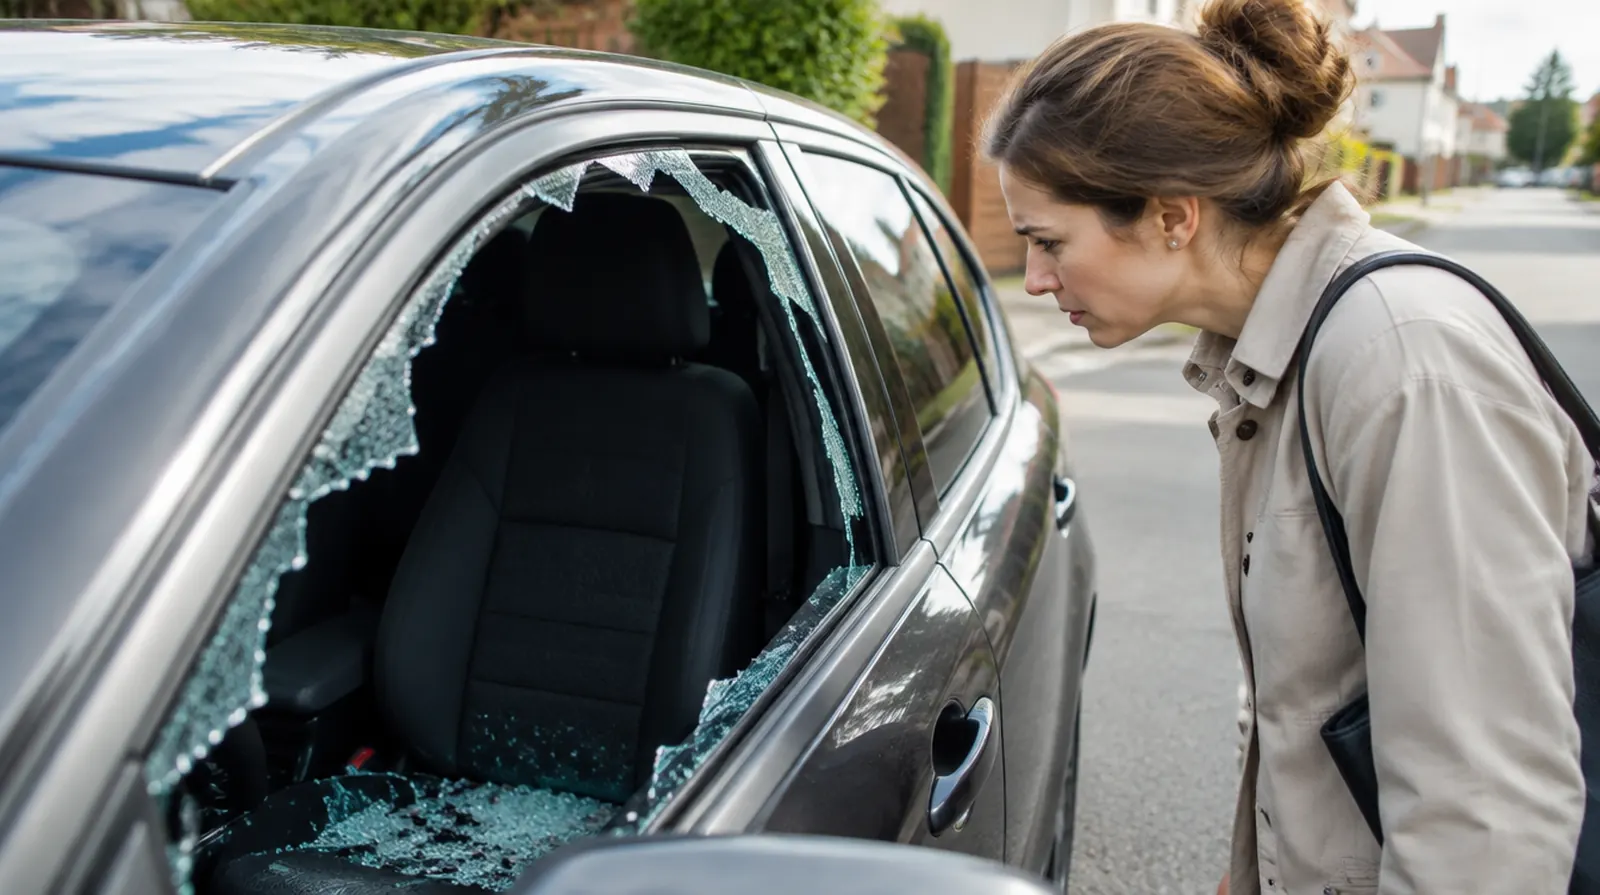
Der Baustein steckt meist im Beitrag besserer Tarife. Entscheidend ist, wie viel er im Schaden zahlt. Werte aus veröffentlichten Bedingungen und einer Tarifauswertung.
| Beispiel | Richtwert |
|---|---|
| Grundschutz ohne Kfz-Klausel | 0 Euro für Sachen aus dem Auto |
| Feste Grenze in älteren Bedingungen | 1.000 Euro je Fall und Jahr |
| Tarifauswertung: 57 von 116 Tarifen | mindestens 1.300 Euro |
| Prozentgrenze bei 60.000 Euro Versicherungssumme | 2 Prozent, also 1.200 Euro, weltweit |
| Elektronik, nicht sichtbar verstaut: 36 von 116 Tarifen | mindestens 750 Euro |
| Öffnen durch Funkstörung oder Signalverlängerung | je nach Tarif 0 bis 500 Euro |
Stand Oktober 2026, aus veröffentlichten Bedingungen und einer Tarifauswertung.
Das Rechenbeispiel ist ein Richtwert aus der Angebotspraxis.
Maßgeblich sind die Bedingungen Ihres Vertrags.
Rechenbeispiel
Eine Pendlerin hat 60.000 Euro Versicherungssumme und eine Kfz-Klausel mit 2 Prozent Grenze. Tagsüber schlägt jemand die hintere Scheibe ein und nimmt den Rucksack aus dem abgedeckten Kofferraum.
| Laptop, Neuwert | 1.300 Euro |
| Rucksack, Jacke, Kopfhörer | 350 Euro |
| Bargeld in der Geldbörse | 80 Euro, nicht versichert |
| Grenze der Kfz-Klausel (2 Prozent von 60.000 Euro) | 1.200 Euro |
| Eingeschlagene Scheibe | über die Teilkasko, abzüglich Selbstbeteiligung |
Die Hausrat zahlt 1.200 Euro, 450 Euro Sachschaden und das Bargeld trägt die Pendlerin selbst. Ohne Kfz-Klausel hätte sie für den Inhalt nichts bekommen.
Ihre Hausratversicherung gilt zuerst in der Wohnung. Was Sie mitnehmen, ist über die Außenversicherung geschützt, aber das Auto ist dort kein Gebäude. Deshalb braucht es in den meisten Verträgen eine eigene Klausel, oft "Diebstahl aus Kraftfahrzeugen" genannt. Steht sie nicht in Ihren Bedingungen, gibt es für den Laptop aus dem Kofferraum in der Regel nichts.
Ist die Klausel vereinbart, verlangen die Bedingungen fast immer einen Aufbruch: Das Auto war verschlossen, und der Täter hat eine Scheibe eingeschlagen, das Schloss geknackt oder einen falschen Schlüssel benutzt. Wer die Tür offen lässt oder das Cabrio mit offenem Dach parkt, bekommt nichts.
| Situation | Zahlt die Hausrat mit Kfz-Klausel? |
|---|---|
| Scheibe eingeschlagen, Tasche vom Rücksitz gestohlen | ja, bis zur Grenze, aber Kürzung möglich, wenn sie sichtbar lag |
| Kofferraum aufgebrochen, Laptop verstaut | ja, bis zur Grenze; Elektronik teils nur zum Zeitwert |
| Auto war nicht abgeschlossen | nein, kein Aufbruch |
| Geldbörse mit Bargeld aus dem Handschuhfach | das Bargeld meist nicht, Wertsachen sind ausgenommen |
| Funksignal gestört, Auto blieb unbemerkt offen | oft nein; einige neuere Tarife zahlen bis 500 Euro |
| Ohne Kfz-Klausel im Vertrag | nein |
Für das Auto selbst ist die Kfz-Versicherung zuständig. Eine eingeschlagene Scheibe gilt als Glasbruch und läuft über die Teilkasko. Fest eingebaute Teile wie Radio oder ab Werk eingebautes Navi ersetzt ebenfalls die Kasko.
Lose Sachen wie Handy, Tasche, Kindersitz oder Sonnenbrille zahlt die Kasko in der Regel nicht. Dafür bleibt nur die Hausrat mit Kfz-Klausel. Bei einem Aufbruch melden Sie den Schaden deshalb oft bei zwei Versicherern: den Wagen bei der Kasko, den Inhalt bei der Hausrat.
Die Leistung ist fast immer gedeckelt. In einer Auswertung von 116 Tarifen zahlten 57 bei Diebstahl aus dem Auto mindestens 1.300 Euro. Andere Bedingungen nennen 1.000 Euro je Fall und Jahr oder 2 Prozent der Versicherungssumme, bei 60.000 Euro also 1.200 Euro. Einzelne Spitzentarife gehen höher.
Für Elektronik gelten oft strengere Regeln. Manche Tarife schließen Geräte aus dem Auto ganz aus, andere ersetzen Kamera, Handy oder Laptop nur zum Zeitwert oder nur, wenn sie von außen nicht zu sehen waren. Manche Tarife kennen außerdem eine Nachtzeitklausel: Dann ist der Aufbruch nachts nur in einer Garage versichert.
Wer einen Laptop offen auf dem Beifahrersitz liegen lässt, lädt zum Aufbruch ein. Versicherer werten das häufig als grob fahrlässig. Nach § 81 Absatz 2 VVG darf der Versicherer dann die Leistung nach der Schwere des Verschuldens kürzen.
Viele Tarife verzichten auf diese Kürzung bis zu einer bestimmten Summe. Prüfen Sie, ob dieser Verzicht auch für Sachen im Auto gilt, und verstauen Sie Wertvolles vor der Abfahrt im Kofferraum, nicht erst auf dem Parkplatz, wo es jemand beobachten kann.
Sinnvoll ist die Kfz-Klausel, wenn Sie regelmäßig Laptop, Werkzeug, Sportausrüstung oder Einkäufe im Auto lassen, etwa auf dem Weg zur Arbeit, beim Training oder auf Reisen. Achten Sie dann auf eine Grenze, die zu Ihren Sachen passt, und auf weltweite Geltung.
Lassen Sie fast nie etwas im Wagen, brauchen Sie den Baustein kaum. Für teure Fotoausrüstung oder Instrumente, die oft im Auto liegen, reicht die Grenze der Hausrat selten aus; dafür gibt es eigene Versicherungen. Firmengeräte wie der Dienstlaptop gehören zuerst zur Versicherung des Arbeitgebers.
Fragen und Antworten
Nur wenn Ihr Tarif Diebstahl aus dem Auto einschließt und Elektronik nicht ausnimmt.
Oft gilt dafür eine niedrigere Grenze oder nur der Zeitwert.
In der Regel nicht.
Die Kasko ersetzt fest eingebaute Teile und die eingeschlagene Scheibe,
lose Sachen gehören zur Hausrat.
Das hängt von der Klausel ab.
Viele gelten weltweit, manche nur in Deutschland oder Europa.
Das steht in den Bedingungen.
Dann wird es schwer.
Die meisten Klauseln verlangen einen Aufbruch,
und Sie müssen beweisen, dass das Auto verschlossen war.
Nicht unbedingt.
Viele Bedingungen regeln Wohnmobil und Wohnwagen gesondert, teils mit eigenem Länderkreis.
Lesen Sie die Klausel vor der Reise.
Oft ja, durch einen Wechsel in einen besseren Tarif oder einen Zusatzbaustein.
Der Schutz gilt dann erst ab dem Änderungsdatum.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Hausrat
Brauche ich eine Hausratversicherung?
Was ist die Außenversicherung der Hausrat?
Die Außenversicherung schützt Ihre Sachen, wenn sie vorübergehend nicht in der Wohnung sind, …
Einbruchdiebstahl oder einfacher Diebstahl: Was ist versichert?
Versichert ist in der Hausratversicherung der Einbruchdiebstahl: Der Dieb bricht ein, steigt …
Ist mein Handy über die Hausratversicherung versichert?
Ja, aber nur bei bestimmten Schäden. Wird Ihr Handy bei einem Einbruch in die Wohnung gestohl …
Zahlt die Hausrat auch bei grober Fahrlässigkeit?
Ja, wenn Ihr Vertrag auf den Einwand der groben Fahrlässigkeit verzichtet. Ohne diese Klausel …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen